
Co to jest chargeback i jak złożyć reklamację płatności kartą?
Chargeback to cofnięcie płatności kartą, które wydawca karty zgłasza przeciwko sprzedawcy według zasad organizacji kartowej, gdy płatność wykonana przez Ciebie poszła nie tak. Płatność wykonaną bez Twojej zgody zwraca się na podstawie prawa UE, do końca następnego dnia roboczego po zgłoszeniu.
Chargeback cofa płatność kartą, gdy sprzedawca nie chce naprawić sprawy, i jest jedną z dwóch dróg do odzyskania pieniędzy: prawo UE chroni Cię, gdy karty płatnicze zostaną użyte bez Twojej zgody, a zasady sporów organizacji kartowej, gdy płatność wykonana przez Ciebie poszła nie tak.
Co to jest chargeback?
Chargeback (obciążenie zwrotne) to cofnięcie płatności kartą, które wydawca karty, czyli firma, która dała Ci kartę, zgłasza przeciwko sprzedawcy za pośrednictwem organizacji kartowej.
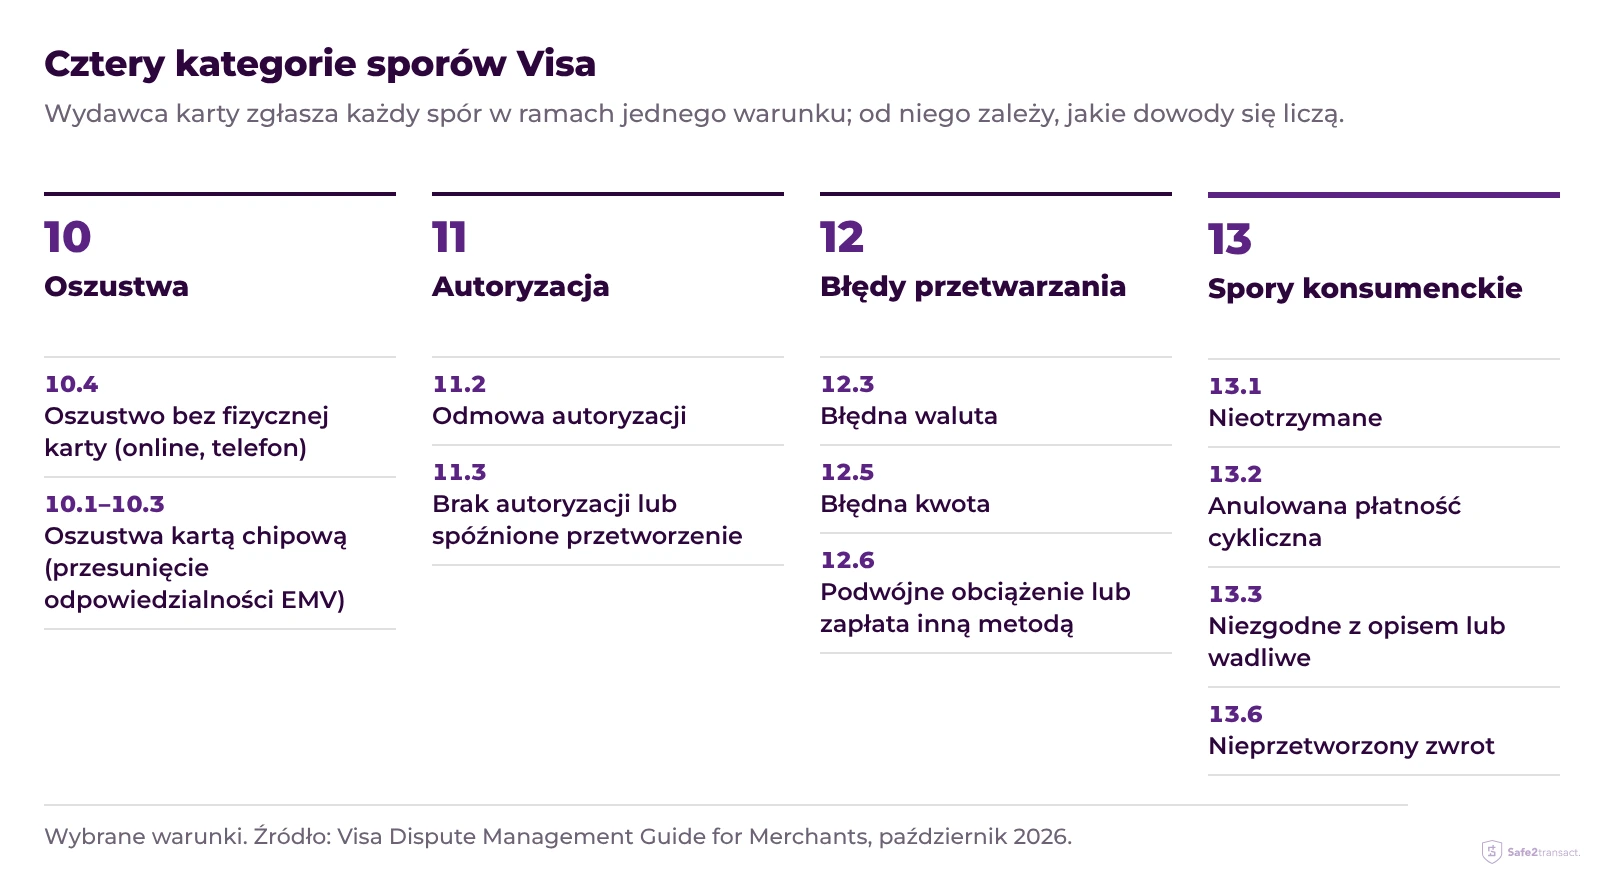
Chargeback istnieje, bo organizacje kartowe wpisały go do swoich zasad, a nie dlatego, że wymaga go ustawa. Visa nazywa ten proces sporem (dispute) i dzieli każdy spór na cztery kategorie, oszustwa, autoryzację, błędy przetwarzania i spory konsumenckie, z numerowanymi warunkami, które decydują, jakie dowody się liczą i jaki obowiązuje termin (Visa Dispute Management Guide for Merchants, październik 2026).
Czy płatność była przez Ciebie autoryzowana?
To jedno pytanie wyznacza ścieżkę: płatność nieautoryzowana wraca na podstawie prawa UE, a płatność autoryzowana, która poszła nie tak, trafia najpierw do sprzedawcy, a potem do chargebacku.
| Płatność bez Twojej zgody | Płatność z Twoją zgodą, która poszła nie tak | |
|---|---|---|
| Przykłady | Skradziona karta użyta w sklepie; dane karty użyte w internecie | Towar nie dotarł, niezgodny z opisem, podwójne obciążenie, subskrypcja nadal pobiera opłaty |
| Do kogo się zwracasz | Od razu do dostawcy karty | Najpierw do sprzedawcy, potem do dostawcy karty |
| Podstawa | Prawo UE: PSD2, art. 71–74 | Zasady organizacji kartowej (Visa, Mastercard) |
| Zwrot pieniędzy | Do końca następnego dnia roboczego po zgłoszeniu | Tylko jeśli spór zostanie uznany |
| Termin | Niezwłocznie, najpóźniej 13 miesięcy od obciążenia | Ustalony przez organizację dla każdego powodu sporu |
| Twoja część straty | Najwyżej 50 € przed zgłoszeniem zgubionej lub skradzionej karty, potem zero | Cała kwota, jeśli spór się nie powiedzie |
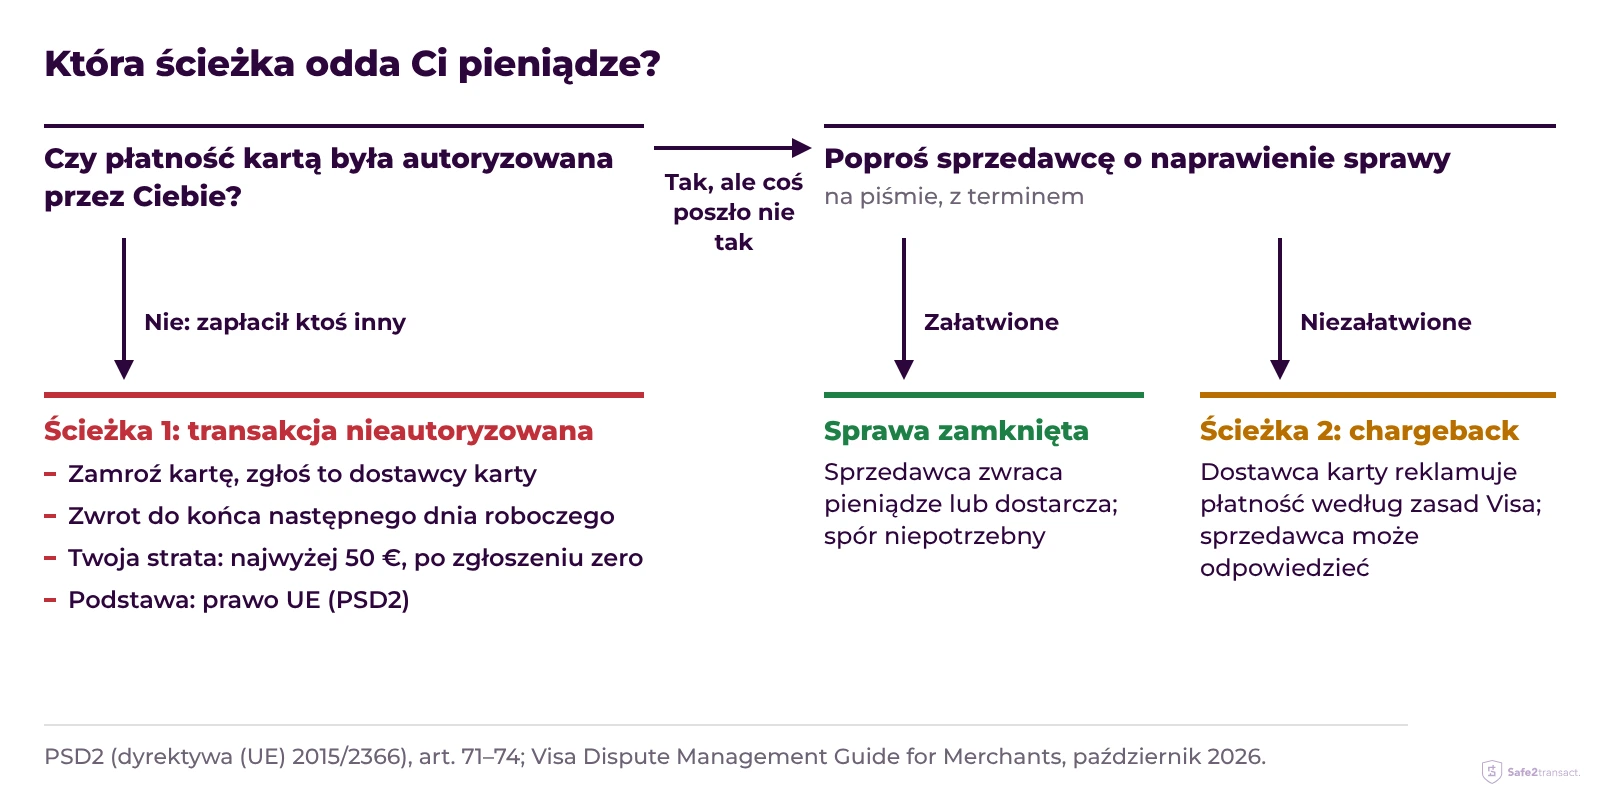
Jeśli płatność nie była Twoja, pieniądze odzyskasz z mocy prawa; jeśli była Twoja i coś poszło nie tak, mogą je odzyskać zasady organizacji kartowej.
Co się dzieje, gdy płatność nie była Twoja?
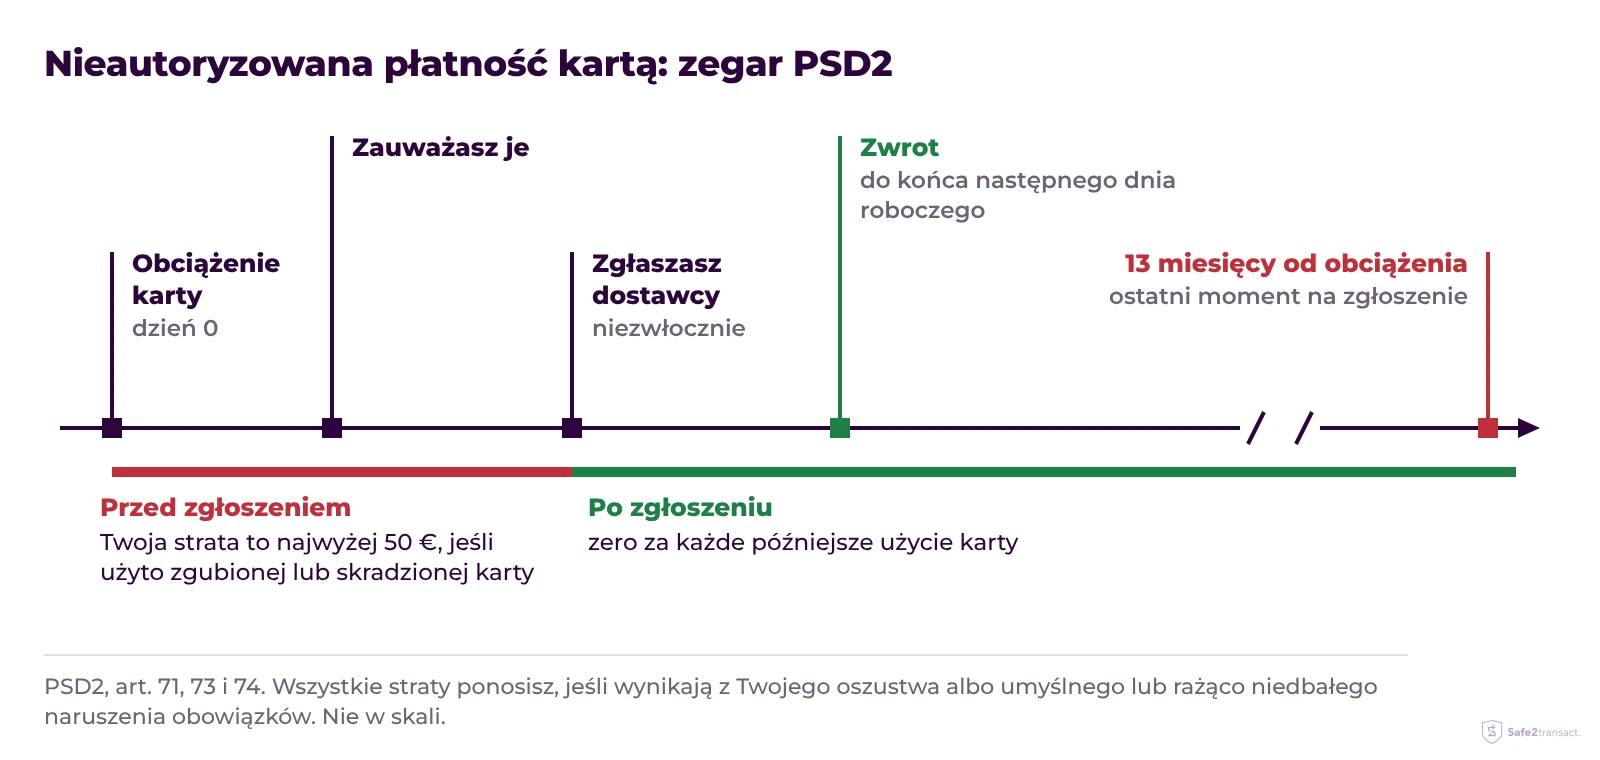
Dostawca karty musi zwrócić nieautoryzowaną płatność do końca następnego dnia roboczego po zgłoszeniu, zgodnie z art. 73 drugiej dyrektywy w sprawie usług płatniczych (PSD2).
- Zgłoś szybko. Powiadom dostawcę niezwłocznie po zauważeniu płatności, najpóźniej 13 miesięcy od dnia obciążenia (art. 71).
- Zwrot jest pełny. Rachunek wraca do stanu, jakby płatności nigdy nie było. Jedyny wyjątek: dostawca ma uzasadnione podstawy, by podejrzewać oszustwo, i zgłasza je na piśmie właściwemu organowi krajowemu (art. 73).
- Udowadnia dostawca, nie Ty. Jeśli zaprzeczasz autoryzacji płatności, dostawca musi wykazać, że była uwierzytelniona i prawidłowo zarejestrowana, a samo użycie karty nie dowodzi Twojej zgody (art. 72).
- Twoja strata ma limit. Najwyżej 50 € ponosisz, gdy zgubionej lub skradzionej karty użyto przed zgłoszeniem, a zero po zgłoszeniu lub gdy dostawca nie wymagał silnego uwierzytelnienia. Całą stratę ponosisz tylko przy oszustwie albo umyślnym lub rażąco niedbałym niedopilnowaniu karty i kodów (art. 74).
Zamroź kartę
Zamroź ją w aplikacji dostawcy: nowe płatności są od razu odrzucane.
Sprawdź każdą płatność
Zapisz datę, kwotę i sprzedawcę każdej płatności, której nie rozpoznajesz.
Zgłoś to dostawcy karty
Napisz, że płatności nie były przez Ciebie autoryzowane, i czy karta zginęła lub została skradziona.
Przypomnij się na piśmie
Jeśli zwrot nie dotrze do końca następnego dnia roboczego, napisz do dostawcy, a w razie potrzeby skorzystaj z jego procedury reklamacyjnej.
Kradzież danych karty w internecie to jeden z powodów, by robić zakupy kartą wirtualną, którą zamrozisz lub wymienisz bez ruszania karty w portfelu. Klienci Safe2transact zamrażają kartę w aplikacji, a potem kontaktują się z zespołem wsparcia, który prowadzi ich przez reklamację każdej płatności, której nie wykonali; co zrobić w przypadku zgubienia lub kradzieży karty opisuje wszystkie kroki.
Jak złożyć reklamację płatności wykonanej z Twoją zgodą?
Najpierw poproś sprzedawcę na piśmie o naprawienie sprawy, a jeśli tego nie zrobi, poproś dostawcę karty o reklamację płatności według zasad organizacji kartowej. Zwrot od sprzedawcy to najszybsze rozwiązanie, a przewodnik Visa zaleca sprzedawcom jak najszybszy zwrot przy uzasadnionej reklamacji, aby uniknąć formalnego sporu.
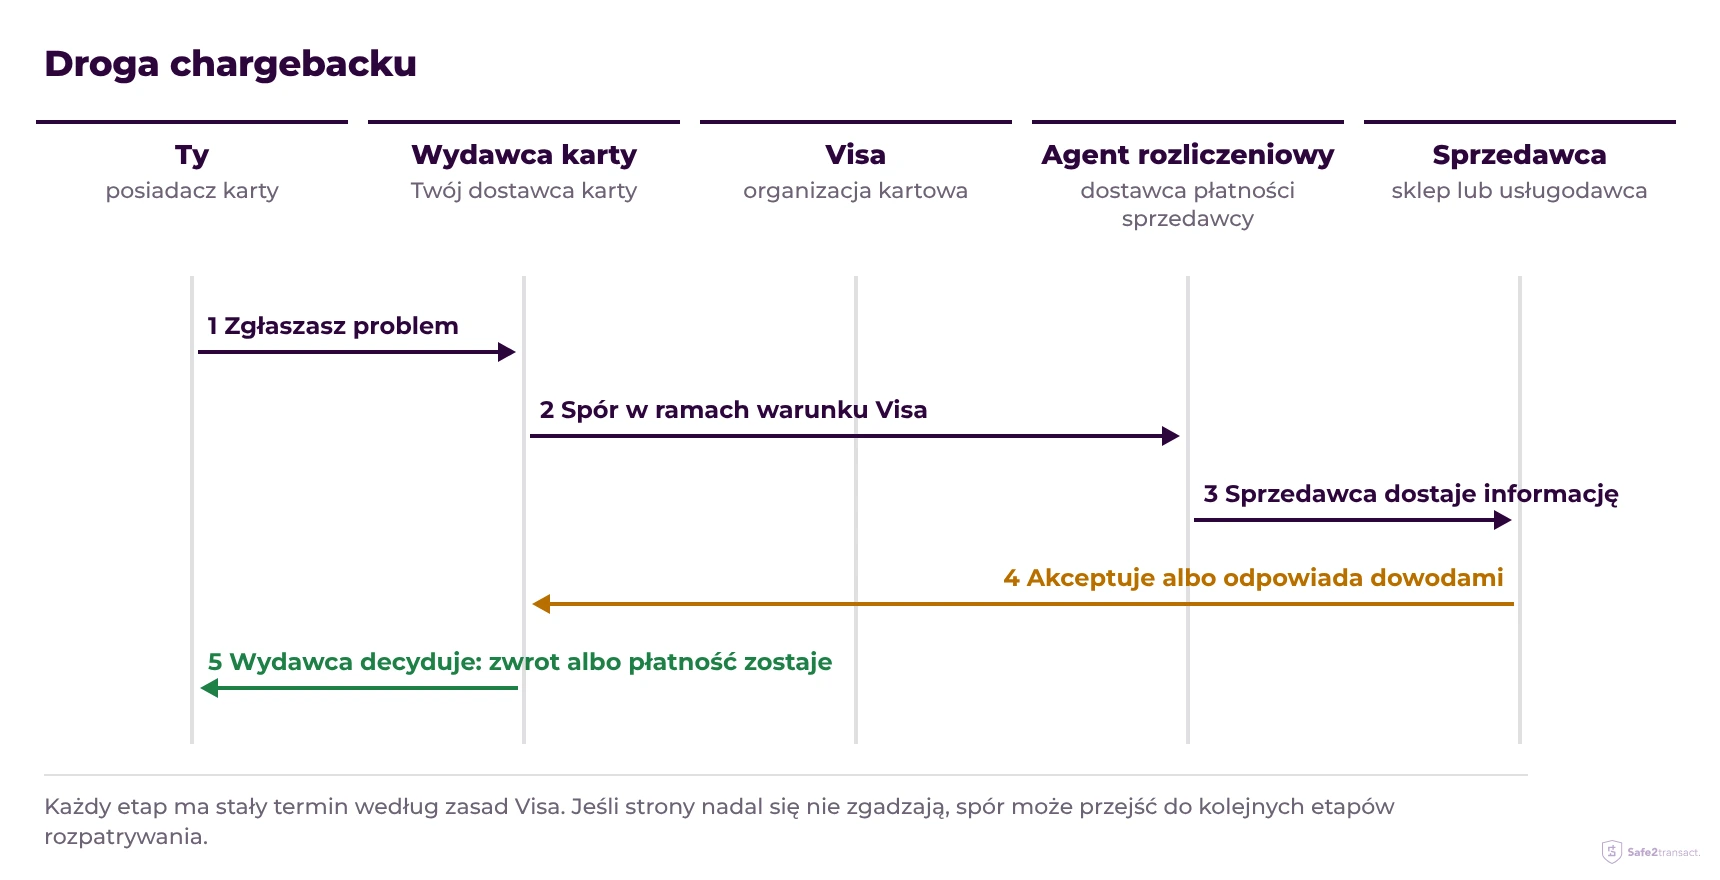
Jeśli sprzedawca odmówi albo milczy, dostawca karty zgłasza spór w ramach warunku Visa pasującego do problemu: 13.1 dla towaru, który nie dotarł, 13.3 dla towaru niezgodnego z opisem, 12.6 dla podwójnego obciążenia, 13.2 dla anulowanej subskrypcji, która nadal pobiera opłaty, i 13.6 dla obiecanego zwrotu, który nie dotarł. Mastercard ma własne kody powodów dla tych samych sytuacji.
Zasady Visa dają wydawcy termin dla każdego warunku, liczony od dnia przetworzenia transakcji albo, przy nieotrzymanych towarach i usługach, od dnia, w którym miały dotrzeć: 120 dni od tej daty i nie więcej niż 540 dni od przetworzenia (Visa, FAQ o sporach dla klientów Visa, kwiecień 2020). Dostawca karty potrzebuje części tego czasu na przygotowanie sprawy, więc zgłoś ją, gdy tylko sprzedawca miał swoją szansę.
W aplikacji Safe2transact nie ma przycisku do reklamacji płatności: klienci kontaktują się z zespołem wsparcia, podając datę, kwotę i sprzedawcę, a zespół wsparcia przejmuje reklamację.
Która ścieżka pasuje do Twojego problemu?
Wybierz, co poszło nie tak, aby zobaczyć ścieżkę, kroki po kolei, co zebrać i jaki obowiązuje termin.
Jakie dowody zachować do chargebacku?
Zachowaj to, co pokazuje, co Ci obiecano, co faktycznie dotarło i jakie kroki podjęto: według przewodnika Visa o sporze decyduje to, czy dowody spełniają warunek sporu, a nie ich ilość.
- Zakup: potwierdzenie zamówienia, paragon oraz strona produktu lub warunki z chwili zakupu.
- Płatność: data, kwota i nazwa sprzedawcy z historii transakcji kartą.
- Dostawa lub jej brak: numer przesyłki, obiecana data, zdjęcia tego, co dotarło.
- Kontakt ze sprzedawcą: e-maile i zapisy czatów, każdy z datą.
- Anulowanie lub zwrot: potwierdzenie anulowania, dowód nadania zwrotu.
Klienci Safe2transact znajdą szczegóły każdej płatności w historii transakcji kartą.
Czego chargeback nie załatwi?
Chargeback nie jest ustawowym prawem do zwrotu pieniędzy: to procedura według zasad organizacji kartowej, a wydawca karty decyduje, czy ją uruchomić i czy zakończy się sukcesem.
- Sprzedawca może odpowiedzieć. Sprzedawca może zaakceptować spór albo przesłać dowody, że płatność była prawidłowa, a sprawa może przejść do kolejnych etapów rozpatrywania według zasad Visa.
- Nie zastąpi sprzedawcy. Chargeback nie zmusi sklepu do dostawy, naprawy ani wymiany; cofa tylko płatność.
- Nie służy do zmiany zdania. Reklamowanie płatności za towar lub usługę dostarczone zgodnie z zamówieniem branża kartowa nazywa friendly fraud. Zasady Compelling Evidence 3.0 Visa pozwalają sprzedawcy internetowemu odpowiedzieć na zarzut oszustwa co najmniej dwiema wcześniejszymi, niekwestionowanymi płatnościami tą samą kartą z ostatnich 365 dni, z tego samego urządzenia lub adresu IP.
Czy przelew ma chargeback?
Nie: przelew nie ma chargebacku, bo prowadzą go tylko organizacje kartowe. Po wysłaniu przelewu SEPA dostawca może poprosić o zwrot pieniędzy, ale nie cofnie płatności sam.
Nieautoryzowany przelew wraca na podstawie PSD2 tak samo jak płatność kartą, a przed zapłatą weryfikacja odbiorcy sprawdza nazwę odbiorcy z numerem IBAN. Wyjątkiem wśród płatności z rachunku jest polecenie zapłaty SEPA: o zwrot możesz poprosić w ciągu 8 tygodni od obciążenia, bez podawania powodu (PSD2, art. 76 i 77).
Najczęściej zadawane pytania
Czy chargeback to to samo co zwrot?
Nie. Zwrot pochodzi od sprzedawcy, który zgadza się oddać pieniądze; chargeback odbiera je sprzedawcy przez organizację kartową, gdy ten się nie zgadza.
Czy chargeback coś kosztuje?
To zależy od dostawcy karty. Niektórzy pobierają opłatę za obsługę sporu: cennik Safe2transact podaje opłatę 45 € za obciążenie zwrotne lub spór. Zwrot nieautoryzowanej płatności przywraca rachunek w całości (PSD2, art. 73).
Co, jeśli hotel lub wypożyczalnia aut pobrali więcej, niż można było oczekiwać?
Jeśli przy autoryzacji płatności nie określono dokładnej kwoty, a obciążenie przekracza to, czego można było rozsądnie oczekiwać, PSD2 w większości przypadków daje prawo do zwrotu. Złóż wniosek w ciągu 8 tygodni od obciążenia; dostawca zwraca pieniądze albo uzasadnia odmowę w ciągu 10 dni roboczych (art. 76 i 77).
Czy odzyskasz pieniądze od fałszywego sklepu internetowego?
Przy płatności kartą możesz reklamować płatność jako nieotrzymany towar (warunek Visa 13.1), gdy minie termin dostawy, a sklep nie odpowiada. Przy płatności przelewem chargebacku nie ma, a dostawca może jedynie próbować odzyskać pieniądze.
Usługi wydawania konta IBAN oraz karty Visa, a także usługi płatnicze, są świadczone przez Stanhope Financial UAB, spółkę zarejestrowaną na Litwie (państwie członkowskim Unii Europejskiej) pod kodem spółki 305574870, z siedzibą pod adresem Konstitucijos pr. 7, Wilno, Litwa. Stanhope Financial UAB jest instytucją pieniądza elektronicznego (licencja EMI nr 78), upoważnioną i nadzorowaną przez Bank Litwy. Dostęp do konta IBAN oraz karty VISA jest technicznie zapewniany za pośrednictwem platformy Safe2transact.



