
Karta wirtualna a karta fizyczna: czym się różnią?
Karta wirtualna to karta płatnicza, która istnieje tylko jako dane karty w aplikacji i służy do płatności online; karta fizyczna ma chip i PIN do sklepów i bankomatów. Większość osób korzysta z obu.
Karta wirtualna i karta fizyczna różnią się miejscami, w których działają, a nie pieniędzmi, z których płacisz: obie są kartami płatniczymi w tej samej organizacji kartowej, zwykle Visa lub Mastercard, a u większości dostawców korzystają z jednego salda.
Co to jest karta wirtualna?
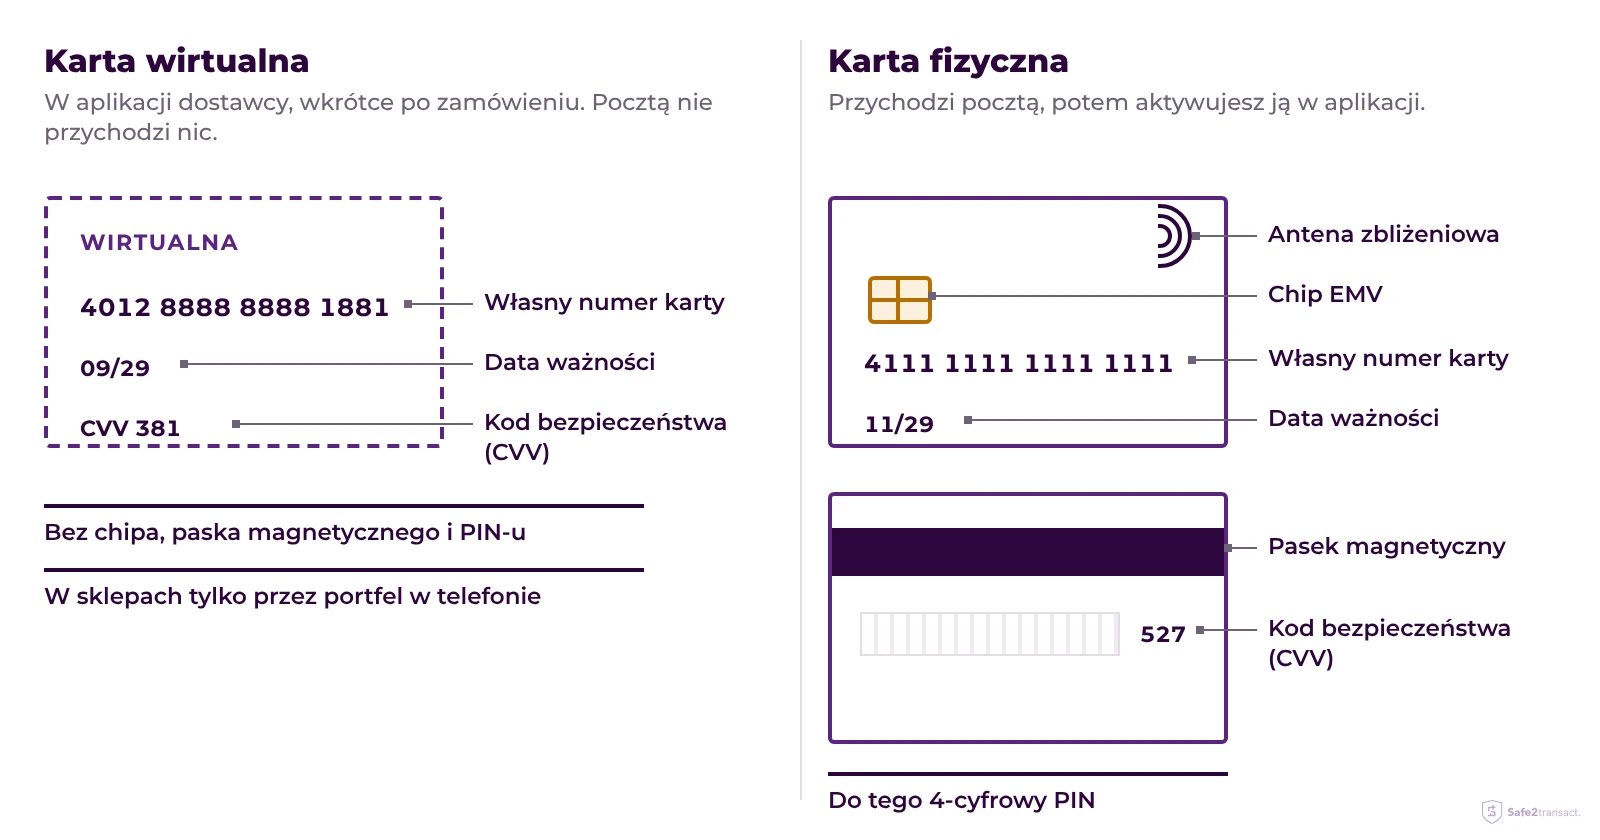
Karta wirtualna to karta płatnicza wydana bez plastiku: jej dane pojawiają się w aplikacji dostawcy, a pocztą nie przychodzi nic.
Dane karty zostają za logowaniem do aplikacji: Safe2transact na przykład pokazuje pełny numer karty i CVV dopiero po potwierdzeniu kodem z aplikacji uwierzytelniającej, a zamówienie wirtualnej karty Visa Safe2transact jest bezpłatne.
Co to jest karta fizyczna?
Karta fizyczna to wersja plastikowa: ten sam rodzaj numeru, daty ważności i CVV, a do tego chip EMV, antena do płatności zbliżeniowych, pasek magnetyczny i 4-cyfrowy PIN.
Każda płatność chipem zawiera jednorazowy kryptogram, więc skopiowany pasek magnetyczny nic nie daje przy terminalu z czytnikiem chipów. Karta przychodzi pocztą: w Safe2transact aktywujesz kartę fizyczną w aplikacji, wpisując ostatnie cztery cyfry nadrukowane na karcie. Zamówienie kosztuje w Safe2transact 11,99 € plus 3,50 € za wysyłkę; inni dostawcy pobierają inne kwoty albo nic.
Czym różni się karta wirtualna od fizycznej?
Najważniejsza różnica to zasięg: karta wirtualna płaci wszędzie tam, gdzie wpisuje się dane karty, a karta fizyczna także w terminalach i bankomatach.
| Karta wirtualna | Karta fizyczna | |
|---|---|---|
| Sklepy internetowe i aplikacje | Tak | Tak |
| Terminale w sklepach | Tylko przez portfel w telefonie | Chip, PIN lub zbliżeniowo |
| Bankomaty | Nie | Tak, z PIN-em |
| Jak ją otrzymujesz | W aplikacji, wkrótce po zamówieniu | Pocztą, potem aktywacja |
| PIN | Brak | Cztery cyfry |
| W razie zgubienia | Nie ma czego zgubić; zamroź ją, jeśli dane wyciekną | Od razu zamroź, zamów nową |
| Typowe zastosowanie | Zakupy online, subskrypcje, jednorazowe zakupy | Sklepy, gotówka, podróże, kaucje |
Obie karty to osobne instrumenty płatnicze z własnymi numerami, więc zablokowanie jednej nie wyłącza drugiej.
Czy karta wirtualna jest bezpieczniejsza w internecie?
Tak, głównie dlatego, że karta wirtualna trzyma kartę, którą nosisz przy sobie, z dala od płatności online. Numery kart wyciekają w internecie, przez wycieki danych w sklepach i przez strony phishingowe; wyciekniętą kartę wirtualną zamrażasz lub wymieniasz w aplikacji, a Twoja karta fizyczna dalej działa w sklepach.
Niezależnie od karty każdą płatność w ciągu kilku sekund akceptuje albo odrzuca wydawca, czyli firma, która wydała Twoją kartę, i to ta kontrola zapewnia bezpieczeństwo płatności online.
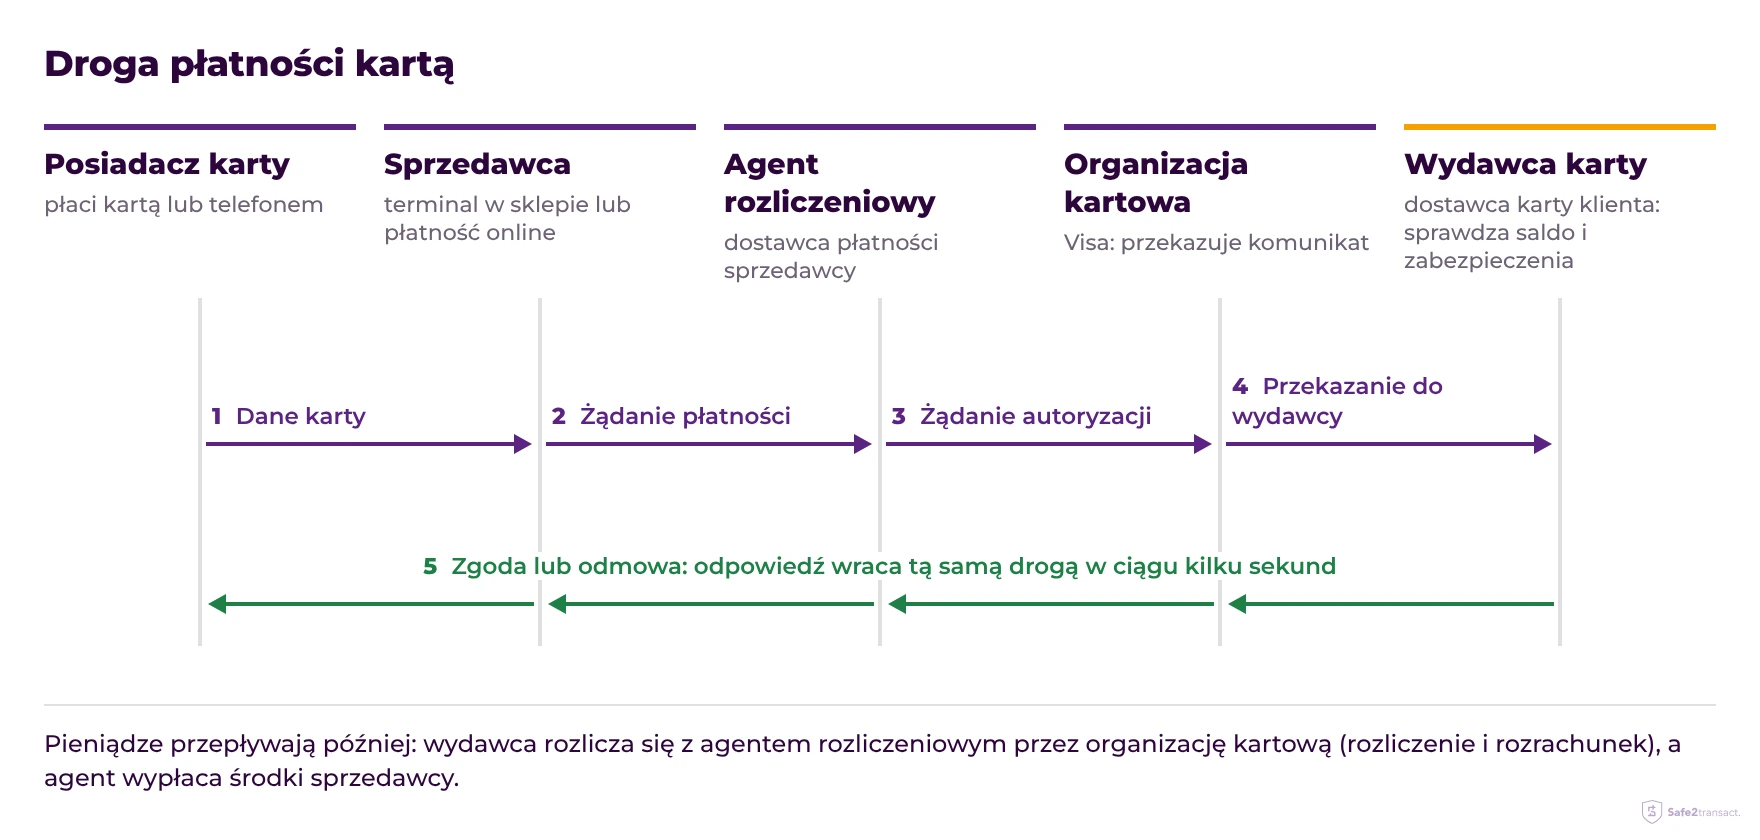
Unijne prawo płatnicze (druga dyrektywa w sprawie usług płatniczych, PSD2) wymaga silnego uwierzytelnienia klienta przy większości płatności kartą w internecie: dwóch z trzech elementów, czegoś, co wiesz, co masz i czym jesteś. Organizacje kartowe realizują je przez EMV 3-D Secure, które Visa nazywa Visa Secure, więc dostawca prosi Cię o potwierdzenie płatności w aplikacji lub kodem. Wspólny raport o oszustwach płatniczych Europejskiego Urzędu Nadzoru Bankowego i Europejskiego Banku Centralnego (grudzień 2025) wykazał, że oszustwa przy płatnościach kartą były 17 razy częstsze, gdy odbiorca płatności znajdował się poza EOG, gdzie silne uwierzytelnienie klienta nie jest wymagane prawem.
Karta wirtualna zmienia to, dokąd trafiają dane Twojej karty, a nie to, z czego płacisz.
Czy można dodać kartę wirtualną do Apple Pay lub Google Pay?
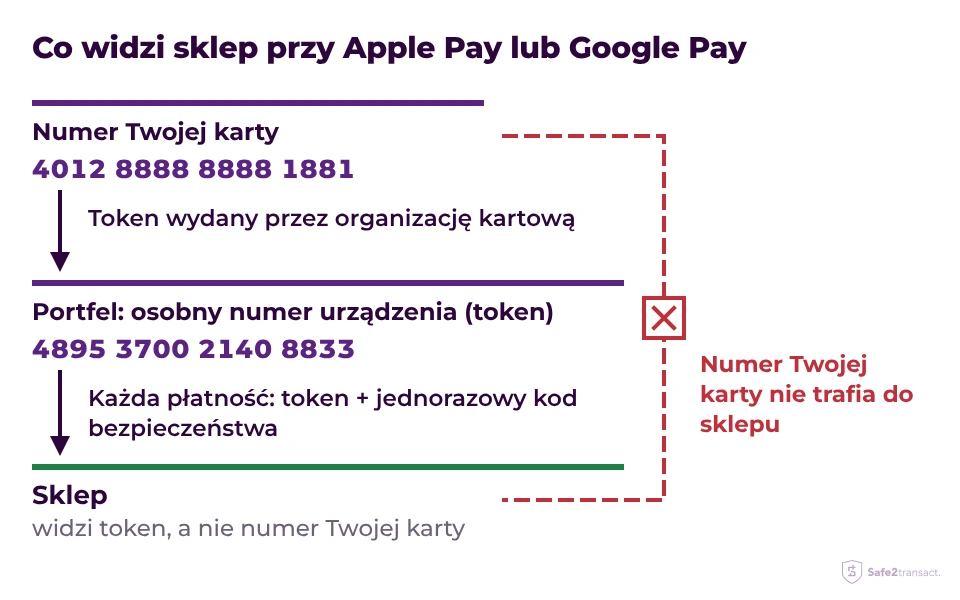
Często tak: kartę wirtualną dodaje się do portfela w telefonie tak samo jak plastikową, jeśli wydawca karty obsługuje dany portfel. Apple Pay i Google Pay nie przekazują sklepowi numeru Twojej karty. Portfel przechowuje osobny numer urządzenia, token wydany przez organizację kartową, a każda płatność ma jednorazowy kod bezpieczeństwa.
Kiedy potrzebujesz karty fizycznej?
Karty fizycznej potrzebujesz wszędzie tam, gdzie trzeba odczytać chip lub wpisać PIN, a telefon nie wchodzi w grę.
- Bankomaty. Bankomat odczytuje chip i prosi o PIN; tylko niektóre bankomaty przyjmują telefon zbliżeniowo.
- Kaucje. Hotele i wypożyczalnie samochodów często proszą przy zameldowaniu o okazanie karty, a niektóre przyjmują kaucję tylko na karcie kredytowej.
- Podróże. Druga karta jest zapasem, gdy jedna zostanie zablokowana albo terminal ją odrzuci. Korzystanie z karty za granicą wiąże się też z przewalutowaniem i opłatami w bankomatach: przeczytaj o korzystaniu z karty za granicą.
Rozporządzenie delegowane Komisji (UE) 2018/389, art. 11, pozwala wydawcom kart pominąć silne uwierzytelnienie klienta przy płatnościach zbliżeniowych kartą plastikową do 50 €, dopóki płatności zbliżeniowe od ostatniej weryfikacji nie przekroczą łącznie 150 € albo pięciu z rzędu; potem terminal prosi o PIN. Dostawcy mogą ustalać niższe limity.
Którą kartę wybrać?
Wybieraj według tego, za co płacisz; większość osób kończy z obiema.
W Safe2transact możesz mieć jednocześnie jedną wirtualną i jedną fizyczną kartę Visa. Obie płacą z jednego salda karty, które doładowujesz z rachunku IBAN natychmiast i bez opłat. Jak zamówić którąkolwiek z nich, opisuje artykuł jak zamówić kartę Visa.
Co zrobić, gdy karta zostanie zgubiona lub skradziona?
Najpierw zamroź kartę, potem sprawdź, co się stało; jeśli karta się znajdzie, odmrozisz ją jednym dotknięciem.
Zamroź kartę
Otwórz aplikację dostawcy i zamroź kartę. Nowe płatności są od razu odrzucane, online, w sklepach i zbliżeniowo.
Sprawdź transakcje
Poszukaj płatności, których nie rozpoznajesz, i zanotuj sprzedawcę, kwotę i datę.
Skontaktuj się z wydawcą karty
Zgłoś zgubienie lub kradzież karty oraz płatności, których nie wykonałeś, aby dostawca zablokował kartę na stałe i w razie potrzeby wszczął reklamację.
Wymień kartę
Zamów nową kartę. Karta wirtualna dalej działa przy płatnościach online, gdy nowa karta plastikowa jest w drodze.
Klienci Safe2transact znajdą wszystkie kroki w artykule co zrobić w przypadku zgubienia lub kradzieży karty. Zablokowanej na stałe karty nie da się ponownie aktywować, więc blokuj ją na stałe dopiero wtedy, gdy masz pewność, że przepadła.
Najczęściej zadawane pytania
Czy karta wirtualna i fizyczna mają ten sam numer?
Nie, nawet jeśli obie korzystają z tego samego salda. Subskrypcję opłacaną kartą wirtualną musisz przenieść ręcznie, jeśli chcesz płacić za nią kartą plastikową.
Czy karta wirtualna traci ważność?
Tak. Karta wirtualna ma datę ważności jak karta plastikowa, a sprzedawca, który ją zapisał, potrzebuje nowych danych po wymianie karty.
Czy karta wirtualna to karta kredytowa?
Niekoniecznie. Karta wirtualna to forma, a nie rodzaj kredytu: jest debetowa, kredytowa lub przedpłacona w zależności od rachunku, do którego jest wydana. Karta debetowa płaci pieniędzmi, które już są na rachunku, kredytowa pożyczonymi, a przedpłacona saldem doładowanym z góry.
Usługi wydawania konta IBAN oraz karty Visa, a także usługi płatnicze, są świadczone przez Stanhope Financial UAB, spółkę zarejestrowaną na Litwie (państwie członkowskim Unii Europejskiej) pod kodem spółki 305574870, z siedzibą pod adresem Konstitucijos pr. 7, Wilno, Litwa. Stanhope Financial UAB jest instytucją pieniądza elektronicznego (licencja EMI nr 78), upoważnioną i nadzorowaną przez Bank Litwy. Dostęp do konta IBAN oraz karty VISA jest technicznie zapewniany za pośrednictwem platformy Safe2transact.



