
Przelew SEPA: ile trwa, ile kosztuje i jak działa
Przelew SEPA to płatność w euro z jednego numeru IBAN na inny w dowolnym kraju Jednolitego Obszaru Płatności w Euro. Standardowy przelew trafia do dostawcy odbiorcy najpóźniej do końca następnego dnia roboczego, a SEPA Instant w 10 sekund, w każdy dzień.
Co to jest przelew SEPA?
Przelew SEPA to płatność w euro z jednego numeru IBAN na inny w dowolnym kraju Jednolitego Obszaru Płatności w Euro, według tych samych zasad w każdym państwie. To podstawa płatności w euro: przelew z Warszawy do Lizbony działa tak samo jak przelew w euro w obrębie Warszawy.
Jakie kraje należą do SEPA?
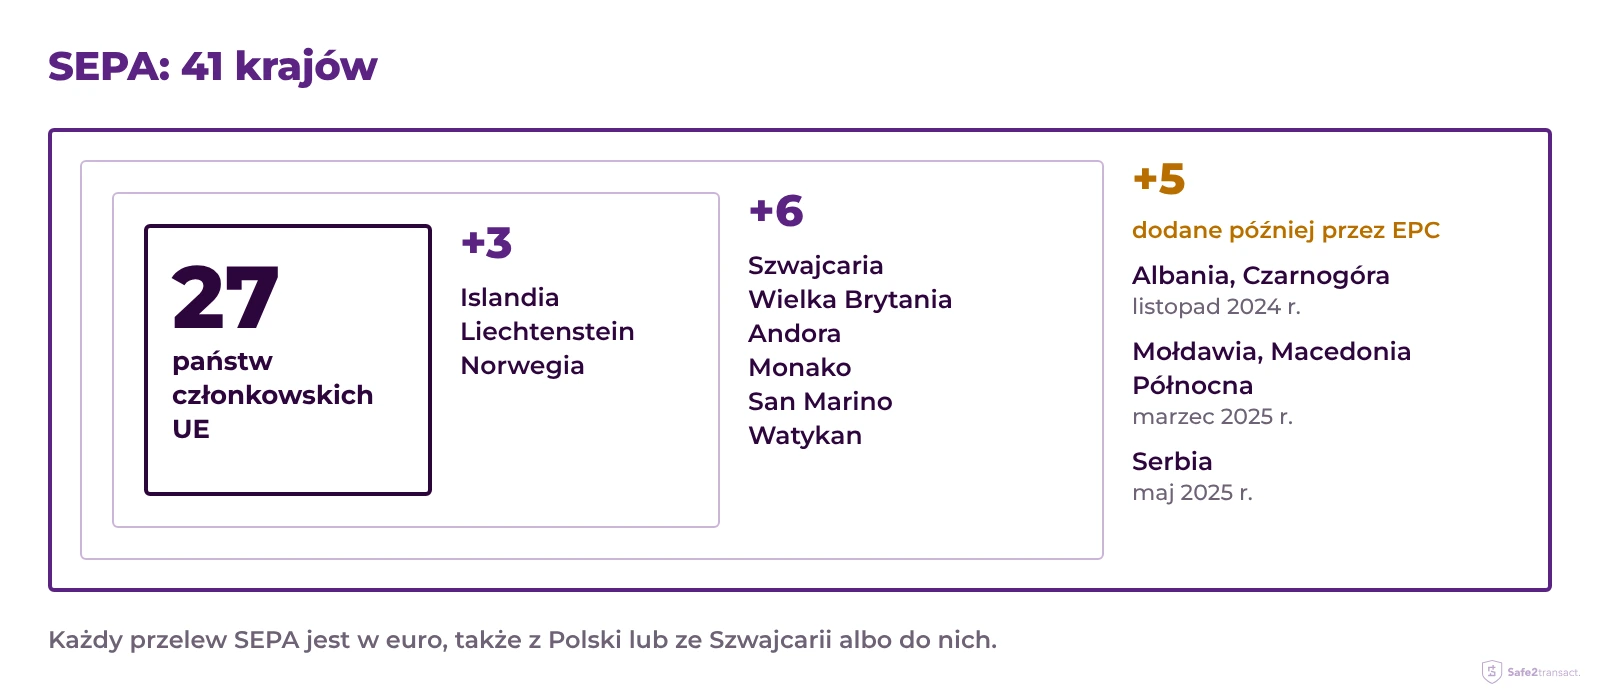
SEPA obejmuje 41 krajów: 27 państw członkowskich UE, Islandię, Liechtenstein i Norwegię, Szwajcarię, Wielką Brytanię, Andorę, Monako, San Marino i Watykan, a także pięć krajów, które EPC dodała później do zasięgu geograficznego schematów: Albanię i Czarnogórę (listopad 2024 r.), Mołdawię i Macedonię Północną (marzec 2025 r.) oraz Serbię (maj 2025 r.). Dostawcy przystępują do schematów pojedynczo, więc to rejestr uczestników EPC, a nie lista krajów, pokazuje, czy dany dostawca jest osiągalny.
SEPA dotyczy waluty, a nie kraju: każdy przelew SEPA jest w euro, także z Polski lub ze Szwajcarii albo do nich, a przelew w złotych lub frankach szwajcarskich nie jest płatnością SEPA. Z rachunku w złotych przelew SEPA wyjdzie tylko wtedy, gdy dostawca przewalutuje kwotę na euro.
Jakie są rodzaje płatności SEPA?
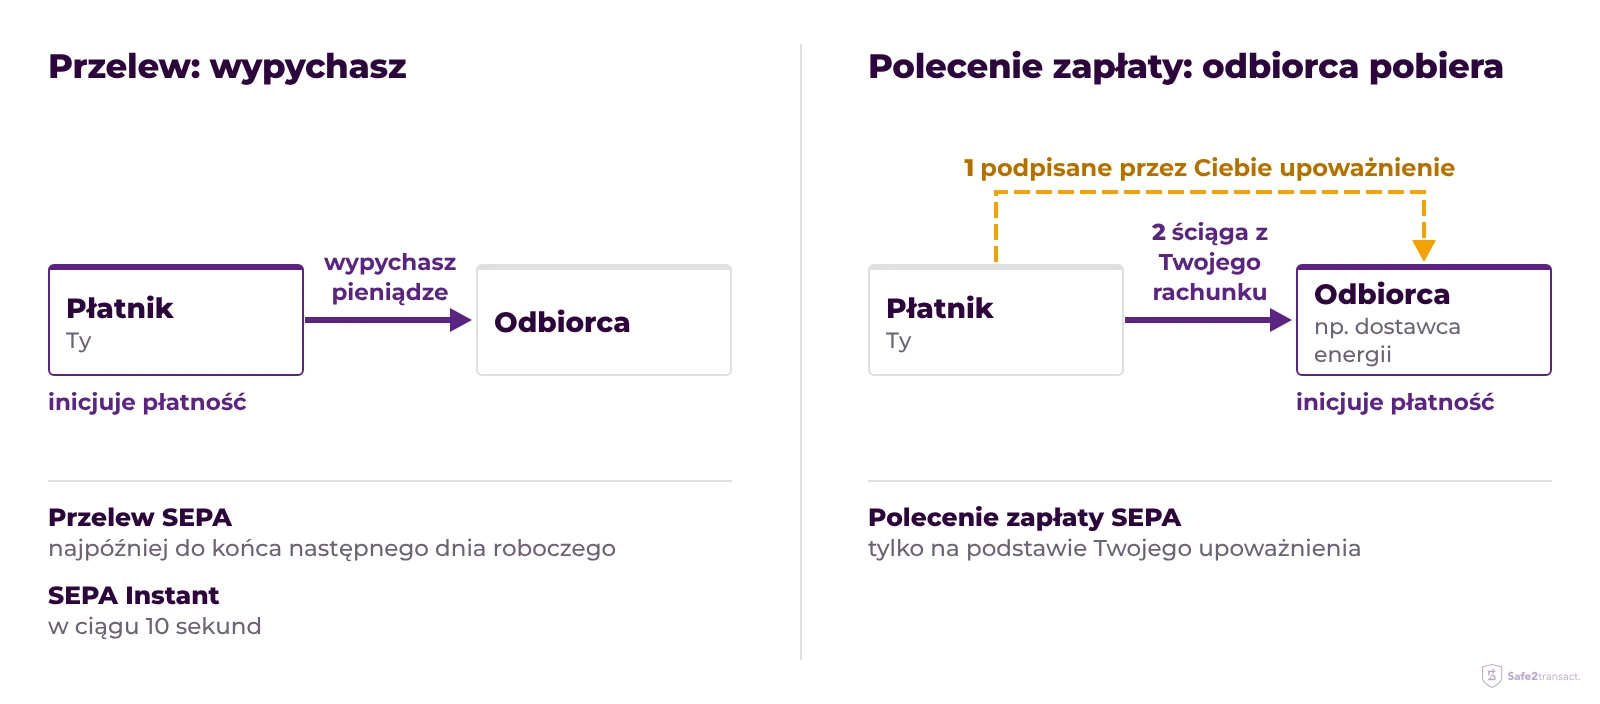
EPC prowadzi trzy schematy płatnicze: polecenie przelewu SEPA (SEPA Credit Transfer, SCT), natychmiastowe polecenie przelewu SEPA (SCT Inst) i polecenie zapłaty SEPA (SEPA Direct Debit, SDD). Dwa pierwsze to polecenia przelewu (credit transfer): wypychasz pieniądze do odbiorcy. Przy poleceniu zapłaty odbiorca je pobiera: firma, np. dostawca energii, ściąga je z Twojego rachunku na podstawie podpisanego przez Ciebie upoważnienia. Oba przelewy przenoszą te same dane na te same rachunki, ale różnią się szybkością, dniami działania i tym, czy można je zatrzymać.
| Przelew SEPA (standardowy) | SEPA Instant | |
|---|---|---|
| Pieniądze docierają | Najpóźniej do końca następnego dnia roboczego | W ciągu 10 sekund |
| Działa | W dni robocze | Codziennie, przez całą dobę |
| Kwota maksymalna | Ustala Twój dostawca | Od 2025 r. brak limitu w schemacie; limity może ustalić dostawca i Ty |
| Cena | Taka jak przelewu krajowego (w UE) | Nie wyższa niż zwykłego przelewu u tego samego dostawcy |
| Zatrzymanie po wysłaniu | Tylko przelew z przyszłą datą, do końca poprzedniego dnia roboczego | Nie: staje się ostateczny w kilka sekund |
| Główny przepis | PSD2, art. 83 | Rozporządzenie w sprawie płatności natychmiastowych (UE) 2024/886 |
SEPA Instant staje się standardem. Zgodnie z rozporządzeniem w sprawie płatności natychmiastowych każdy dostawca w strefie euro, który oferuje przelewy w euro, musi od 9 stycznia 2025 r. przyjmować przelewy natychmiastowe, a od 9 października 2025 r. także je wysyłać. Instytucje płatnicze i instytucje pieniądza elektronicznego, czyli licencje, na których działa większość aplikacji fintech, mają czas do 9 kwietnia 2027 r. W Polsce i innych krajach UE spoza strefy euro dostawcy muszą przyjmować przelewy natychmiastowe w euro od 9 stycznia 2027 r. i wysyłać je od 9 lipca 2027 r. (harmonogram Europejskiego Banku Centralnego); do tego czasu zależy to od Twojego dostawcy.
Jaką drogę pokonuje przelew SEPA?
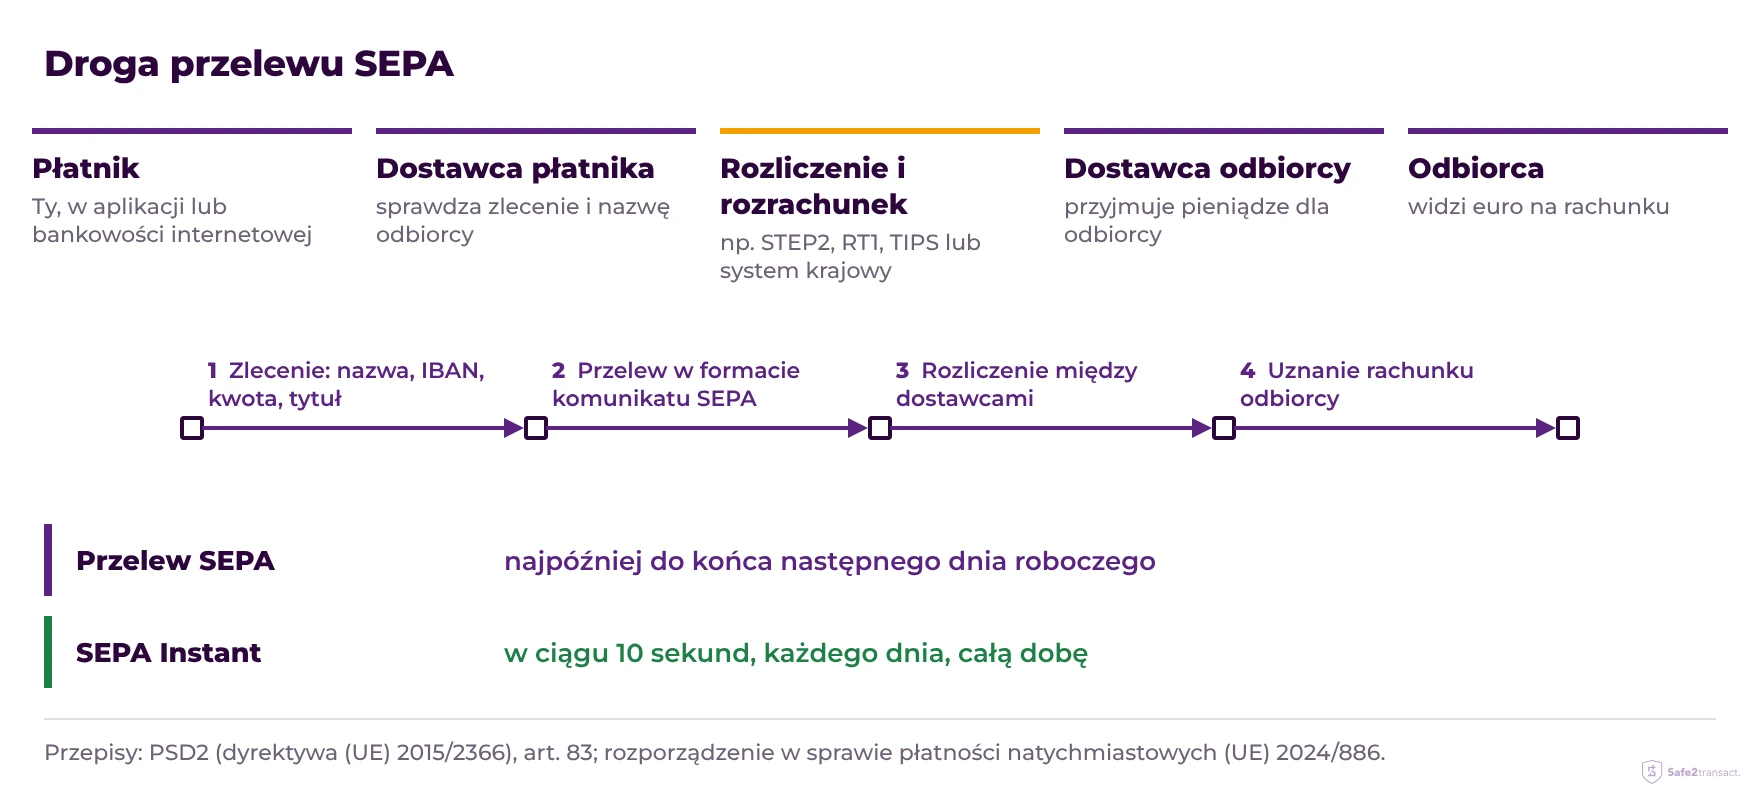
Między Tobą a odbiorcą przelew SEPA przechodzi przez trzy ogniwa: Twojego dostawcę usług płatniczych, system rozliczeniowy i dostawcę odbiorcy.
Składasz zlecenie płatnicze
Wpisujesz nazwę odbiorcy, IBAN, kwotę i tytuł. Twój dostawca porównuje nazwę z numerem IBAN, a Ty zatwierdzasz przelew silnym uwierzytelnieniem: kodem, odciskiem palca lub potwierdzeniem w aplikacji.
Twój dostawca sprawdza i wysyła przelew
Dostawca sprawdza saldo, kontroluje płatność pod kątem oszustw i sankcji, obciąża Twój rachunek i wysyła standardowy komunikat SEPA (ISO 20022 XML).
System rozliczeniowy rozlicza płatność
System rozliczeniowy przekazuje przelew dalej i rozlicza pieniądze między dostawcami: STEP2 spółki EBA CLEARING dla przelewów standardowych, TIPS Eurosystemu i RT1 spółki EBA CLEARING dla natychmiastowych albo system krajowy.
Dostawca odbiorcy uznaje rachunek
Dostawca odbiorcy musi od razu udostępnić mu kwotę (PSD2, art. 87).
Odbiorca widzi pieniądze
Płatność pojawia się z Twoim imieniem i nazwiskiem oraz tytułem; dzięki temu faktury łączy się z płatnościami.
Ile trwa przelew SEPA?
Standardowy przelew SEPA trafia do dostawcy odbiorcy najpóźniej do końca następnego dnia roboczego po dniu, w którym Twój dostawca otrzymał zlecenie (PSD2, art. 83); SEPA Instant trwa najwyżej 10 sekund, o każdej porze każdego dnia. O najpóźniejszym terminie zwykłego przelewu decydują trzy rzeczy:
- Dni robocze. Rozliczenia między dostawcami odbywają się w dni robocze systemu TARGET: od poniedziałku do piątku, z wyjątkiem Nowego Roku, Wielkiego Piątku, Poniedziałku Wielkanocnego, 1 maja oraz 25 i 26 grudnia. Dostawca nieczynny w święto krajowe może doliczyć dzień.
- Godzina graniczna. Zlecenie złożone po godzinie granicznej dostawcy, ustalonej pod koniec dnia roboczego, uznaje się za otrzymane w następnym dniu roboczym (PSD2, art. 78).
- Dzień wysłania. Zlecenie złożone w sobotę uznaje się za otrzymane w poniedziałek, więc pieniądze mogą dotrzeć dopiero we wtorek wieczorem.
Przepisy określają najpóźniejszy termin, a nie typowy: wiele zwykłych przelewów dociera jeszcze tego samego dnia, a przelew zlecony w formie papierowej może trwać o dzień roboczy dłużej.
Czego potrzebujesz do przelewu SEPA?
Potrzebujesz czterech danych: nazwy odbiorcy, jego numeru IBAN, kwoty w euro i tytułu przelewu.
- Nazwa odbiorcy: imię i nazwisko albo nazwa firmy, do której należy rachunek, zapisane tak jak na rachunku.
- IBAN: numer rachunku odbiorcy, do 34 znaków, którego dwie cyfry kontrolne wychwytują większość literówek.
- Kwota: zawsze w euro.
- Tytuł przelewu: dowolny tekst, np. numer faktury, żeby odbiorca wiedział, za co są pieniądze.
Kod BIC nie jest potrzebny: rozporządzenie SEPA zabrania dostawcom żądania go od 1 lutego 2014 r. przy płatnościach krajowych i od 1 lutego 2016 r. przy płatnościach do innych krajów (art. 5 ust. 7), więc pole BIC możesz zostawić puste. W aplikacji Safe2transact dokonywanie płatności wymaga właśnie tych danych.
Ile kosztuje przelew SEPA?
W UE przelew w euro do innego kraju kosztuje tyle samo co przelew krajowy na tę samą kwotę u tego samego dostawcy (rozporządzenie (UE) 2021/1230, art. 3). W strefie euro chodzi o krajowy przelew w euro, a w Polsce o krajowy przelew w złotych. Przepis porównuje ceny, ale nie sprawia, że przelewy są darmowe, a niektórzy dostawcy pobierają taką samą stałą opłatę za oba.
W UE wysłanie euro za granicę kosztuje tyle samo co wysłanie ich na drugą stronę ulicy.
Trzy kolejne zasady chronią przejrzystość ceny:
- SEPA Instant nie może kosztować więcej niż zwykły przelew u tego samego dostawcy, a weryfikacja odbiorcy jest bezpłatna (rozporządzenie w sprawie płatności natychmiastowych, art. 5b).
- Nic nie znika po drodze. Każda strona płaci swojemu dostawcy, a przekazywana jest pełna kwota; tylko dostawca odbiorcy może potrącić swoją opłatę, jeśli odbiorca się zgodził (PSD2, art. 81).
- Poza UE, np. do Wielkiej Brytanii lub Szwajcarii, zasada równej ceny nie obowiązuje.
Na czym polega weryfikacja odbiorcy (Verification of Payee)?
Weryfikacja odbiorcy, po angielsku Verification of Payee, to bezpłatne sprawdzenie przed zatwierdzeniem przelewu SEPA, zwykłego lub natychmiastowego: Twój dostawca pyta dostawcę odbiorcy, czy wpisana nazwa należy do numeru IBAN, i pokazuje zgodność, częściową zgodność, brak zgodności albo informację, że weryfikacja była niemożliwa. Jest obowiązkowa w strefie euro od 9 października 2025 r., a w pozostałych krajach UE, w tym w Polsce, od 9 lipca 2027 r. Poradnik o tym, co to jest weryfikacja odbiorcy i co oznacza każdy jej wynik, omawia cztery wyniki, odpowiedzialność za przelew zatwierdzony mimo ostrzeżenia i to, czego weryfikacja nie wykryje.
Safe2transact wykonuje weryfikację przed każdą płatnością SEPA; w Pomocy znajdziesz opis tego, co oznacza każdy wynik weryfikacji nazwy odbiorcy.
Czy przelewy SEPA mają limity?
Schematy SEPA nie narzucają maksimum: od zbioru zasad z 2025 r. SEPA Instant nie ma limitu kwoty na poziomie schematu, a wcześniej wynosił on 100 000 euro. Limity wynikają z innych źródeł:
- Twój dostawca ustala limity na przelew, dzień lub miesiąc w zależności od rachunku i kontroli ryzyka.
- Ty możesz ustawić własny limit przelewów natychmiastowych, dzienny lub na transakcję (rozporządzenie w sprawie płatności natychmiastowych, art. 5a).
- Format komunikatu ogranicza tytuł przelewu do 140 znaków, a nazwę odbiorcy do 70.
Co zrobić, gdy przelew SEPA pójdzie nie tak?
Działaj od razu: to, co odzyskasz, zależy od rodzaju błędu i od tego, jak szybko Twój dostawca skontaktuje się z dostawcą odbiorcy.
- Błędny IBAN w zleceniu. Przelew na wpisany numer IBAN uznaje się za wykonany prawidłowo, więc Twój dostawca nie odpowiada. Musi jednak, przy współpracy dostawcy odbiorcy, podjąć uzasadnione starania, aby odzyskać pieniądze, a jeśli to się nie uda, na pisemny wniosek przekazać Ci informacje do samodzielnego dochodzenia zwrotu (PSD2, art. 88).
- Płatność bez Twojej autoryzacji albo wykonana nieprawidłowo. Zgłoś ją dostawcy bez zbędnej zwłoki, najpóźniej 13 miesięcy od obciążenia rachunku (PSD2, art. 71). Nieautoryzowaną płatność dostawca musi zwrócić najpóźniej do końca następnego dnia roboczego, chyba że podejrzewa oszustwo i to zgłosi (art. 73).
- Polecenie zapłaty, które chcesz cofnąć. Zwrotu autoryzowanego polecenia zapłaty SEPA Core możesz żądać w ciągu ośmiu tygodni, bez podawania przyczyny (PSD2, art. 76 i 77; zasady schematu SDD Core).
Najczęściej zadawane pytania
Czy mogę anulować przelew SEPA po wysłaniu?
Zwykle nie: gdy dostawca otrzyma zlecenie, nie możesz go już odwołać (PSD2, art. 80), z wyjątkiem przelewu z przyszłą datą do końca poprzedniego dnia roboczego. W przypadku przelewu już wysłanego dostawca może poprosić dostawcę odbiorcy o zwrot pieniędzy, ale odbiorca musi się zgodzić.
Czy przelew SEPA to to samo co przelew SWIFT?
Nie. Przelew SEPA jest zawsze w euro, nie wychodzi poza SEPA i podlega jednym zasadom co do czasu i ceny. Przelew SWIFT może być w wielu walutach i trafić do niemal każdego kraju, często przez banki korespondentów, z których każdy może pobrać opłatę.
Dlaczego mój przelew trwał dłużej niż jeden dzień roboczy?
Oprócz godziny granicznej, weekendów i świąt płatność może zatrzymać dodatkowa kontrola pod kątem oszustw lub zgodności z przepisami. Zapytaj dostawcę, którego dnia otrzymał zlecenie: termin liczy się od tego dnia.
Usługi wydawania konta IBAN oraz karty Visa, a także usługi płatnicze, są świadczone przez Stanhope Financial UAB, spółkę zarejestrowaną na Litwie (państwie członkowskim Unii Europejskiej) pod kodem spółki 305574870, z siedzibą pod adresem Konstitucijos pr. 7, Wilno, Litwa. Stanhope Financial UAB jest instytucją pieniądza elektronicznego (licencja EMI nr 78), upoważnioną i nadzorowaną przez Bank Litwy. Dostęp do konta IBAN oraz karty VISA jest technicznie zapewniany za pośrednictwem platformy Safe2transact.



