
Co to jest weryfikacja odbiorcy (VoP)?
Weryfikacja odbiorcy (Verification of Payee, VoP) to bezpłatne sprawdzenie, czy wpisana nazwa odbiorcy zgadza się z nazwą posiadacza rachunku o danym numerze IBAN, zanim zatwierdzisz przelew w euro. Dostawca pokazuje jeden z czterech wyników: zgodność, częściowa zgodność, brak zgodności albo weryfikacja niemożliwa.
Co to jest weryfikacja odbiorcy?
Weryfikacja odbiorcy (ang. Verification of Payee, VoP) to sprawdzenie, które Twój dostawca usług płatniczych musi wykonać, zanim zatwierdzisz przelew w euro: pyta dostawcę odbiorcy, czy wpisana nazwa należy do podanego numeru IBAN, i pokazuje Ci odpowiedź. Obowiązek wynika z art. 5c rozporządzenia SEPA (UE) nr 260/2012, dodanego przez rozporządzenie w sprawie płatności natychmiastowych (UE) 2024/886, i obejmuje przelewy zwykłe i natychmiastowe. Spośród zabezpieczeń płatności w euro tylko to jedno patrzy dalej niż numer, na osobę.
Przed VoP nikt nie porównywał nazwy w zleceniu płatniczym z rachunkiem. Dwie cyfry kontrolne numeru IBAN wyłapują literówki, ale poprawny IBAN, który należy do kogoś innego, je przechodzi, a przelew wykonany na podany przez Ciebie IBAN uznaje się za prawidłowo wykonany, bez względu na wpisaną nazwę (PSD2, art. 88).
Jak działa weryfikacja odbiorcy?
Weryfikacja odbiorcy to pytanie i odpowiedź między dwoma dostawcami, zadane w kilka sekund po wpisaniu danych odbiorcy, a przed pokazaniem Ci przycisku zatwierdzenia.
Wpisujesz nazwę i IBAN odbiorcy
W przypadku osoby nazwa to imię i nazwisko, w przypadku firmy jej nazwa handlowa lub prawna (art. 2 pkt 1d rozporządzenia (UE) nr 260/2012).
Twój dostawca wysyła zapytanie
Sprawdza, czy IBAN ma poprawną budowę, i wysyła do dostawcy odbiorcy jedno zapytanie VoP na każdy numer IBAN.
Dostawca odbiorcy porównuje dane
Porównuje nazwę ze swoimi danymi dla tego rachunku i odpowiada jednym z czterech wyników. Przy częściowej zgodności dołącza nazwę posiadacza rachunku.
Widzisz odpowiedź
Regulamin EPC przewiduje najwyżej 5 sekund od zapytania do odpowiedzi, najlepiej 1 sekundę lub mniej, każdego dnia, przez całą dobę. Brak odpowiedzi w ciągu 5 sekund oznacza „weryfikację niemożliwą”.
Decydujesz
Zatwierdzasz, poprawiasz dane albo przerywasz. Pieniądze nie wychodzą z rachunku, dopóki nie zatwierdzisz przelewu.
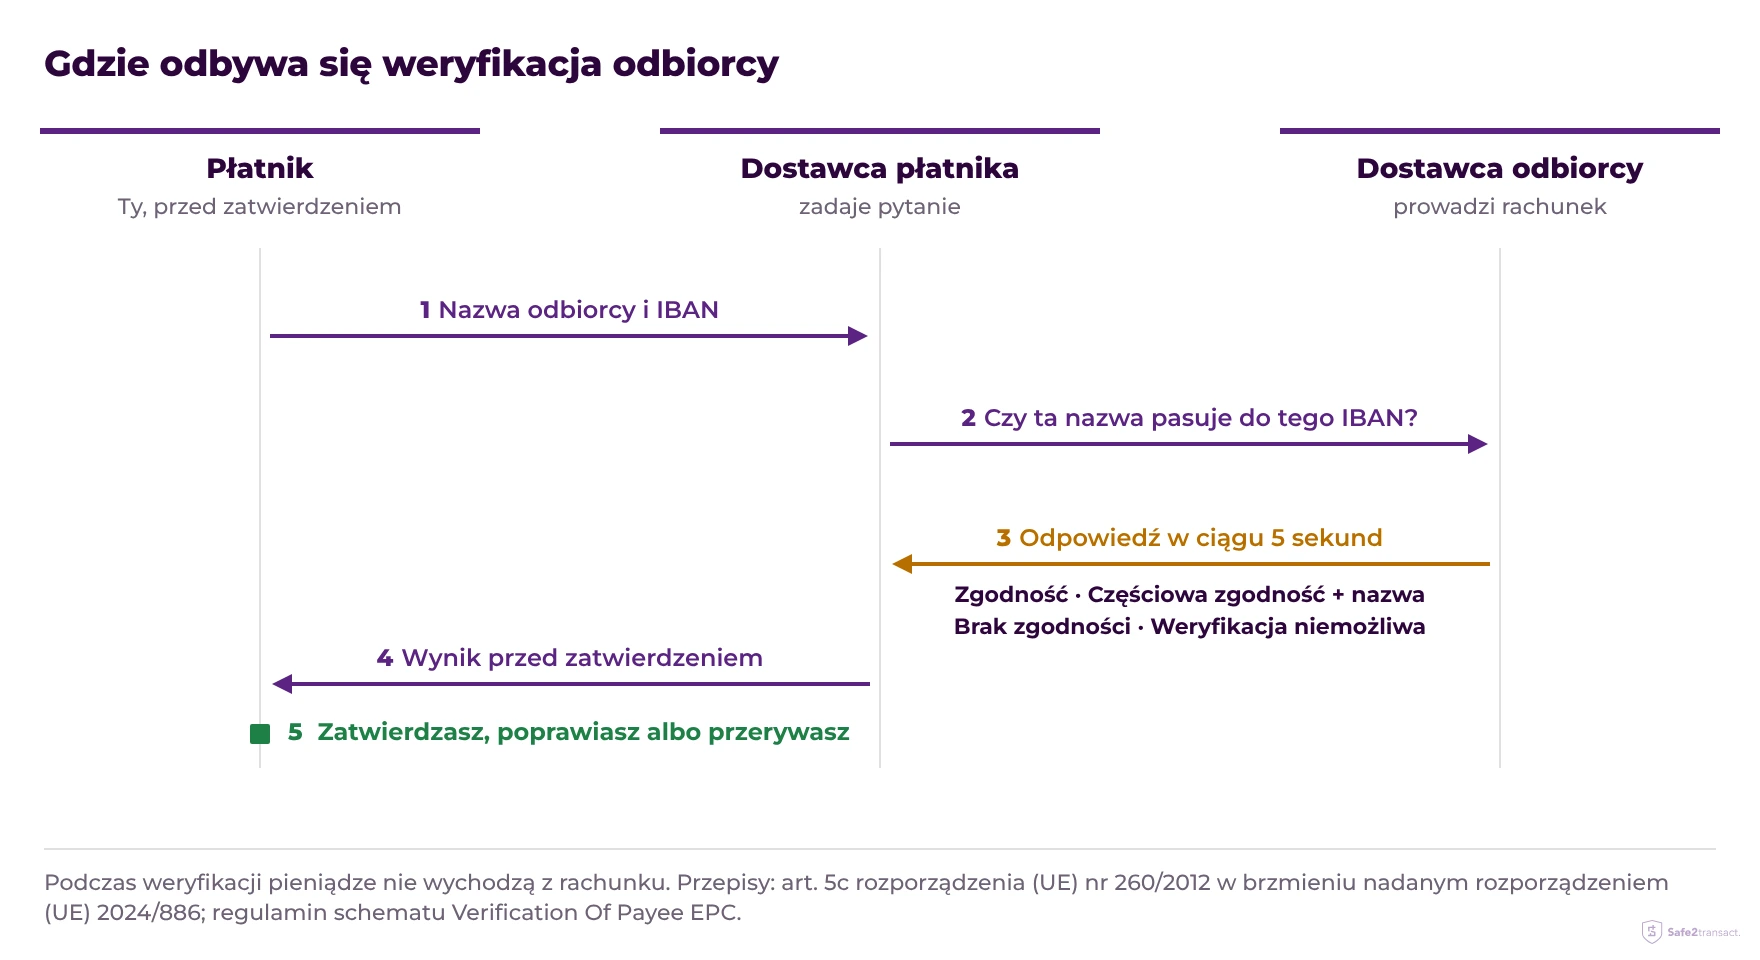
Każdy przelew ma własną weryfikację, także do odbiorców, którym płacisz od lat: według pytań i odpowiedzi Komisji Europejskiej do rozporządzenia w sprawie płatności natychmiastowych dostawca płatnika musi zapewnić weryfikację „dla każdego polecenia przelewu”. Wyjątki są dwa. Papierowe zlecenie złożone pod Twoją nieobecność nie jest weryfikowane, a firma wysyłająca pakiet płatności może zrezygnować z usługi i w każdej chwili do niej wrócić (art. 5c ust. 4 i 6). Konsument nie może zrezygnować.
Co oznaczają cztery wyniki?
Regulamin schematu Verification Of Payee EPC określa cztery wyniki: zgodność (Match), częściową zgodność z nazwą posiadacza rachunku (Close Match), brak zgodności (No Match) i weryfikację niemożliwą. Każdy wynik inny niż zgodność dostawca musi Ci przekazać od razu, w takiej postaci, w jakiej podał go dostawca odbiorcy.
| Wynik | Co pokazuje Twój dostawca | Co zrobić |
|---|---|---|
| Zgodność | Nazwa i IBAN do siebie pasują | Zatwierdź, jeśli sama płatność jest oczekiwana |
| Częściowa zgodność | Nazwę posiadacza rachunku w brzmieniu dostawcy odbiorcy, np. „Anna Kowalska”, gdy wpisano „Anna Kowalksa” | Użyj tej nazwy, jeśli to osoba lub firma, której chcesz zapłacić; przerwij, jeśli jej nie znasz |
| Brak zgodności | Ostrzeżenie, że pieniądze mogą trafić na rachunek, który nie należy do wskazanego odbiorcy | Sprawdź IBAN i nazwę u odbiorcy kanałem, któremu już ufasz |
| Weryfikacja niemożliwa | Informację, że sprawdzenie się nie udało, z tym samym ostrzeżeniem | Sprawdź dane samodzielnie; ponów, jeśli dostawca na to pozwala |
Rozporządzenie nie podaje wzoru na częściową zgodność: zalecenia EPC dotyczące porównywania wskazują, kiedy drobna różnica, np. literówka albo brak drugiego imienia, liczy się jako prawie zgodna. W przypadku firmy możesz wpisać nazwę handlową albo prawną. Komisja Europejska oczekuje, że dostawcy sprawdzą obie, a więc będą zbierać nazwy handlowe swoich klientów; nazwa handlowa, której dostawca odbiorcy nie zna, może dać wynik „brak zgodności”.
Przy częściowej zgodności dostawca odbiorcy podaje tylko nazwę posiadacza rachunku, któremu chcesz zapłacić, i nigdy nie ujawnia pozostałych współposiadaczy rachunku wspólnego (regulamin EPC, pkt 3.2). Brak zgodności nie zwraca żadnej nazwy.
Czy po ostrzeżeniu nadal możesz zapłacić?
Tak. Weryfikacja odbiorcy informuje, ale nigdy nie blokuje: zgodnie z rozporządzeniem usługa nie uniemożliwia płatnikom autoryzacji danego polecenia przelewu (art. 5c ust. 5). Jeśli zatwierdzisz przelew po częściowej zgodności, braku zgodności albo weryfikacji niemożliwej, dostawca musi Ci wyjaśnić, co zignorowanie powiadomienia oznacza dla jego odpowiedzialności i Twojego prawa do zwrotu (art. 5c ust. 7).
Weryfikacja odbiorcy ostrzega, ale nigdy nie decyduje: po ostrzeżeniu wybór, czy zapłacić, i ryzyko przelewu na niewłaściwy rachunek należą do Ciebie.
Kto odpowiada, gdy pieniądze trafią na niewłaściwy rachunek?
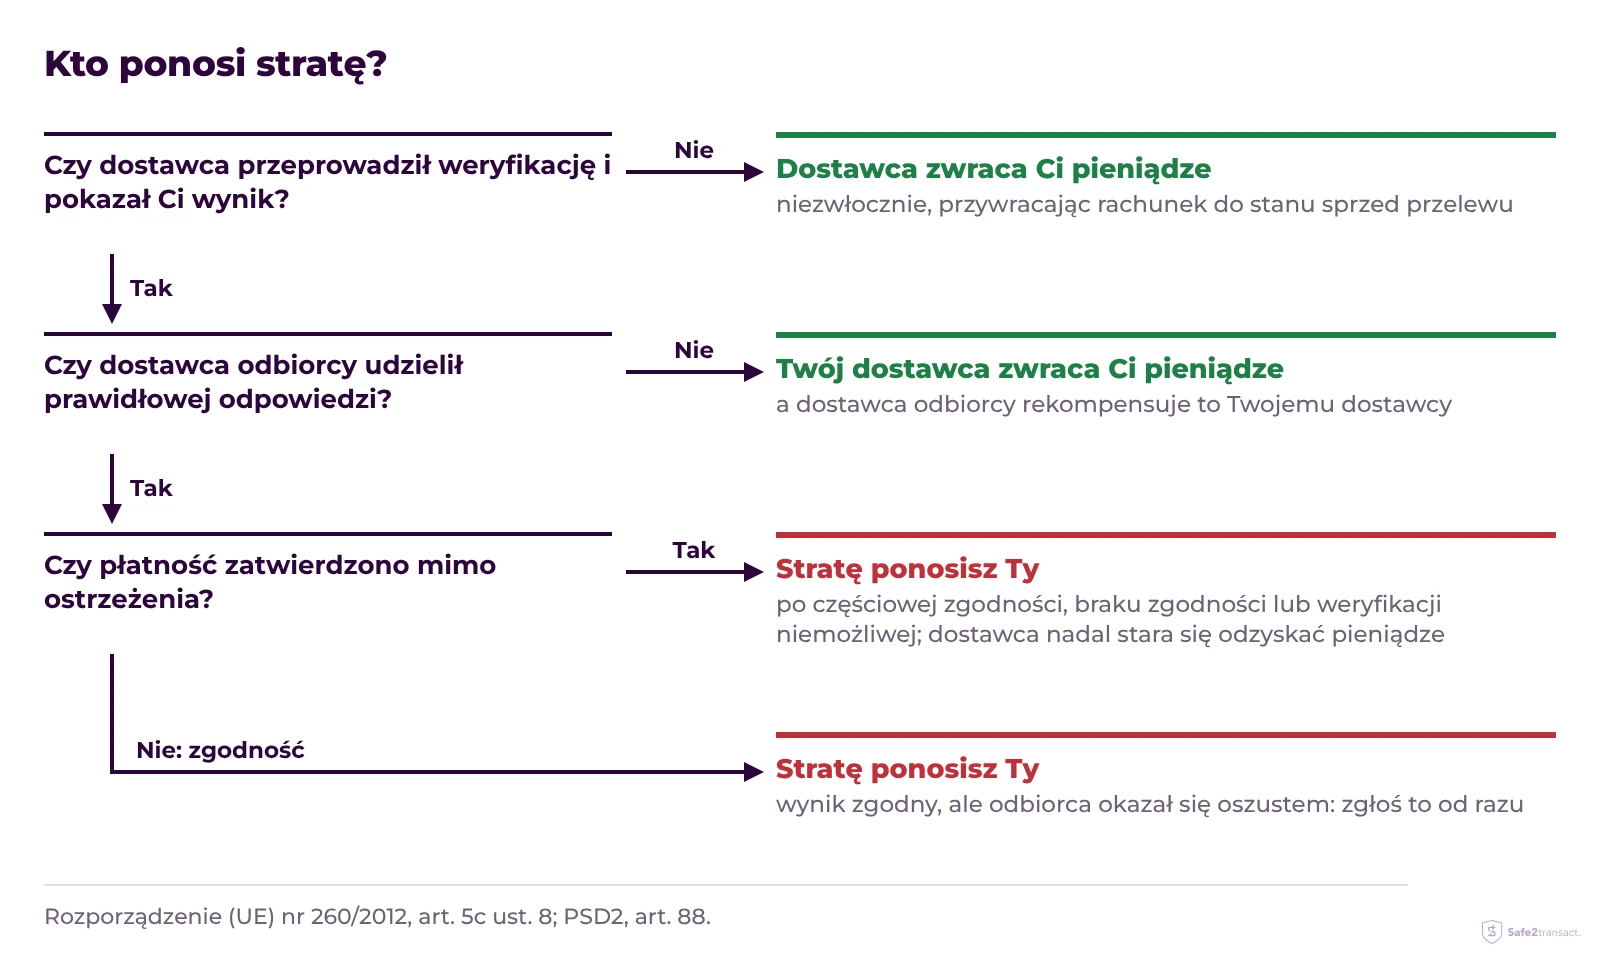
To zależy od tego, czy dostawcy wykonali swoje zadanie. Dostawca, który przeprowadził weryfikację i pokazał Ci wynik, nie odpowiada za przelew do niezamierzonego odbiorcy (art. 5c ust. 8); dostawca, który jej nie przeprowadził albo Cię nie ostrzegł, musi zwrócić pieniądze.
| Co się stało | Kto ponosi stratę |
|---|---|
| Płatność zatwierdzona mimo częściowej zgodności, braku zgodności lub weryfikacji niemożliwej | Ty. Dostawca wypełnił obowiązki i nie odpowiada; nadal podejmuje uzasadnione starania, by odzyskać pieniądze (PSD2, art. 88) |
| Dostawca pominął weryfikację albo nie pokazał ostrzeżenia | Dostawca. Niezwłocznie zwraca Ci kwotę i przywraca rachunek do stanu sprzed przelewu (art. 5c ust. 8) |
| Dostawca odbiorcy udzielił błędnej odpowiedzi | Twój dostawca zwraca Ci pieniądze, a dostawca odbiorcy rekompensuje to Twojemu dostawcy (art. 5c ust. 8) |
| Wynik był zgodny, ale odbiorca okazał się oszustem | Ty, jak przy każdej zatwierdzonej płatności; zgłoś to od razu |
Dalsza strata spowodowana błędem dostawcy, ponad zwrot, może zostać zrekompensowana zgodnie z prawem właściwym dla Twojej umowy z dostawcą (art. 5c ust. 8).
Czego weryfikacja odbiorcy nie wykryje?
Weryfikacja odbiorcy porównuje nazwę z rachunkiem; nie mówi nic o tym, czy osoba lub firma, do której należy rachunek, jest wiarygodna. Oszust, który każe Ci zapłacić na rachunek na własne nazwisko, dostaje wynik „zgodność”.
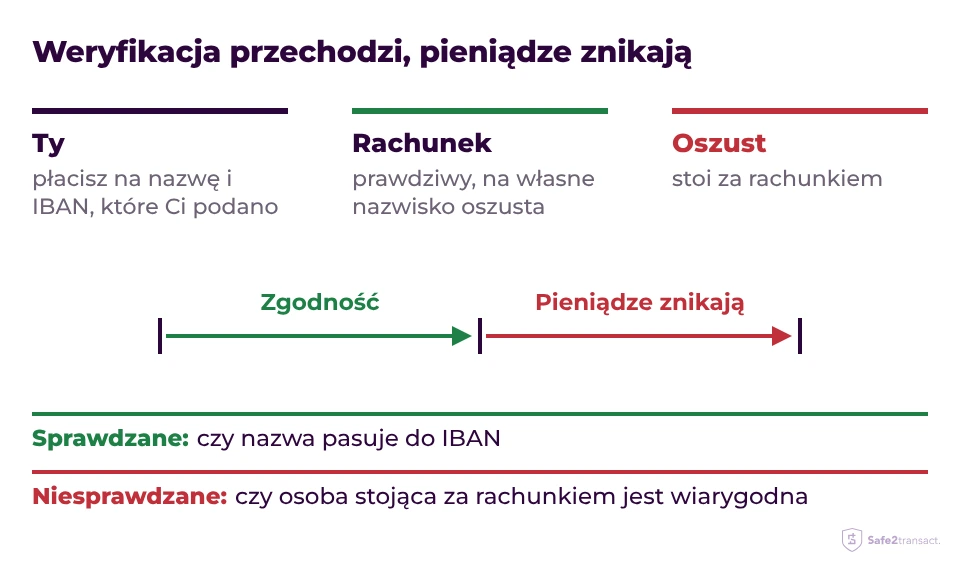
- Oszustwo na „bezpieczne konto”. Osoba podająca się za pracownika banku lub policjanta podaje IBAN i nazwę, prawdziwe i należące do niej: zgodność.
- Oszustwa inwestycyjne, matrymonialne i fałszywe sklepy. Rachunek jest prawdziwy i na nazwę, którą Ci podano: zgodność.
- Oszustwo na fakturę. „Nowy numer konta” dostawcy prowadzi do rachunku oszusta o podobnej nazwie: częściowa zgodność lub brak zgodności to sygnał, by zadzwonić do dostawcy.
Od kiedy weryfikacja odbiorcy jest obowiązkowa?
Weryfikacja odbiorcy jest obowiązkowa dla dostawców w krajach strefy euro od 9 października 2025 r., a dla dostawców w krajach UE spoza strefy euro, w tym w Polsce, stanie się obowiązkowa 9 lipca 2027 r. (art. 5c ust. 9). Regulamin schematu EPC zaczął obowiązywać cztery dni wcześniej, 5 października 2025 r.
- Każdy rodzaj dostawcy. Obowiązek dotyczy banków, instytucji płatniczych i instytucji pieniądza elektronicznego, gdy płatnik jest ich klientem (pytania i odpowiedzi Komisji Europejskiej).
- Tylko przelewy w euro. Obejmuje przelewy w euro, zwykłe i natychmiastowe; przelew w złotych w Polsce do nich nie należy.
- Bezpłatnie. Dostawcy nie mogą pobierać za nią opłat (art. 5b ust. 2), a Europejski Bank Centralny podaje, że usługa jest dla płatnika bezpłatna.
To samo rozporządzenie przestawia przelewy SEPA na tryb natychmiastowy: banki w strefie euro muszą wysyłać przelewy natychmiastowe od tego samego 9 października 2025 r. Weryfikacja nazwy towarzyszy każdemu przelewowi, czy pieniądze dotrą w 10 sekund, czy najpóźniej do końca następnego dnia roboczego.
Jak Safe2transact pokazuje weryfikację nazwy odbiorcy?
Safe2transact przeprowadza weryfikację przed zatwierdzeniem płatności SEPA, w aplikacji i w przeglądarce, i pokazuje wynik nad przyciskiem Potwierdź. Przy częściowej zgodności przycisk „Użyj tej nazwy” zastępuje wpisaną nazwę nazwą posiadacza rachunku; po braku zgodności albo weryfikacji niemożliwej nadal możesz zatwierdzić płatność, na własne ryzyko. W Pomocy znajdziesz opis tego, co oznacza każdy wynik weryfikacji nazwy odbiorcy i co zrobić dalej.
Najczęściej zadawane pytania
Jaką nazwę wpisać przy rachunku wspólnym?
Imię i nazwisko co najmniej jednego ze współposiadaczy (regulamin EPC, pkt 3.2). Dostawca odbiorcy porównuje wpisaną nazwę z tą osobą i nigdy nie podaje nazw pozostałych.
Czy ktoś może użyć weryfikacji odbiorcy, żeby sprawdzić, do kogo należy IBAN?
Nie zgodnie z przeznaczeniem. Dostawcy mogą korzystać ze schematu tylko przy prawdziwych płatnościach, częściowa zgodność zwraca nazwę tylko wtedy, gdy wpisana nazwa jest prawie poprawna, a brak zgodności nie zwraca niczego.
Czy weryfikacja odbiorcy obejmuje przelewy do Wielkiej Brytanii lub Szwajcarii?
Nie. Oba kraje należą do SEPA, ale nie do Europejskiego Obszaru Gospodarczego, a Komisja Europejska potwierdziła, że przelewy do nich wykraczają poza rozporządzenie.
Co się dzieje, gdy weryfikacja trwa zbyt długo?
Po 5 sekundach bez odpowiedzi dostawca musi Cię poinformować, że weryfikacja była niemożliwa, z tym samym ostrzeżeniem, i może pozwolić Ci spróbować ponownie (regulamin EPC, pkt 3.3.2).
Usługi wydawania konta IBAN oraz karty Visa, a także usługi płatnicze, są świadczone przez Stanhope Financial UAB, spółkę zarejestrowaną na Litwie (państwie członkowskim Unii Europejskiej) pod kodem spółki 305574870, z siedzibą pod adresem Konstitucijos pr. 7, Wilno, Litwa. Stanhope Financial UAB jest instytucją pieniądza elektronicznego (licencja EMI nr 78), upoważnioną i nadzorowaną przez Bank Litwy. Dostęp do konta IBAN oraz karty VISA jest technicznie zapewniany za pośrednictwem platformy Safe2transact.



