
Kas yra chargeback ir kaip užginčyti mokėjimą kortele?
Chargeback (mokėjimo grąžinimas) yra mokėjimo kortele atšaukimas, kurį kortelės leidėjas pradeda prieš prekybininką pagal kortelių schemos taisykles, kai jūsų atliktas mokėjimas nepavyko. Mokėjimą, kurio neatlikote, grąžina ES teisė – ne vėliau kaip iki kitos darbo dienos pabaigos po jūsų pranešimo.
Chargeback atšaukia mokėjimą kortele, kai prekybininkas nesutinka problemos išspręsti, ir yra vienas iš dviejų kelių susigrąžinti pinigus: ES teisė saugo, kai mokėjimo kortelės naudojamos be jūsų sutikimo, o kortelių schemos ginčų taisyklės – kai nepavyksta jūsų pačių atliktas mokėjimas.
Kas yra chargeback?
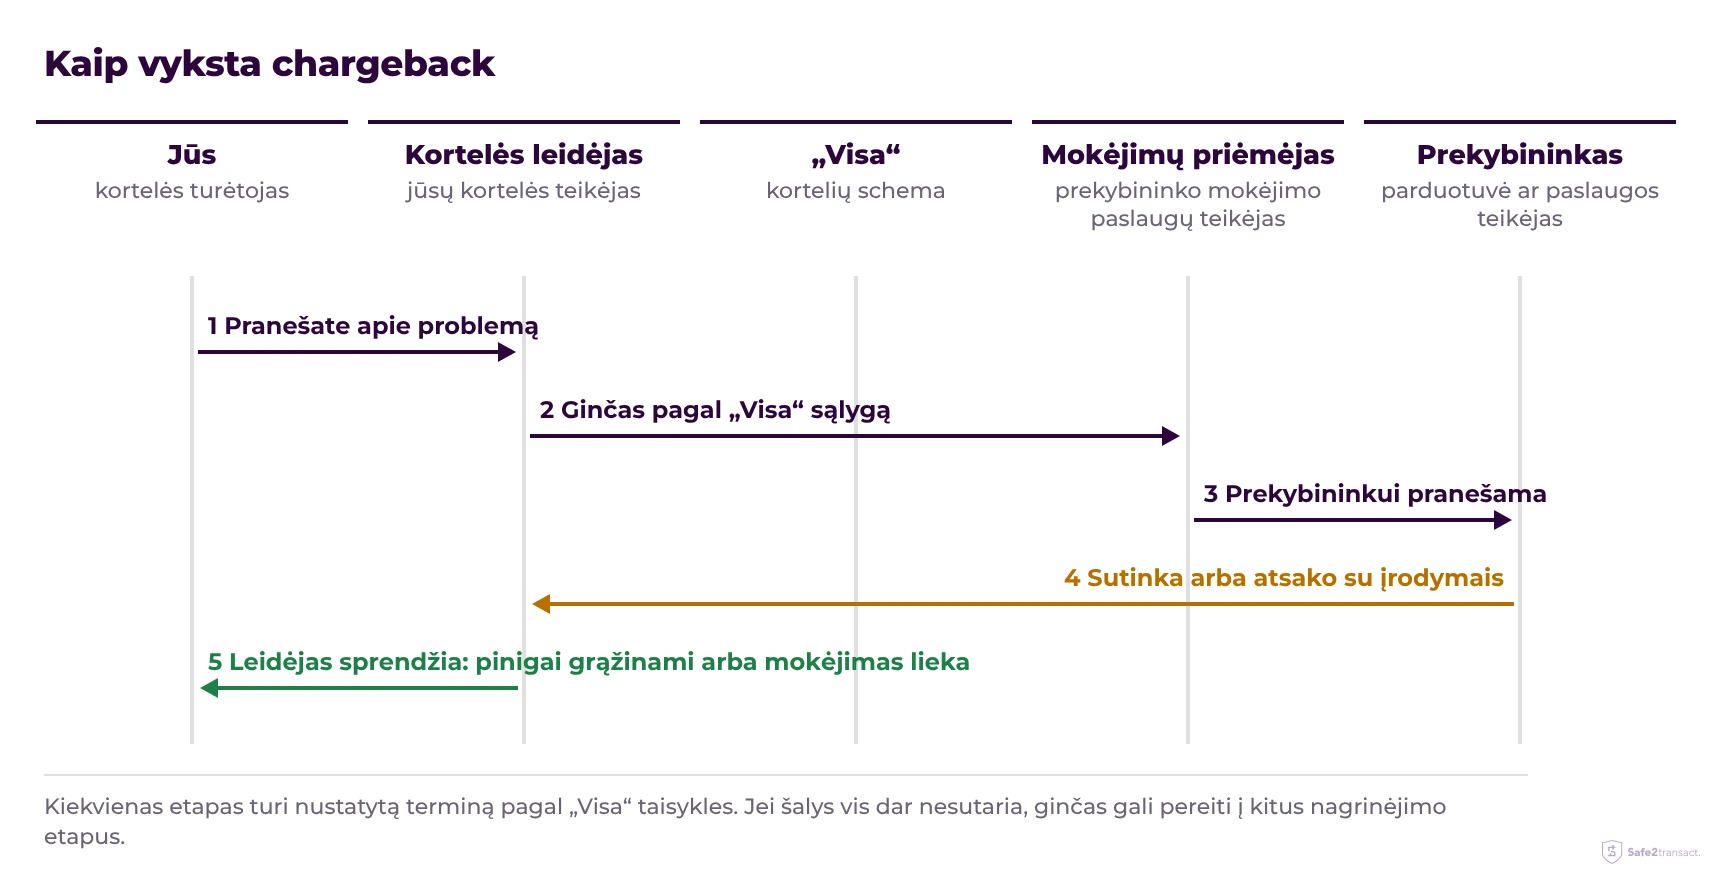
Chargeback (mokėjimo grąžinimas) yra mokėjimo kortele atšaukimas, kurį kortelės leidėjas, t. y. įmonė, išdavusi jums kortelę, per kortelių schemą pradeda prieš prekybininką.
Chargeback egzistuoja todėl, kad kortelių schemos jį įrašė į savo taisykles, o ne todėl, kad jo reikalautų įstatymas. „Visa“ šį procesą vadina ginču (dispute) ir kiekvieną ginčą priskiria vienai iš keturių kategorijų – sukčiavimo, autorizacijos, apdorojimo klaidų ir vartotojų ginčų, – kurių sunumeruotos sąlygos lemia, kokie įrodymai svarbūs ir koks terminas taikomas („Visa Dispute Management Guide for Merchants“, 2026 m. spalis).
Ar jūs autorizavote mokėjimą?
Šis vienas klausimas nulemia kelią: mokėjimą, kurio neautorizavote, grąžina ES teisė, o jūsų autorizuotas, bet nepavykęs mokėjimas pirmiausia keliauja pas prekybininką, o tada – į chargeback.
| Mokėjimas be jūsų sutikimo | Jūsų atliktas, bet nepavykęs mokėjimas | |
|---|---|---|
| Pavyzdžiai | Pavogta kortelė panaudota parduotuvėje; kortelės duomenys panaudoti internete | Prekė negauta, neatitinka aprašymo, nuskaičiuota du kartus, prenumerata vis dar nurašoma |
| Į ką kreipiatės | Iškart į kortelės teikėją | Pirmiausia į prekybininką, tada į kortelės teikėją |
| Pagrindas | ES teisė: PSD2, 71–74 straipsniai | Kortelių schemos taisyklės („Visa“, „Mastercard“) |
| Pinigų grąžinimas | Iki kitos darbo dienos pabaigos po pranešimo | Tik jei ginčas laimimas |
| Terminas | Nepagrįstai nedelsiant, ne vėliau kaip per 13 mėnesių nuo nurašymo | Schemos nustatytas kiekvienai ginčo priežasčiai |
| Jūsų nuostolių dalis | Ne daugiau kaip 50 € iki pranešimo apie pamestą ar pavogtą kortelę, po to nulis | Visa suma, jei ginčas pralaimimas |
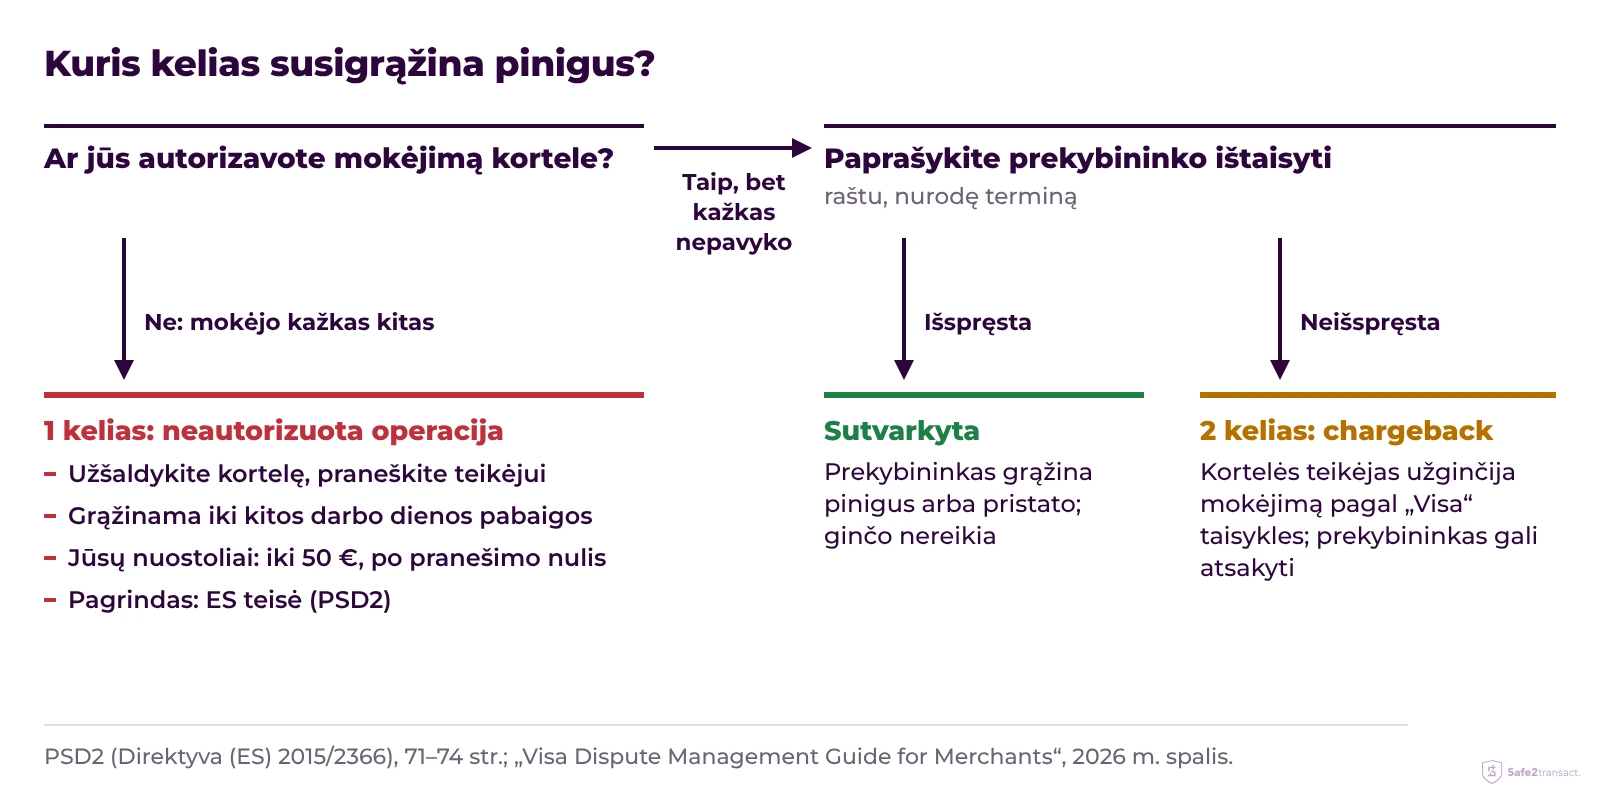
Jei mokėjimo neatlikote, pinigus susigrąžinti padeda įstatymas; jei atlikote ir kažkas nepavyko, gali padėti kortelių schemos taisyklės.
Kas nutinka, jei mokėjimo neatlikote?
Kortelės teikėjas privalo grąžinti mokėjimą, kurio neautorizavote, ne vėliau kaip iki kitos darbo dienos pabaigos po jūsų pranešimo, pagal antrosios mokėjimo paslaugų direktyvos (PSD2) 73 straipsnį.
- Praneškite greitai. Apie mokėjimą teikėjui praneškite nepagrįstai nedelsdami, kai jį pastebite, ir ne vėliau kaip per 13 mėnesių nuo nurašymo dienos (71 str.).
- Grąžinama visa suma. Sąskaita atkuriama taip, tarsi mokėjimo nebūtų buvę. Vienintelė išimtis: teikėjas turi pagrįstų priežasčių įtarti sukčiavimą ir raštu apie jas praneša nacionalinei institucijai (73 str.).
- Įrodinėja teikėjas, ne jūs. Jei neigiate autorizavę mokėjimą, teikėjas turi įrodyti, kad jo autentiškumas buvo patvirtintas ir jis tinkamai užregistruotas, o vien kortelės panaudojimas neįrodo jūsų sutikimo (72 str.).
- Jūsų nuostoliai riboti. Ne daugiau kaip 50 € tenka jums, jei pamesta ar pavogta kortelė panaudota prieš jums pranešant, ir nulis po pranešimo arba jei teikėjas nereikalavo griežto kliento autentiškumo patvirtinimo. Visi nuostoliai tenka jums tik dėl sukčiavimo arba jei tyčia ar dėl didelio neatsargumo nesaugojote kortelės ir kodų (74 str.).
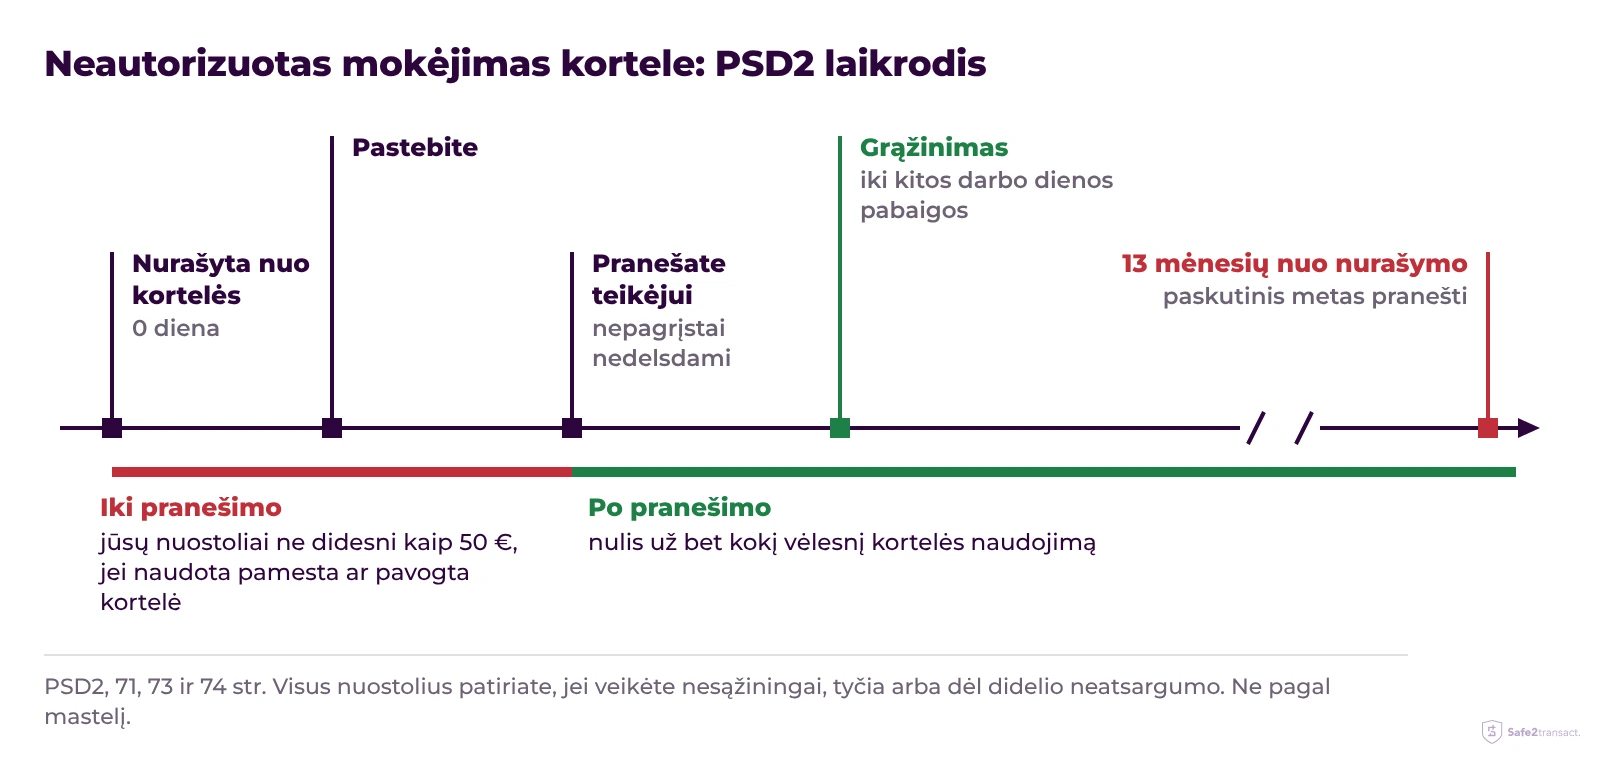
Užšaldykite kortelę
Užšaldykite ją teikėjo programėlėje: nauji mokėjimai iškart atmetami.
Patikrinkite kiekvieną mokėjimą
Užsirašykite kiekvieno neatpažįstamo mokėjimo datą, sumą ir prekybininką.
Praneškite kortelės teikėjui
Nurodykite, kad mokėjimų neautorizavote, ir ar kortelė pamesta ar pavogta.
Priminkite raštu
Jei pinigai negrąžinami iki kitos darbo dienos pabaigos, raštu kreipkitės į teikėją ir, jei reikia, pasinaudokite jo skundų nagrinėjimo tvarka.
Internete pavogti kortelės duomenys yra viena iš priežasčių pirkti virtualia kortele, kurią užšaldote ar pakeičiate neliesdami piniginėje esančios kortelės. Safe2transact klientai užšaldo kortelę programėlėje ir susisiekia su klientų aptarnavimo komanda, kuri padeda užginčyti kiekvieną mokėjimą, kurio jie neatliko; ką daryti, jei kortelė pamesta arba pavogta, aprašo visus žingsnius.
Kaip užginčyti mokėjimą, kurį atlikote patys?
Pirmiausia raštu paprašykite prekybininko ištaisyti problemą, o jei jis to nepadaro, paprašykite kortelės teikėjo užginčyti mokėjimą pagal kortelių schemos taisykles. Prekybininko grąžinti pinigai yra greičiausias sprendimas, o „Visa“ gidas ragina prekybininkus pagrįstą skundą kuo greičiau patenkinti, kad būtų išvengta oficialaus ginčo.
Jei prekybininkas atsisako arba tyli, kortelės teikėjas pateikia ginčą pagal jūsų problemą atitinkančią „Visa“ sąlygą: 13.1 – negauta prekė, 13.3 – aprašymo neatitinkanti prekė, 12.6 – dvigubas nurašymas, 13.2 – atšaukta, bet vis dar nurašoma prenumerata, 13.6 – pažadėti, bet negrąžinti pinigai. „Mastercard“ tokioms pat situacijoms turi savo priežasčių kodus.
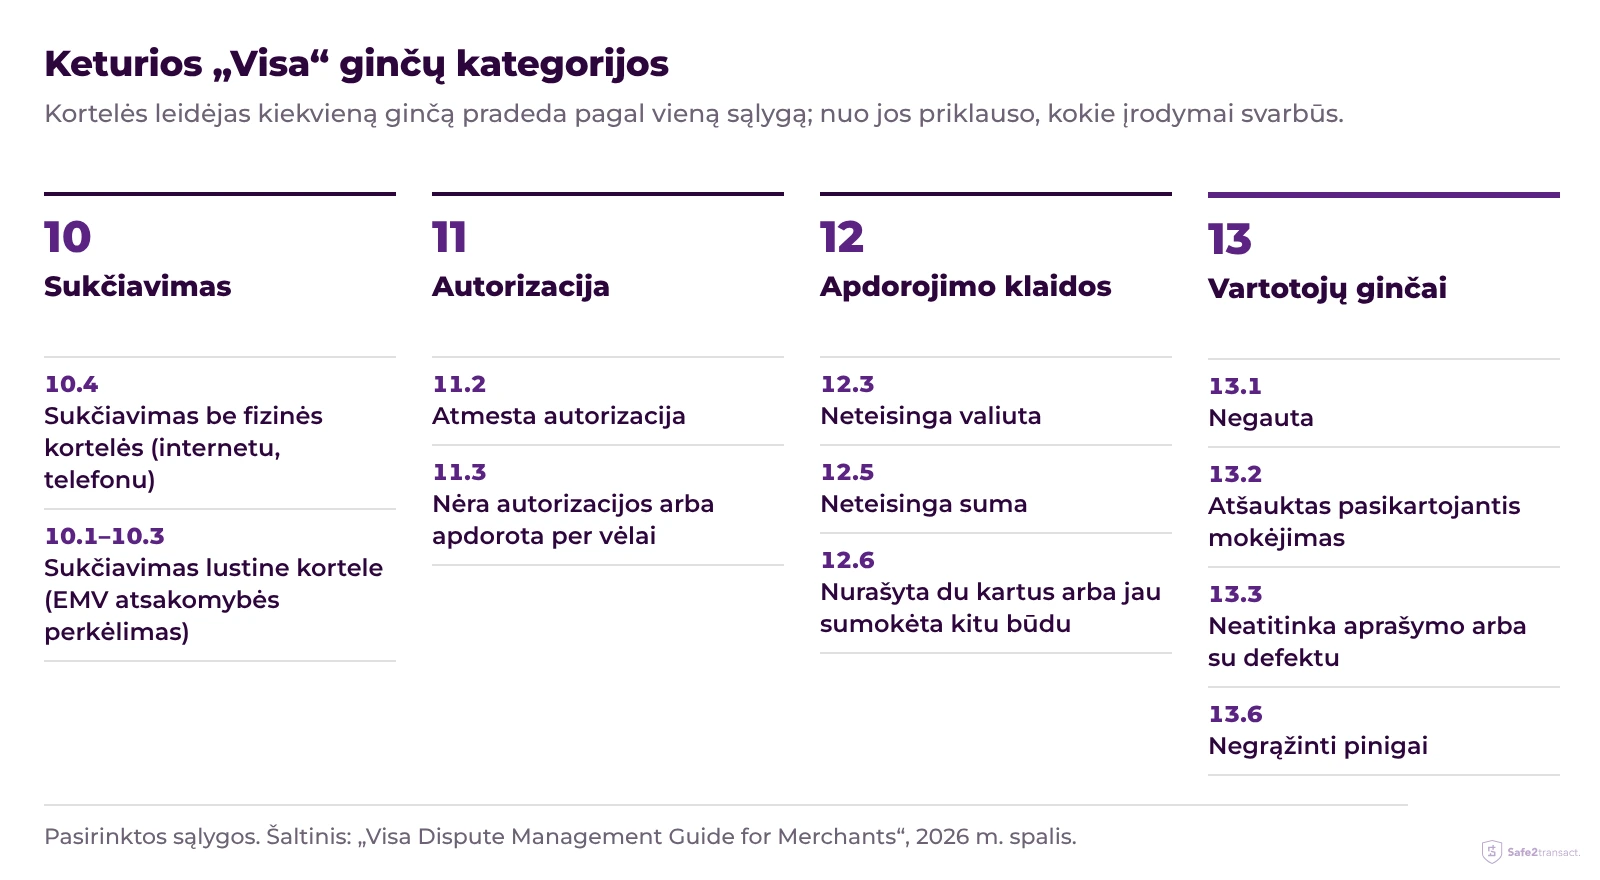
„Visa“ taisyklės kiekvienai sąlygai leidėjui nustato terminą, skaičiuojamą nuo operacijos apdorojimo dienos arba, jei prekės ar paslaugos negautos, nuo dienos, kai jos turėjo būti gautos: 120 dienų nuo tos datos ir ne daugiau kaip 540 dienų nuo apdorojimo („Visa“ DUK apie ginčus savo klientams, 2020 m. balandis). Kortelės teikėjui dalis šio laiko reikia bylai parengti, todėl praneškite, kai tik prekybininkas turėjo progą problemą išspręsti.
Safe2transact programėlėje nėra mygtuko mokėjimui užginčyti: klientai susisiekia su klientų aptarnavimo komanda, nurodydami mokėjimo datą, sumą ir prekybininką, o komanda ginčą perima.
Kuris kelias tinka jūsų problemai?
Pasirinkite, kas nutiko, ir pamatysite kelią, žingsnius iš eilės, ką surinkti ir koks terminas.
Kokius įrodymus saugoti chargeback atveju?
Saugokite tai, kas rodo, ką jums pažadėjo, ką gavote ir ką dėl to darėte: pagal „Visa“ gidą ginčas sprendžiamas pagal tai, ar įrodymai atitinka ginčo sąlygą, o ne pagal jų kiekį.
- Pirkimas: užsakymo patvirtinimas, čekis ir prekės puslapis ar sąlygos, kokios buvo pirkimo metu.
- Mokėjimas: data, suma ir prekybininko pavadinimas, kaip jie rodomi kortelės operacijose.
- Pristatymas arba jo nebuvimas: siuntos sekimas, pažadėta data, nuotraukos to, kas atkeliavo.
- Susirašinėjimas su prekybininku: el. laiškai ir pokalbių įrašai, kiekvienas su data.
- Atšaukimas ar grąžinimas: atšaukimo patvirtinimas, grąžinimo siuntos įrodymas.
Safe2transact klientai kiekvieno mokėjimo duomenis randa kortelės operacijų sąraše.
Ko chargeback negali?
Chargeback nėra įstatyminė teisė susigrąžinti pinigus: tai procedūra pagal kortelių schemos taisykles, o kortelės leidėjas sprendžia, ar ją pradėti ir ar ji pavyks.
- Prekybininkas gali atsakyti. Prekybininkas gali sutikti su ginču arba pateikti įrodymų, kad mokėjimas buvo teisėtas, o byla gali pereiti į kitus nagrinėjimo etapus pagal „Visa“ taisykles.
- Jis neatstoja prekybininko. Chargeback negali priversti parduotuvės pristatyti, pataisyti ar pakeisti prekės; jis tik atšaukia mokėjimą.
- Jis ne persigalvojimui. Ginčyti mokėjimą, už kurį gavote tai, ką užsisakėte, kortelių pramonė vadina „draugišku sukčiavimu“ (friendly fraud). „Visa“ taisyklės „Compelling Evidence 3.0“ leidžia internetiniam prekybininkui į sukčiavimo pretenziją atsakyti bent dviem ankstesniais neginčytais tos pačios kortelės mokėjimais per pastarąsias 365 dienas, atliktais iš to paties įrenginio ar IP adreso.
Ar pavedimui taikomas chargeback?
Ne: pavedimui chargeback netaikomas, nes jį turi tik kortelių schemos. Išsiuntus SEPA pavedimą, teikėjas gali paprašyti grąžinti pinigus, bet pats mokėjimo atšaukti negali.
Pavedimas, kurio neautorizavote, pagal PSD2 grąžinamas taip pat kaip mokėjimas kortele, o prieš mokant gavėjo patikrinimas sutikrina gavėjo vardą su IBAN. Išimtis tarp mokėjimų iš sąskaitos yra SEPA tiesioginis debetas: grąžinimo galite prašyti per 8 savaites nuo nurašymo, nenurodydami priežasties (PSD2, 76 ir 77 str.).
Dažniausiai užduodami klausimai
Ar chargeback yra tas pats, kas pinigų grąžinimas?
Ne. Pinigus grąžina prekybininkas, kuris sutinka juos atiduoti; chargeback atveju pinigai iš prekybininko paimami per kortelių schemą, kai jis nesutinka.
Ar chargeback kainuoja?
Tai priklauso nuo kortelės teikėjo. Kai kurie ima mokestį už ginčo nagrinėjimą: Safe2transact įkainiuose nurodytas 45 € mokestis už grąžinimą ar ginčą. Neautorizuoto mokėjimo grąžinimas atkuria sąskaitą visiškai (PSD2, 73 str.).
Ką daryti, jei viešbutis ar automobilių nuomos bendrovė nurašė daugiau, nei tikėjotės?
Jei autorizuojant mokėjimą tiksli suma nebuvo nurodyta, o nurašyta daugiau, nei galėjote pagrįstai tikėtis, PSD2 daugeliu atvejų suteikia teisę į grąžinimą. Prašykite per 8 savaites nuo nurašymo; teikėjas per 10 darbo dienų grąžina pinigus arba paaiškina atsisakymą (76 ir 77 str.).
Ar galima susigrąžinti pinigus iš netikros internetinės parduotuvės?
Jei mokėjote kortele, mokėjimą galite užginčyti kaip negautą prekę („Visa“ sąlyga 13.1), kai pristatymo data praėjo, o parduotuvė neatsako. Jei mokėjote pavedimu, chargeback netaikomas, o teikėjas gali tik bandyti pinigus susigrąžinti.
IBAN ir Visa kortelių išdavimo ir mokėjimo paslaugas teikia UAB „Stanhope Financial“, Lietuvoje (Europos Sąjungos valstybėje narėje) registruota įmonė, kurios įmonės kodas 305574870, o registruotos buveinės adresas yra Konstitucijos pr. 7, Vilnius, Lietuva. UAB „Stanhope Financial“ yra elektroninių pinigų įstaiga (EPĮ licencija Nr. 78), kuriai Lietuvos bankas suteikė leidimą ir kurios veiklą reguliuoja. Prieiga prie jūsų IBAN sąskaitos ir VISA kortelės techniškai suteikiama per Safe2transact platformą.



