
Co to jest 3D Secure (Visa Secure)?
3D Secure to weryfikacja, którą przeprowadza wydawca Twojej karty, gdy płacisz kartą w internecie: zatwierdzasz płatność w aplikacji lub kodem jednorazowym. Unijne prawo płatnicze wymaga jej przy większości płatności kartą online; Visa nazywa swoją wersję Visa Secure.
3D Secure to etap zabezpieczenia płatności kartą w internecie, na którym firma, która wydała Twoją kartę, prosi o potwierdzenie, że to Twoja płatność. W ten sposób karty płatnicze spełniają w internecie unijny wymóg silnego uwierzytelniania klienta, a przy większości kart potwierdzenie to jedno dotknięcie w aplikacji albo kod jednorazowy.
Co to jest 3D Secure?
3D Secure to protokół, dzięki któremu wydawca karty sprawdza, kto płaci, zanim płatność kartą online zostanie autoryzowana. Nazwę zapisuje się też jako 3-D Secure lub 3DS.
„Trzy domeny” w nazwie to strona sklepu, organizacja kartowa pośrodku i strona wydawcy karty. Visa opisuje Visa Secure jako program, który pomaga potwierdzić Twoją tożsamość przy zakupach online. Obecna wersja, EMV 3-D Secure 2, zastąpiła pierwszą wersję, którą Visa wyłączyła w październiku 2022 roku.
Dlaczego karta prosi o zatwierdzenie płatności online?
Karta prosi o to, bo wymaga tego unijne prawo: art. 97 drugiej dyrektywy w sprawie usług płatniczych (PSD2) zobowiązuje dostawcę płatnika do stosowania silnego uwierzytelniania klienta, gdy inicjujesz płatność elektroniczną. Przy płatnościach kartą online kanałem tej weryfikacji jest 3D Secure.
Art. 4 pkt 30 PSD2 opisuje silne uwierzytelnianie klienta jako uwierzytelnianie oparte na co najmniej dwóch elementach z trzech kategorii: wiedzy (coś, co wiesz tylko Ty), posiadania (coś, co masz tylko Ty) i cech użytkownika (coś, czym jesteś). Elementy muszą być niezależne, tak aby złamanie jednego nie osłabiało pozostałych.
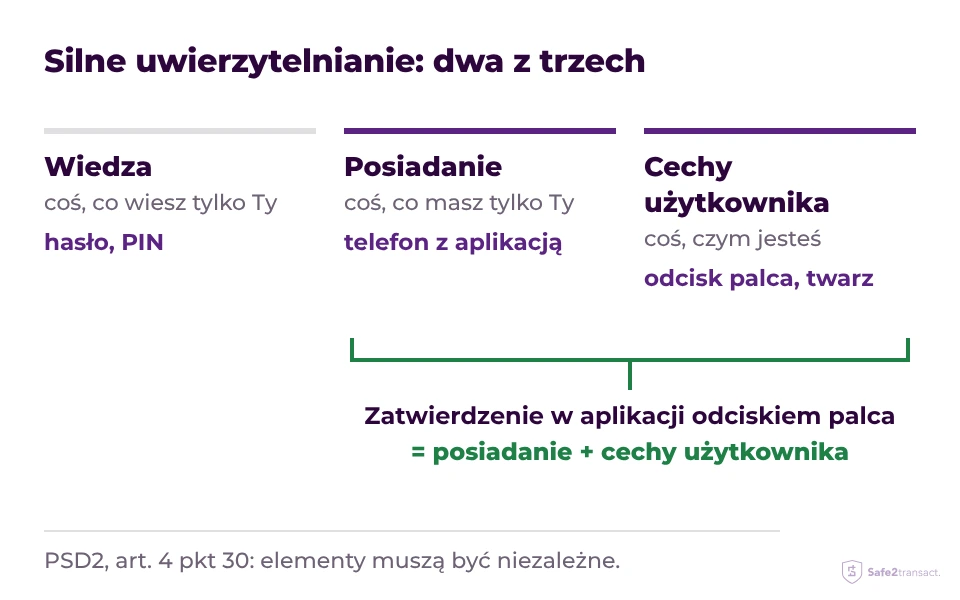
Ta zasada działa. Europejski Urząd Nadzoru Bankowego i Europejski Bank Centralny podały w grudniu 2025 roku, że płatności z silnym uwierzytelnianiem klienta były mniej narażone na oszustwa, zwłaszcza płatności kartą, a oszustwa przy płatnościach kartą były 17 razy częstsze, gdy sklep znajdował się poza EOG, gdzie weryfikacja nie jest prawnie wymagana.
Jak działa weryfikacja 3D Secure?
Weryfikacja 3D Secure odbywa się między kliknięciem „Zapłać” a chwilą, w której sklep wysyła płatność do autoryzacji, i zwykle trwa kilka sekund.
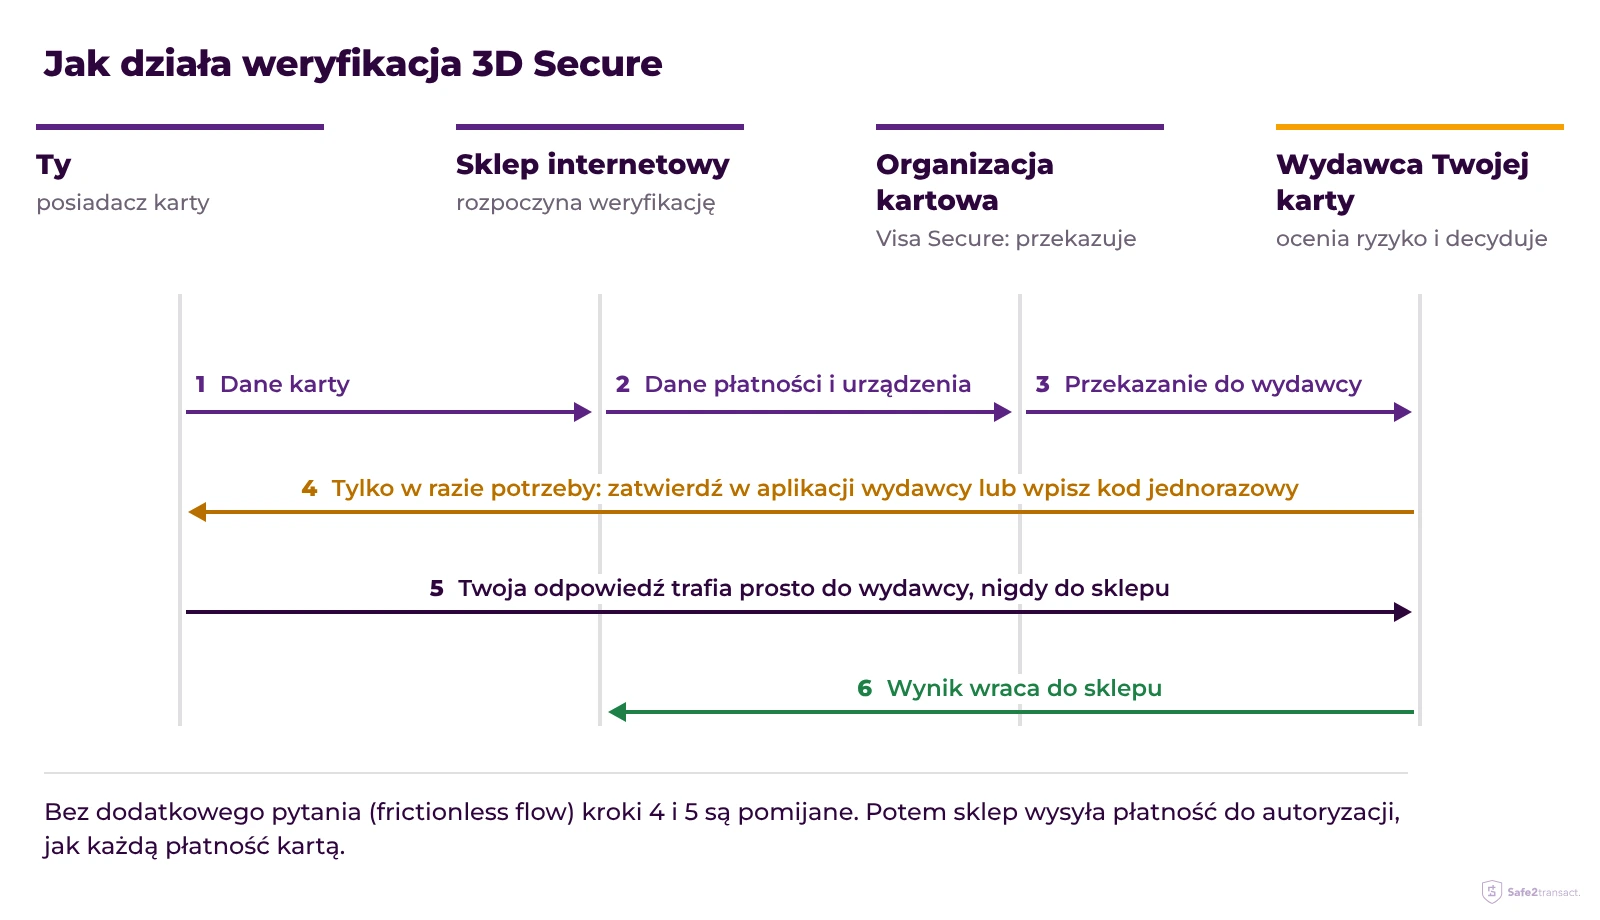
Specyfikacja EMV 3-D Secure określa ponad sto pól danych, które sklep może przekazać: kwotę, sklep, adres dostawy, urządzenie i przeglądarkę. Im więcej danych dostaje wydawca, tym więcej płatności może zaakceptować bez pytania Cię o zgodę.
Bez pytania czy z pytaniem?
Wydawca wybiera jedną z dwóch ścieżek. W ścieżce bez dodatkowego kroku (frictionless flow) akceptuje płatność na podstawie samych danych i nie widzisz żadnego dodatkowego ekranu. W ścieżce z pytaniem (challenge flow) prosi Cię o potwierdzenie, bo płatność wygląda na ryzykowną albo prawo wymaga uwierzytelnienia i nie ma zastosowania żadne wyłączenie.
Zatwierdzenie w aplikacji czy kod jednorazowy?
Sposób zależy od wydawcy karty: powiadomienie otwierające jego aplikację, w której zatwierdzasz odciskiem palca, twarzą lub PIN-em aplikacji, albo kod jednorazowy wysłany na telefon lub widoczny w aplikacji uwierzytelniającej. Według Visa instytucja, która wydała Twoją kartę, ma do tego różne narzędzia, takie jak kod jednorazowy lub biometria.
W Safe2transact płatność kartą wymagająca Twojego zatwierdzenia otwiera się jako okno w aplikacji internetowej z kwotą, sprzedawcą i godziną, a zatwierdzasz ją lub odrzucasz kodem z aplikacji uwierzytelniającej.
Kto przeprowadza weryfikację: sklep czy wydawca karty?
Wydawca Twojej karty. Sklep tylko rozpoczyna weryfikację i otrzymuje wynik; nigdy nie widzi Twojego kodu, odcisku palca ani aplikacji. EMVCo opisuje ścieżkę z pytaniem jako etap, w którym posiadacz karty przekazuje dodatkowe informacje bezpośrednio wydawcy.
Dlatego prawdziwa prośba o zatwierdzenie zawsze przychodzi z aplikacji wydawcy karty, z jego zwykłych SMS-ów albo ze strony jego własnej weryfikacji, nigdy z rozmowy telefonicznej, linku w e-mailu ani czatu z kimś, kto podaje się za pracownika sklepu lub Twojego banku.
Zatwierdzaj tylko płatność, którą właśnie wykonujesz, na kwotę i w sklepie widocznym na ekranie.
Co dokładnie zatwierdzasz?
Zatwierdzasz jedną płatność: tę kwotę, dla tego sklepu. Art. 5 rozporządzenia delegowanego Komisji (UE) 2018/389 wymaga, aby uwierzytelnienie było powiązane z kwotą i odbiorcą, aby widzieć je przed potwierdzeniem i aby każda zmiana kwoty lub odbiorcy unieważniała zatwierdzenie. Nazywa się to dynamicznym powiązaniem.
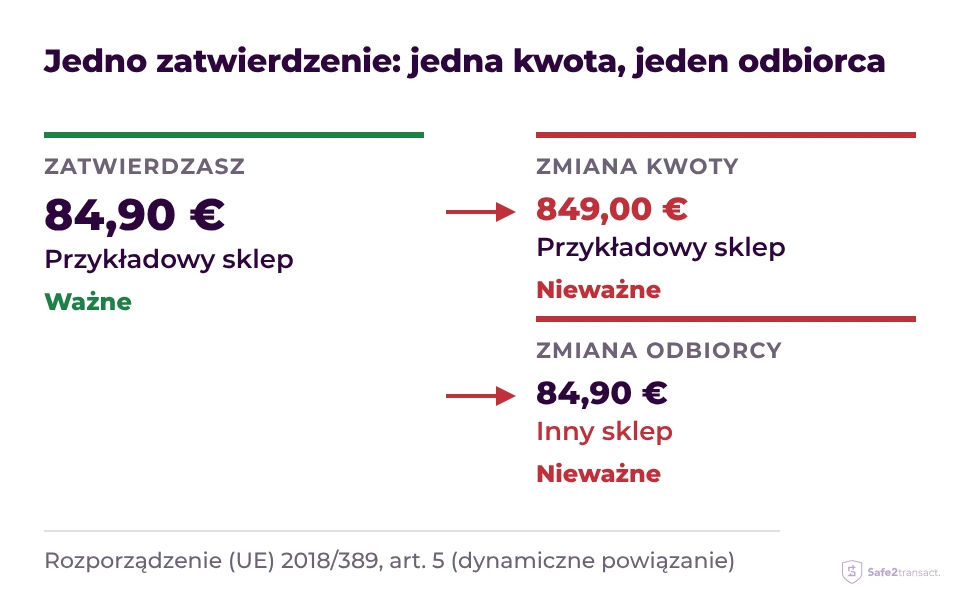
Dlatego przeczytaj ekran, zanim potwierdzisz. Prośba o kwotę, której nie rozpoznajesz, albo dla sklepu, w którym nic nie kupujesz, nie jest do zatwierdzenia. To samo rozporządzenie ogranicza nieudane próby: po najwyżej pięciu błędnych próbach z rzędu dostawca blokuje uwierzytelnianie czasowo lub na stałe (art. 4 ust. 3 lit. b).
Kiedy 3D Secure jest pomijane?
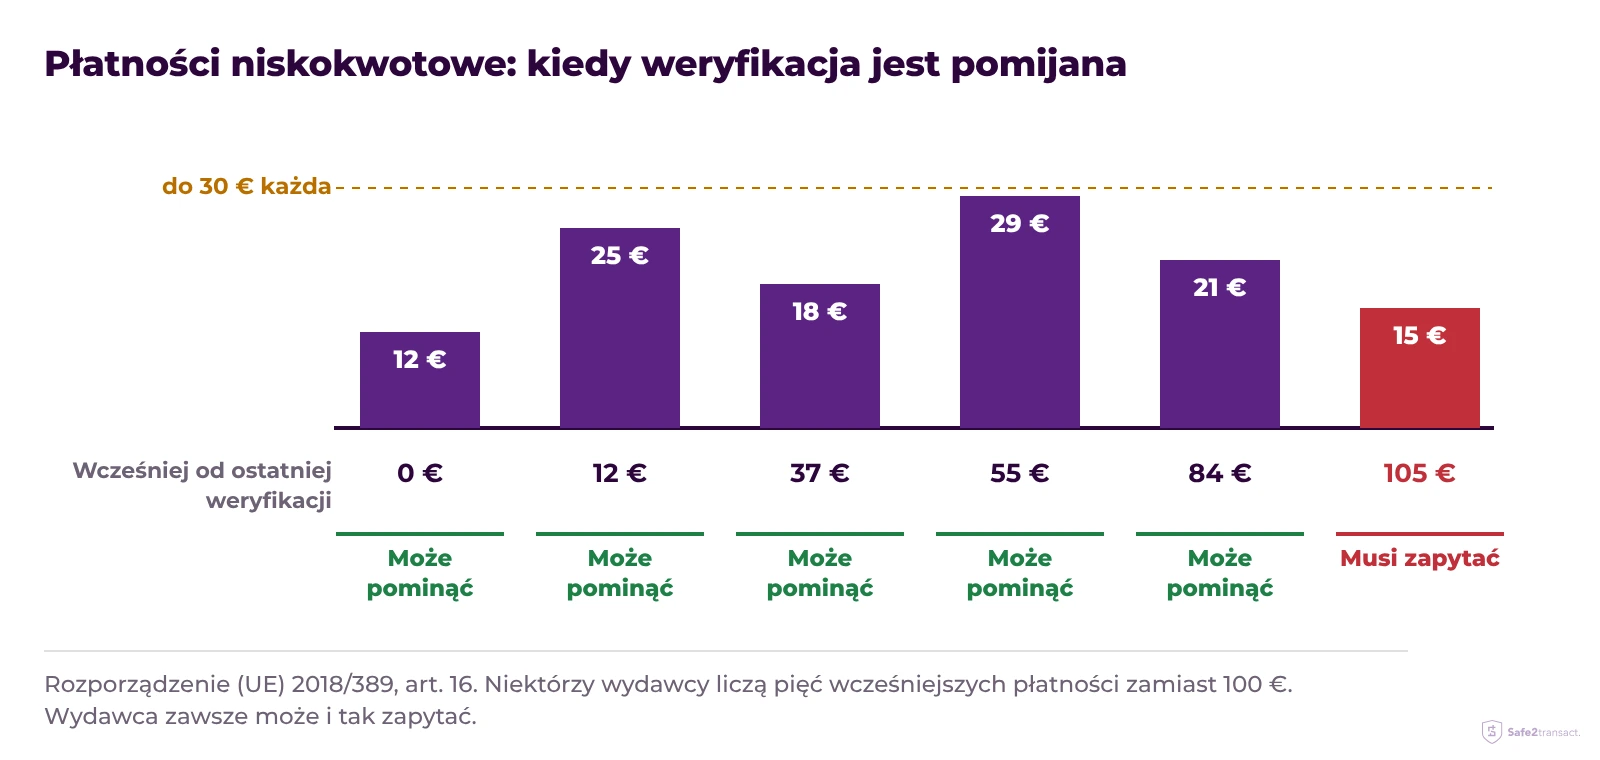
3D Secure jest pomijane, gdy płatność podlega wyłączeniu z rozporządzenia delegowanego (UE) 2018/389 albo w ogóle nie podlega PSD2. Wyłączenia pozwalają dostawcy nie pytać, ale żadne mu tego nie zabrania.
| Sytuacja | Zasada |
|---|---|
| Płatność niskokwotowa | Do 30 €, dopóki wcześniejsze płatności od ostatniej weryfikacji nie przekraczają łącznie 100 € albo pięciu płatności (art. 16) |
| Zaufani odbiorcy | Sklep dodany przez Ciebie do listy zaufanych odbiorców u dostawcy; utworzenie lub zmiana listy wymaga weryfikacji (art. 13) |
| Płatności cykliczne | Ta sama kwota dla tego samego sklepu po pierwszej płatności, która wymaga weryfikacji (art. 14) |
| Płatności niskiego ryzyka | Analiza ryzyka transakcji w czasie rzeczywistym, do 100 €, 250 € lub 500 €, jeśli wskaźnik oszustw kartowych dostawcy nie przekracza 0,13%, 0,06% lub 0,01% (art. 18) |
| Płatności inicjowane przez sklep | Obciążenia, które sklep wykonuje sam na podstawie Twojego upoważnienia, np. rachunek za korzystanie z usługi, są poza zakresem zasady (odpowiedź Komisji Europejskiej, EBA Q&A 2018_4031) |
| Sklepy spoza EOG | Nie są związane tą zasadą, więc weryfikacji może w ogóle nie być |
Decyduje dostawca, nie sklep. W przypadku płatności kartą Europejski Urząd Nadzoru Bankowego stwierdza, że ostateczną decyzję o zastosowaniu wyłączenia zawsze podejmuje dostawca płatnika, czyli wydawca Twojej karty. Sklep może wnioskować o wyłączenie; wydawca i tak może poprosić Cię o zatwierdzenie, i to nie jest błąd.
Co zrobić z prośbą o zatwierdzenie, której się nie spodziewasz?
Odrzuć ją. Prośba o zatwierdzenie, której nie zlecasz, oznacza, że ktoś zna numer, datę ważności i kod CVV Twojej karty i próbuje nimi zapłacić; brakuje mu tylko Twojego zatwierdzenia.
Odrzuć prośbę
Wybierz „Odrzuć” albo zamknij ekran bez wpisywania kodu. Płatność się nie udaje i z Twojego rachunku nic nie zostaje pobrane.
Zamroź kartę
Zamroź kartę w aplikacji dostawcy, aby kolejne próby płatności nie przechodziły, ani online, ani w sklepach. Klienci Safe2transact robią to kilkoma kliknięciami: jak zamrozić lub odmrozić kartę Visa.
Sprawdź ostatnie transakcje
Poszukaj małych płatności, których nie rozpoznajesz: dane kart często testuje się najpierw niewielką kwotą.
Powiadom wydawcę karty
Zgłoś próbę, aby dostawca mógł wymienić kartę i zakwestionować płatności, które przeszły.
Klienci Safe2transact zgłaszają próbę oszustwa w aplikacji: zobacz, jak zgłosić podejrzaną aktywność. Wypróbuj poniższe sytuacje i zobacz, o co pyta wydawca i jak odpowiedzieć.
Najczęściej zadawane pytania
Dlaczego płatność nie powiodła się na etapie 3D Secure?
Prośba wygasła, kod był błędny albo okno zatwierdzenia zamknięto przed końcem. Spróbuj zapłacić jeszcze raz; jeśli znów się nie uda, skontaktuj się z wydawcą karty, bo tylko on widzi, dlaczego odmówił.
Kto płaci, jeśli płatność przeszła bez silnego uwierzytelniania klienta?
Co do zasady Twój dostawca. Zgodnie z art. 74 ust. 2 PSD2, jeśli dostawca płatnika nie wymaga silnego uwierzytelniania klienta, płatnik nie ponosi strat finansowych, chyba że działał nieuczciwie.
Czy można wyłączyć 3D Secure?
Nie. Silne uwierzytelnianie klienta jest prawnie wymagane przy większości płatności kartą online w EOG, a tylko wydawca karty decyduje, kiedy stosuje wyłączenie.
Czy 3D Secure działa przy płatnościach w sklepie stacjonarnym?
Nie. W sklepie chip i PIN już są silnym uwierzytelnianiem klienta, a płatności zbliżeniowe do 50 € mogą je pominąć w granicach opisanych w poradniku o karcie wirtualnej i fizycznej. 3D Secure dotyczy płatności, przy których karta nie jest fizycznie obecna.
Usługi wydawania konta IBAN oraz karty Visa, a także usługi płatnicze, są świadczone przez Stanhope Financial UAB, spółkę zarejestrowaną na Litwie (państwie członkowskim Unii Europejskiej) pod kodem spółki 305574870, z siedzibą pod adresem Konstitucijos pr. 7, Wilno, Litwa. Stanhope Financial UAB jest instytucją pieniądza elektronicznego (licencja EMI nr 78), upoważnioną i nadzorowaną przez Bank Litwy. Dostęp do konta IBAN oraz karty VISA jest technicznie zapewniany za pośrednictwem platformy Safe2transact.



