
Karty płatnicze
Karty płatnicze to karty debetowe, kredytowe i przedpłacone, które płacą przez organizację kartową taką jak Visa; karta debetowa płaci pieniędzmi, które już masz. Te poradniki wyjaśniają rodzaje kart, przebieg płatności kartą i to, jak chronione są płatności.
Karta płatnicza płaci przez organizację kartową, taką jak Visa lub Mastercard, i może być debetowa, kredytowa lub przedpłacona. Przy kasie wszystkie trzy wyglądają tak samo; różnią się tym, skąd pochodzą pieniądze. Karta debetowa płaci pieniędzmi, które już są na rachunku, do którego została wydana: wydawca sprawdza saldo w chwili płatności i w ciągu kilku sekund ją akceptuje albo odrzuca.
Czym różni się karta debetowa od kredytowej i przedpłaconej?
Różnica tkwi w źródle pieniędzy: karta debetowa płaci Twoim saldem, kredytowa pożyczonymi pieniędzmi, a przedpłacona saldem doładowanym z góry.
| Karta debetowa | Karta kredytowa | Karta przedpłacona | |
|---|---|---|---|
| Płaci z | Rachunku, do którego jest wydana | Limitu kredytowego od wydawcy | Salda doładowanego z góry |
| Spłata później | Nie | Tak, do terminu z wyciągu | Nie |
| Odsetki | Brak | Od kwoty niespłaconej w całości | Brak |
| Limit wydatków | Twoje saldo i limity karty | Twój limit kredytowy | Doładowane saldo |
Prawo UE rozdziela te kategorie. Rozporządzenie (UE) 2015/751 w sprawie opłat interchange zobowiązuje wydawców do oznaczania każdej karty jako debetowej, kredytowej, przedpłaconej lub służbowej, aby sprzedawca i Ty wiedzieli, jakiej karty używasz. Safe2transact nazywa swoją kartę Visa kartą debetową: płaci ona z salda karty, które doładowujesz z rachunku IBAN, a nie bezpośrednio z rachunku IBAN.
Jak działa płatność kartą?
Płatność kartą to komunikat, który wędruje ze sklepu do wydawcy Twojej karty i z powrotem, zanim zakończy się zakup. Bierze w niej udział pięć stron: Ty jako posiadacz karty, sprzedawca, jego dostawca płatności (agent rozliczeniowy), organizacja kartowa, np. Visa lub Mastercard, oraz wydawca, który dał Ci kartę.
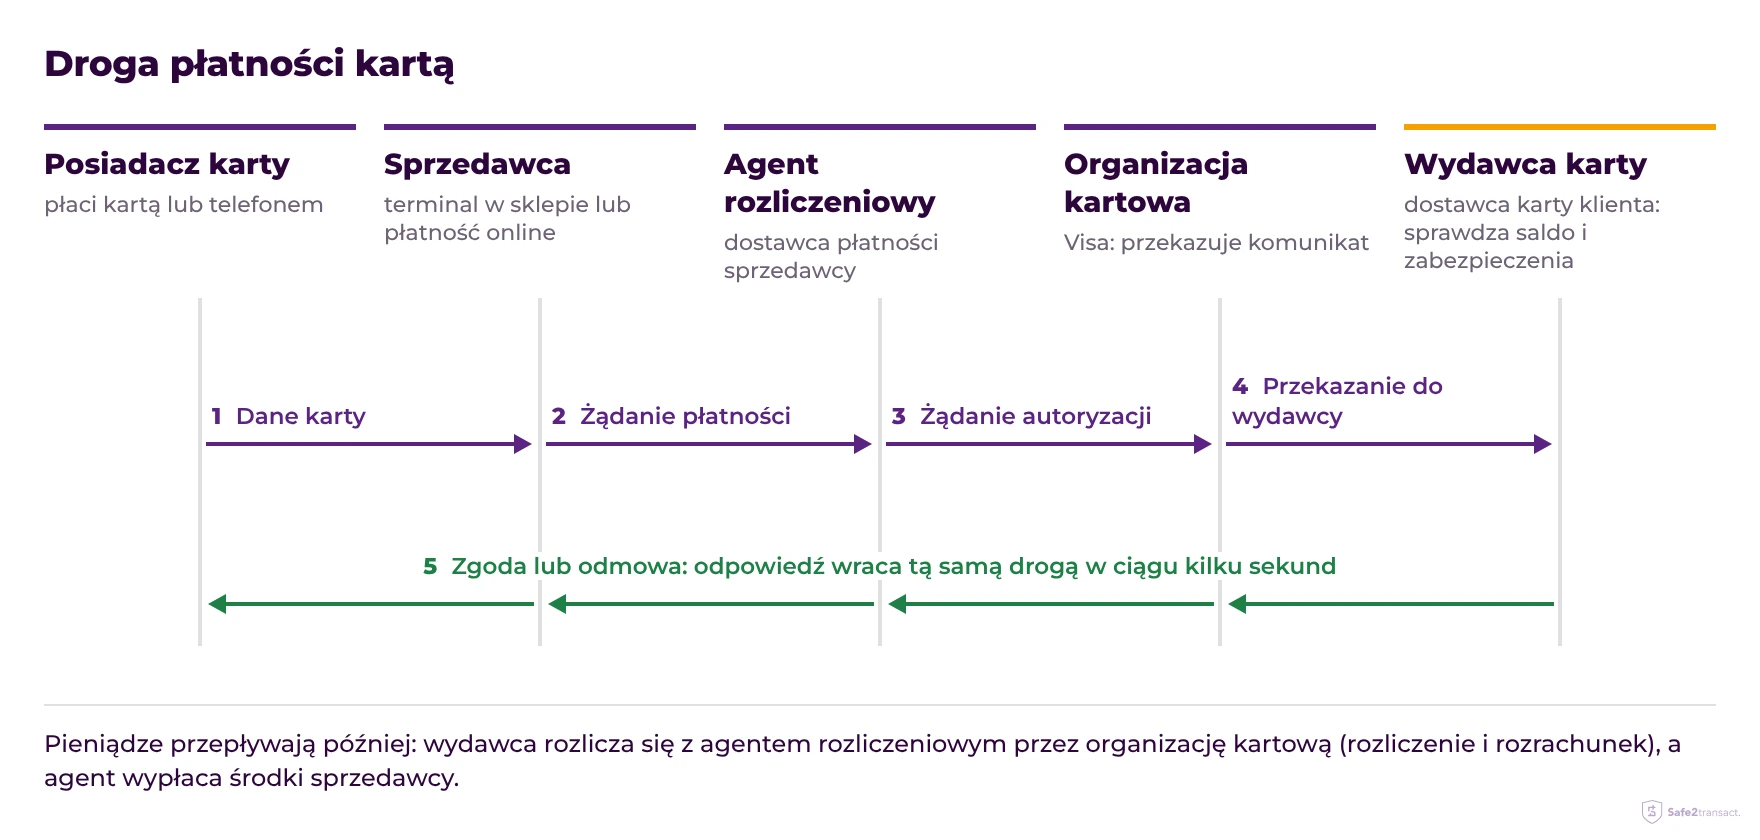
Pierwszym krokiem jest autoryzacja: wydawca sprawdza kartę, saldo i dane zabezpieczające, a potem akceptuje lub odrzuca płatność. Pieniądze przepływają później, w rozliczeniu i rozrachunku, gdy wydawca płaci agentowi rozliczeniowemu przez organizację kartową, a agent wypłaca środki sprzedawcy. Płatność widoczna w aplikacji jako oczekująca jest autoryzowana, ale jeszcze nierozliczona. Za granicą terminal może zaproponować płatność w euro zamiast w walucie lokalnej; poradnik o płatności w walucie lokalnej lub w euro wyjaśnia, kto wtedy przelicza kwotę i ile to kosztuje.
Karta wirtualna czy fizyczna?
Większość osób korzysta z obu: z karty wirtualnej przy płatnościach online, a z fizycznej w sklepach, bankomatach i w podróży. Karta wirtualna ma numer, datę ważności i kod bezpieczeństwa, ale nie ma plastiku, a karta fizyczna dodaje chip i PIN, których potrzebują terminale. Poradnik o karcie wirtualnej i fizycznej porównuje je, wyjaśnia, która jest bezpieczniejsza online, i pomaga wybrać kartę do tego, za co płacisz.
Jak chronione są płatności kartą?
Płatności kartą są chronione warstwowo, od chipu w karcie po kontrolę wydawcy przy każdej płatności.
- Chip i PIN. Każda płatność chipem zawiera jednorazowy kryptogram, więc skopiowany pasek magnetyczny nic nie daje przy terminalu z czytnikiem chipów.
- Silne uwierzytelnienie klienta. Druga dyrektywa w sprawie usług płatniczych (PSD2) wymaga dwóch z trzech elementów (coś, co wiesz, masz lub czym jesteś) przy większości płatności kartą online. Organizacje kartowe realizują je przez EMV 3-D Secure, które Visa nazywa Visa Secure.
- Limity zbliżeniowe. Rozporządzenie delegowane Komisji (UE) 2018/389 pozwala wydawcom pominąć tę weryfikację przy płatnościach zbliżeniowych do 50 €, dopóki od ostatniej weryfikacji nie przekroczą łącznie 150 € albo pięciu płatności z rzędu.
- Tokeny w portfelach telefonu. Apple Pay i Google Pay płacą numerem przypisanym do urządzenia zamiast numeru karty.
Najszybsza ochrona wciąż zależy od Ciebie: zamroź kartę w aplikacji dostawcy, gdy tylko zniknie. Gdy płatność pójdzie nie tak albo nie była Twoja, poradnik o reklamacji płatności kartą wyjaśnia, jak odzyskać pieniądze. Klienci Safe2transact znajdą kroki w artykule co zrobić w przypadku zgubienia lub kradzieży karty, a strona karty Visa Safe2transact pokazuje, co oferuje karta.
- Karta wirtualna a karta fizyczna: czym się różnią?Karta wirtualna to karta płatnicza, która istnieje tylko jako dane karty w aplikacji i służy do płatności online; karta fizyczna ma chip i PIN do sklepów i bankomatów. Większość osób korzysta z obu.
- Co to jest 3D Secure (Visa Secure)?3D Secure to weryfikacja, którą przeprowadza wydawca Twojej karty, gdy płacisz kartą w internecie: zatwierdzasz płatność w aplikacji lub kodem jednorazowym. Unijne prawo płatnicze wymaga jej przy większości płatności kartą online; Visa nazywa swoją wersję Visa Secure.
- Płatność kartą za granicą: w walucie lokalnej czy w euro?Płać w walucie lokalnej. Gdy terminal, bankomat lub sklep internetowy za granicą proponuje obciążenie karty w euro, to dynamiczne przewalutowanie (DCC): przelicza strona sklepu po własnym kursie i dolicza marżę, co zwykle kosztuje więcej niż przewalutowanie przez Twoją kartę.
- Co to jest chargeback i jak złożyć reklamację płatności kartą?Chargeback to cofnięcie płatności kartą, które wydawca karty zgłasza przeciwko sprzedawcy według zasad organizacji kartowej, gdy płatność wykonana przez Ciebie poszła nie tak. Płatność wykonaną bez Twojej zgody zwraca się na podstawie prawa UE, do końca następnego dnia roboczego po zgłoszeniu.



