
Wat is een chargeback en hoe betwist je een kaartbetaling?
Een chargeback is het terugdraaien van een kaartbetaling: je kaartuitgever vordert het bedrag terug van de handelaar volgens de regels van het kaartschema, voor een betaling die je deed maar die misliep. Een betaling die je nooit deed, krijg je volgens het EU-recht terug, uiterlijk aan het einde van de volgende werkdag na je melding.
Een chargeback draait een kaartbetaling terug als de handelaar het niet oplost, en het is een van twee routes naar je geld: het EU-recht beschermt je als je betaalkaarten zonder jouw toestemming gebruikt worden, de geschilregels van het kaartschema als een betaling die je zelf deed misloopt.
Wat is een chargeback?
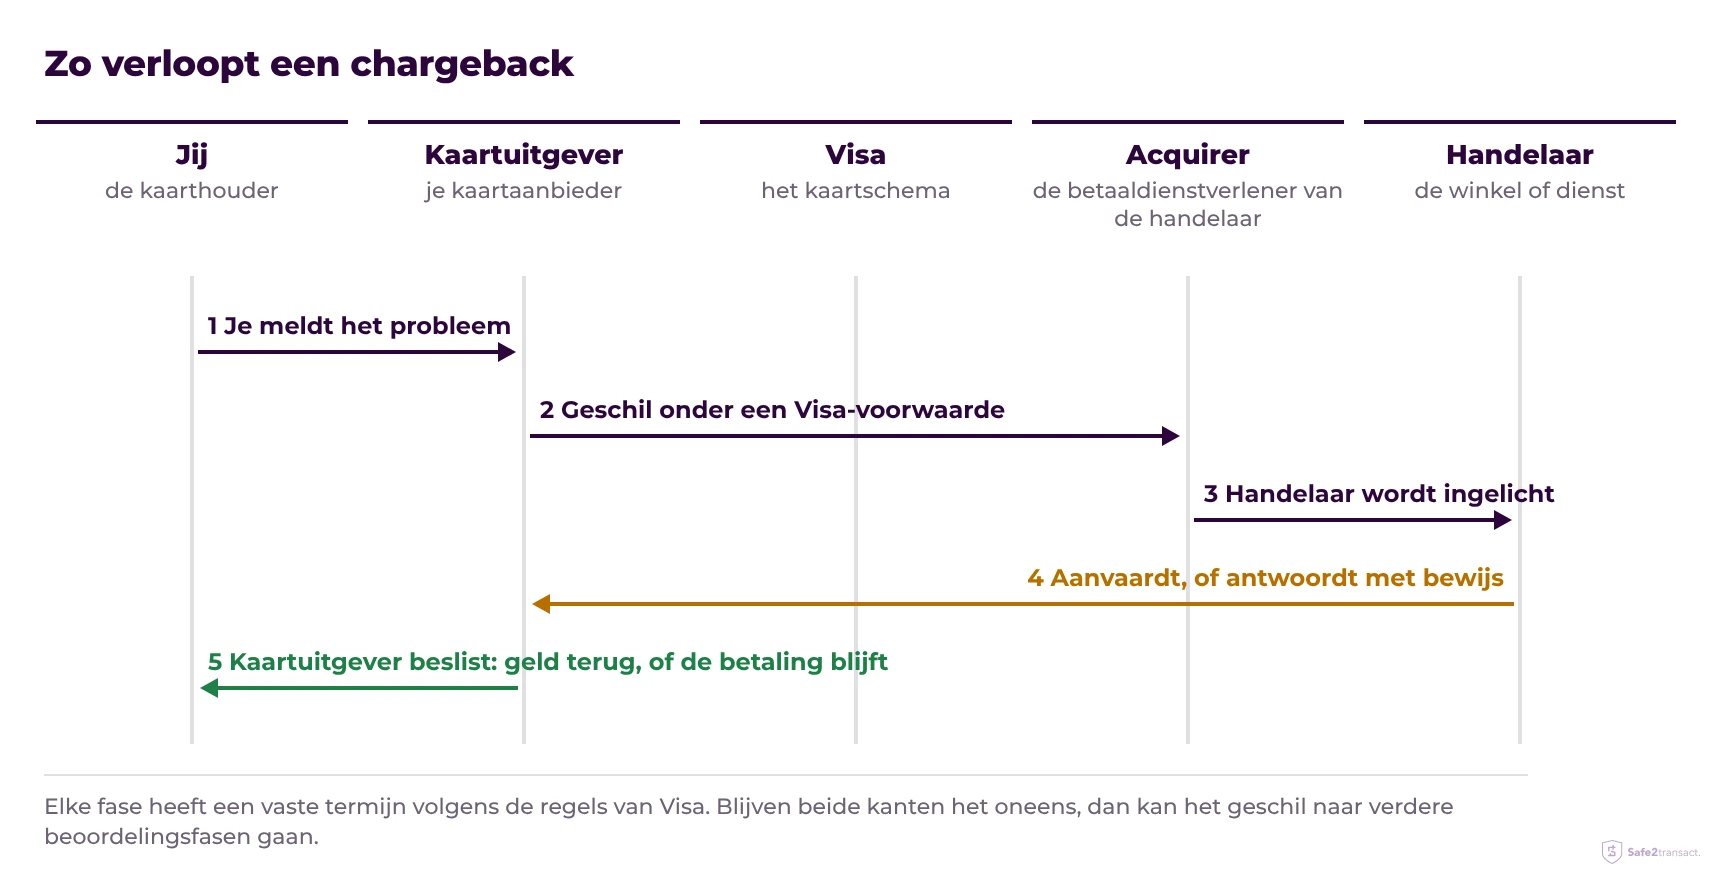
Een chargeback is het terugdraaien van een kaartbetaling: je kaartuitgever, het bedrijf dat je de kaart gaf, vordert het bedrag via het kaartschema terug van de handelaar.
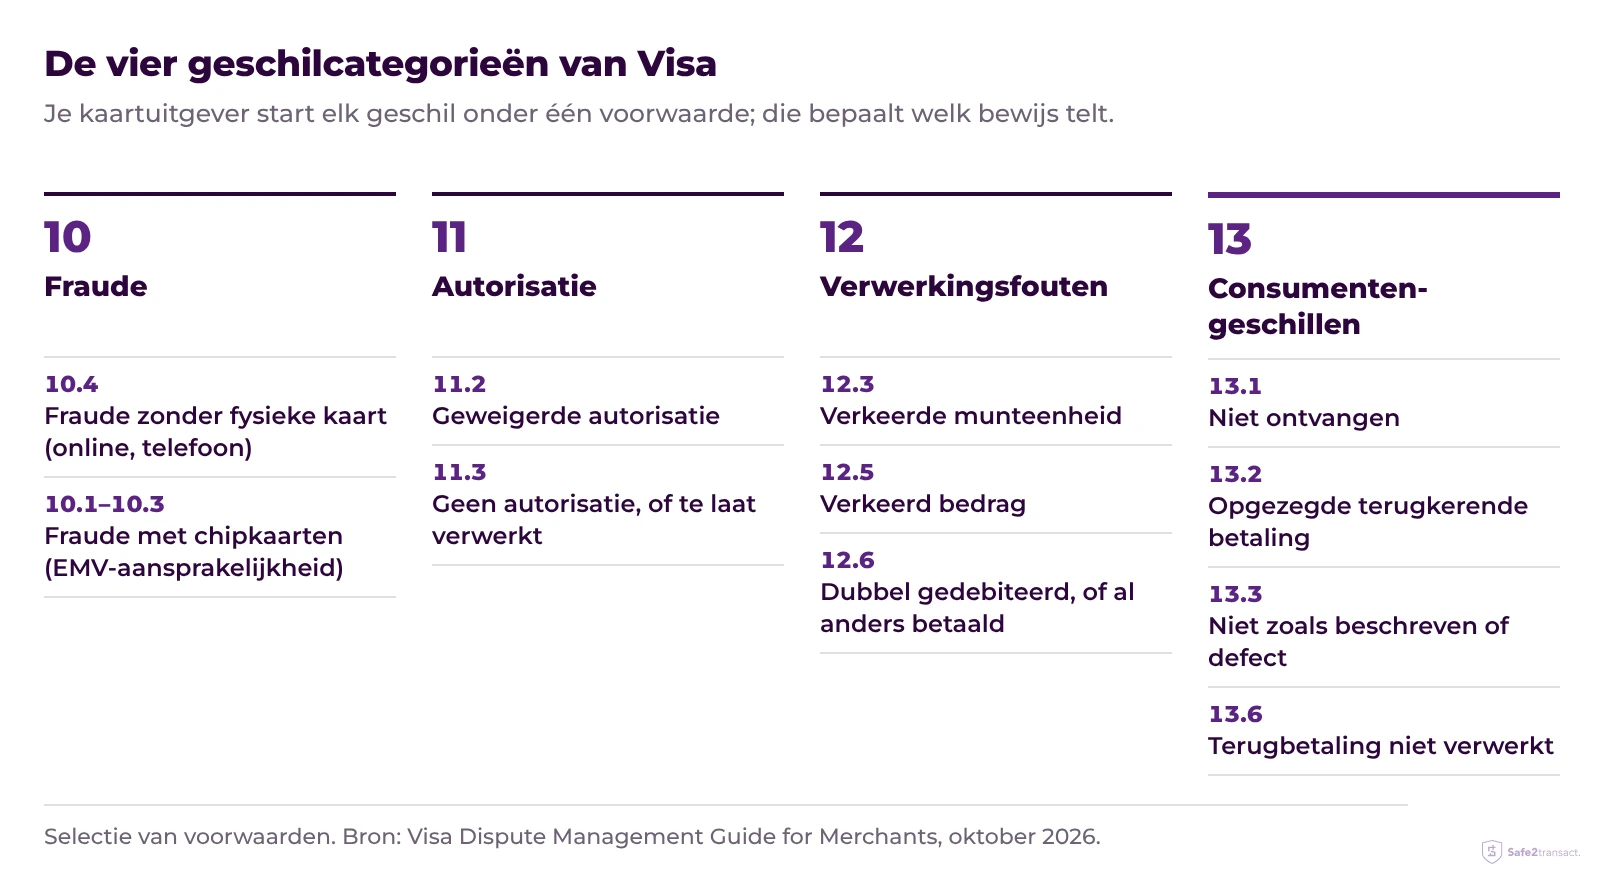
Chargebacks bestaan omdat kaartschema's ze in hun regels opnemen, niet omdat een wet ze oplegt. Visa noemt het proces een geschil (dispute) en deelt elk geschil in vier categorieën in, fraude, autorisatie, verwerkingsfouten en consumentengeschillen, elk met genummerde voorwaarden die bepalen welk bewijs telt en welke termijn geldt (Visa Dispute Management Guide for Merchants, oktober 2026).
Heb je de betaling toegestaan?
Die ene vraag bepaalt de route: een betaling die je niet toestond, krijg je volgens het EU-recht terug, en een betaling die je wel toestond maar die misliep, gaat eerst naar de handelaar en daarna naar een chargeback.
| Een betaling die je niet toestond | Een betaling die je deed en die misliep | |
|---|---|---|
| Voorbeelden | Een gestolen kaart gebruikt in een winkel; je kaartgegevens online gebruikt | Product nooit aangekomen, niet zoals beschreven, dubbel gedebiteerd, abonnement loopt door |
| Wie je contacteert | Meteen je kaartaanbieder | Eerst de handelaar, daarna je kaartaanbieder |
| Basis | EU-recht: PSD2, artikelen 71 tot 74 | De regels van het kaartschema (Visa, Mastercard) |
| Geld terug | Uiterlijk einde van de volgende werkdag na je melding | Alleen als het geschil slaagt |
| Termijn | Onverwijld, uiterlijk 13 maanden na de afschrijving | Per reden van betwisting vastgelegd door het schema |
| Jouw deel van het verlies | Hoogstens € 50 voor je een verloren of gestolen kaart meldt, nul daarna | Het volle bedrag als het geschil mislukt |
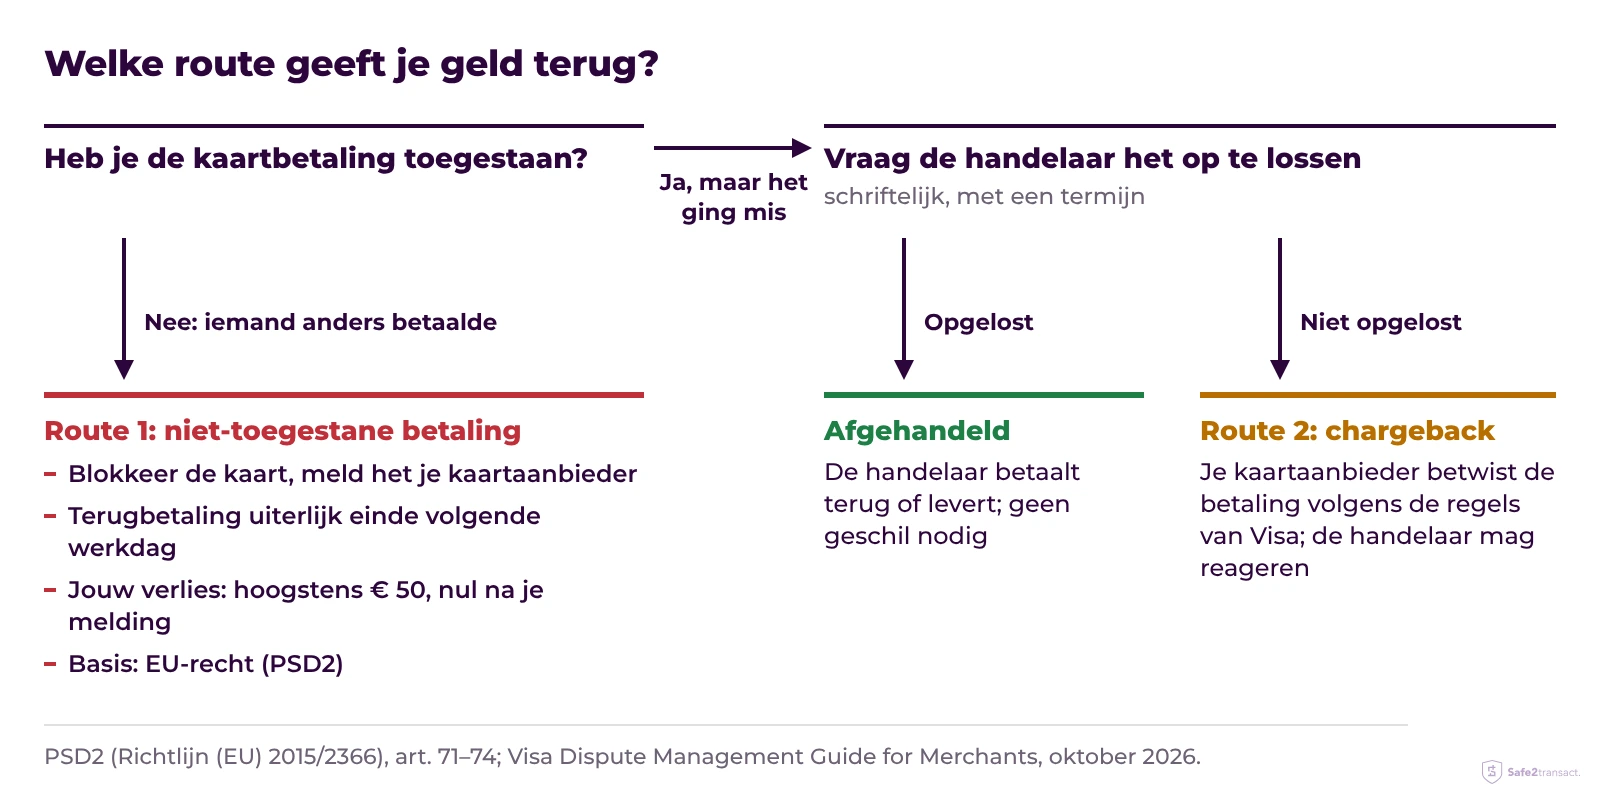
Deed je de betaling niet, dan haalt de wet je geld terug; deed je ze wel en liep ze mis, dan kunnen de regels van het kaartschema dat doen.
Wat gebeurt er als je de betaling niet deed?
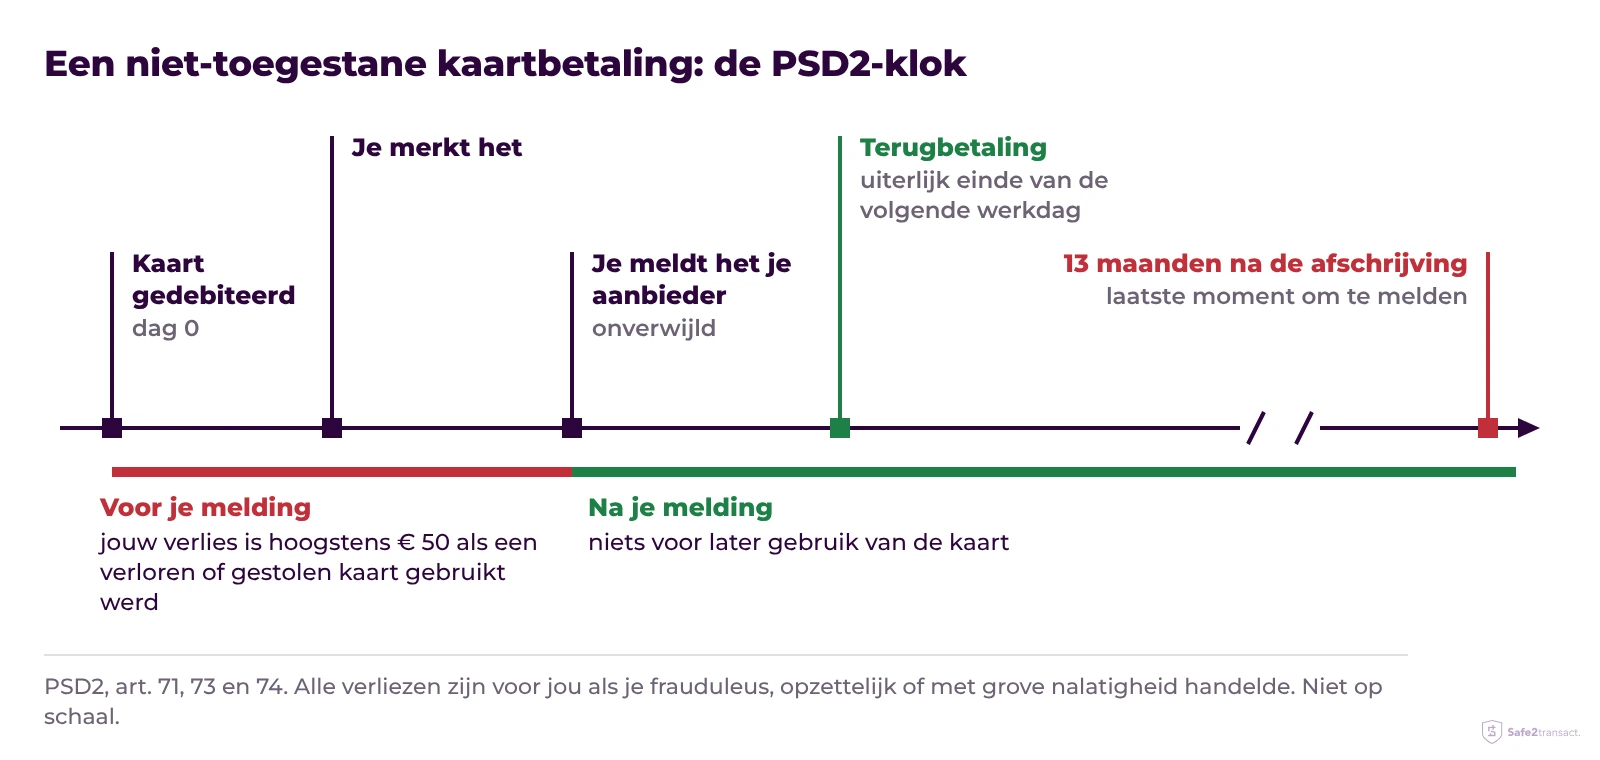
Je kaartaanbieder moet een betaling die je niet toestond terugbetalen uiterlijk aan het einde van de volgende werkdag na je melding, volgens artikel 73 van de tweede betaaldienstenrichtlijn (PSD2).
- Meld het snel. Meld het je aanbieder onverwijld zodra je de betaling opmerkt, en uiterlijk 13 maanden na de datum van de afschrijving (art. 71).
- De terugbetaling is volledig. Je rekening wordt hersteld alsof de betaling nooit gebeurde. De enige uitzondering: je aanbieder heeft gegronde redenen om fraude te vermoeden en meldt die schriftelijk aan de nationale autoriteit (art. 73).
- De aanbieder bewijst, niet jij. Ontken je een betaling te hebben toegestaan, dan moet je aanbieder aantonen dat ze geauthenticeerd en correct geregistreerd is, en het gebruik van je kaart alleen bewijst niet dat jij ze toestond (art. 72).
- Je verlies is beperkt. Hoogstens € 50 is voor jou als een verloren of gestolen kaart gebruikt werd voor je het meldde, en nul na je melding of als de aanbieder geen sterke klantauthenticatie vroeg. Alleen fraude, of opzettelijk of met grove nalatigheid je kaart en codes niet veilig bewaren, maakt het volle verlies voor jou (art. 74).
Blokkeer de kaart tijdelijk
Blokkeer ze in de app van je aanbieder: nieuwe betalingen worden meteen geweigerd.
Controleer elke betaling
Noteer datum, bedrag en handelaar van elke betaling die je niet herkent.
Meld het je kaartaanbieder
Zeg dat je de betalingen niet hebt toegestaan, en of de kaart verloren of gestolen is.
Volg het schriftelijk op
Komt er geen terugbetaling tegen het einde van de volgende werkdag, vraag het je aanbieder dan schriftelijk en gebruik zo nodig zijn klachtenprocedure.
Kaartgegevens die online gestolen worden, zijn een reden om te winkelen met een virtuele kaart, die je blokkeert of vervangt zonder de kaart in je portemonnee te raken. Klanten van Safe2transact blokkeren de kaart in de app en nemen daarna contact op met support, dat hen begeleidt bij een betwisting van elke betaling die ze niet deden; wat te doen als je kaart verloren of gestolen is geeft alle stappen.
Hoe betwist je een betaling die je zelf deed?
Vraag de handelaar eerst schriftelijk om het op te lossen, en doet hij dat niet, vraag je kaartaanbieder dan de betaling te betwisten volgens de regels van het kaartschema. Een terugbetaling door de handelaar is de snelste oplossing, en de gids van Visa vraagt handelaars een terechte klacht zo snel mogelijk terug te betalen om een formeel geschil te vermijden.
Weigert de handelaar of blijft hij stil, dan dient je kaartaanbieder het geschil in onder de Visa-voorwaarde die bij je probleem past: 13.1 voor een product dat nooit aankwam, 13.3 voor een product dat niet is zoals beschreven, 12.6 voor een dubbele afschrijving, 13.2 voor een opgezegd abonnement dat blijft afschrijven en 13.6 voor een beloofde terugbetaling die nooit kwam. Mastercard heeft eigen redencodes voor dezelfde situaties.
De regels van Visa geven de kaartuitgever per voorwaarde een termijn, gerekend vanaf de verwerkingsdatum van de transactie of, bij niet-ontvangen goederen en diensten, vanaf de datum waarop ze verwacht werden: 120 dagen vanaf die datum, en hoogstens 540 dagen na de verwerking (Visa, FAQ over geschillen voor zijn klanten, april 2020). Je kaartaanbieder heeft een deel van die tijd nodig om het dossier voor te bereiden, dus meld het zodra de handelaar zijn kans heeft gehad.
Safe2transact heeft geen knop om een betaling te betwisten in de app: klanten nemen contact op met support met datum, bedrag en handelaar van de betaling, en support neemt de betwisting op zich.
Welke route past bij je probleem?
Kies wat er misging en zie de route, de stappen in volgorde, wat je verzamelt en de termijn.
Welk bewijs bewaar je voor een chargeback?
Bewaar wat toont wat je beloofd werd, wat je kreeg en wat je eraan deed: volgens de gids van Visa wordt een geschil beslist op de vraag of het bewijs aan de geschilvoorwaarde voldoet, niet op de hoeveelheid.
- De aankoop: orderbevestiging, kassabon, en de productpagina of voorwaarden zoals ze waren toen je kocht.
- De betaling: datum, bedrag en naam van de handelaar zoals ze in je kaarttransacties staan.
- Levering, of het uitblijven ervan: track-and-trace, de beloofde datum, foto's van wat aankwam.
- Je contact met de handelaar: e-mails en chatgesprekken, elk met datum.
- Opzegging of retour: de bevestiging van de opzegging, bewijs van terugzending.
Klanten van Safe2transact vinden de gegevens van elke betaling in hun kaarttransacties.
Wat kan een chargeback niet?
Een chargeback is geen wettelijk recht op je geld: het is een procedure volgens de regels van het kaartschema, en je kaartuitgever beslist of hij ze start en of ze slaagt.
- De handelaar mag reageren. De handelaar kan het geschil aanvaarden of bewijs sturen dat de betaling geldig was, en het dossier kan naar verdere beoordelingsfasen gaan volgens de regels van Visa.
- Ze vervangt de handelaar niet. Een chargeback kan een winkel niet laten leveren, herstellen of omruilen; ze draait alleen de betaling terug.
- Ze is niet bedoeld voor spijt achteraf. Een betaling betwisten die je deed en waarvoor je kreeg wat je betaalde, noemt de kaartsector friendly fraud. Met Compelling Evidence 3.0 van Visa kan een online handelaar een fraudeclaim beantwoorden met minstens twee eerdere, niet-betwiste betalingen met dezelfde kaart in de 365 dagen ervoor, met hetzelfde apparaat of IP-adres.
Bestaat er een chargeback voor een overschrijving?
Nee: een overschrijving kent geen chargeback, omdat alleen kaartschema's er een hebben. Is een SEPA-overschrijving eenmaal verstuurd, dan kan je aanbieder het geld terugvragen, maar de betaling niet zelf terugdraaien.
Een overschrijving die je niet toestond, krijg je volgens PSD2 wel terug zoals een kaartbetaling, en voor je betaalt, controleert verificatie van de begunstigde de naam van de begunstigde tegen de IBAN. Een SEPA-domiciliëring is de uitzondering bij bankbetalingen: je kunt binnen 8 weken na de afschrijving een terugbetaling vragen, zonder reden op te geven (PSD2, art. 76 en 77).
Veelgestelde vragen
Is een chargeback hetzelfde als een terugbetaling?
Nee. Een terugbetaling komt van de handelaar, die akkoord gaat om het geld terug te geven; een chargeback neemt het geld via het kaartschema terug van de handelaar als hij niet akkoord gaat.
Kost een chargeback iets?
Dat hangt af van je kaartaanbieder. Sommige rekenen kosten aan voor een betwisting: de tarieven van Safe2transact vermelden € 45 voor een chargeback of geschil. Een terugbetaling van een betaling die je niet toestond, herstelt je rekening volledig (PSD2, art. 73).
Wat als een hotel of autoverhuurder meer aanrekende dan je verwachtte?
Stond het exacte bedrag niet vast toen je de betaling toestond en ligt het bedrag hoger dan je redelijkerwijs kon verwachten, dan geeft PSD2 je in de meeste gevallen recht op terugbetaling. Vraag het binnen 8 weken na de afschrijving; je aanbieder betaalt je terug of motiveert zijn weigering binnen 10 werkdagen (art. 76 en 77).
Krijg je je geld terug van een nepwebshop?
Betaalde je met een kaart, dan kun je de betaling betwisten als niet ontvangen (Visa-voorwaarde 13.1) zodra de leverdatum voorbij is en de winkel niet antwoordt. Betaalde je met een overschrijving, dan is er geen chargeback en kan je aanbieder alleen proberen het geld terug te halen.
De uitgifte van IBAN- en Visa-kaarten en de betalingsdiensten worden verzorgd door Stanhope Financial UAB, een bedrijf geregistreerd in Litouwen (een lidstaat van de Europese Unie) met bedrijfscode 305574870 en een geregistreerd adres in Konstitucijos pr. 7, Vilnius, Litouwen. Stanhope Financial UAB is een instelling voor elektronisch geld (EMI-licentie nr. 78) met een vergunning van en staat onder toezicht van de Bank van Litouwen. Toegang tot je IBAN-rekening en je VISA-kaart wordt technisch verleend via het Safe2transact-platform.



