
SEPA-overschrijving uitgelegd: hoe lang duurt het en wat kost het?
Een SEPA-overschrijving is een betaling in euro van het ene IBAN naar het andere, overal in de Single Euro Payments Area. Een gewone overschrijving is uiterlijk aan het einde van de volgende werkdag bij de aanbieder van de begunstigde; SEPA Instant duurt 10 seconden, op elke dag.
Wat is een SEPA-overschrijving?
Een SEPA-overschrijving (in Nederland vaak: een overboeking) is een betaling in euro van het ene IBAN naar het andere, overal in de Single Euro Payments Area, volgens dezelfde regels in elk land. Het is de basis van eurobetalingen: een overschrijving van Antwerpen naar Lissabon werkt precies zoals een overschrijving binnen Antwerpen.
Welke landen horen bij SEPA?
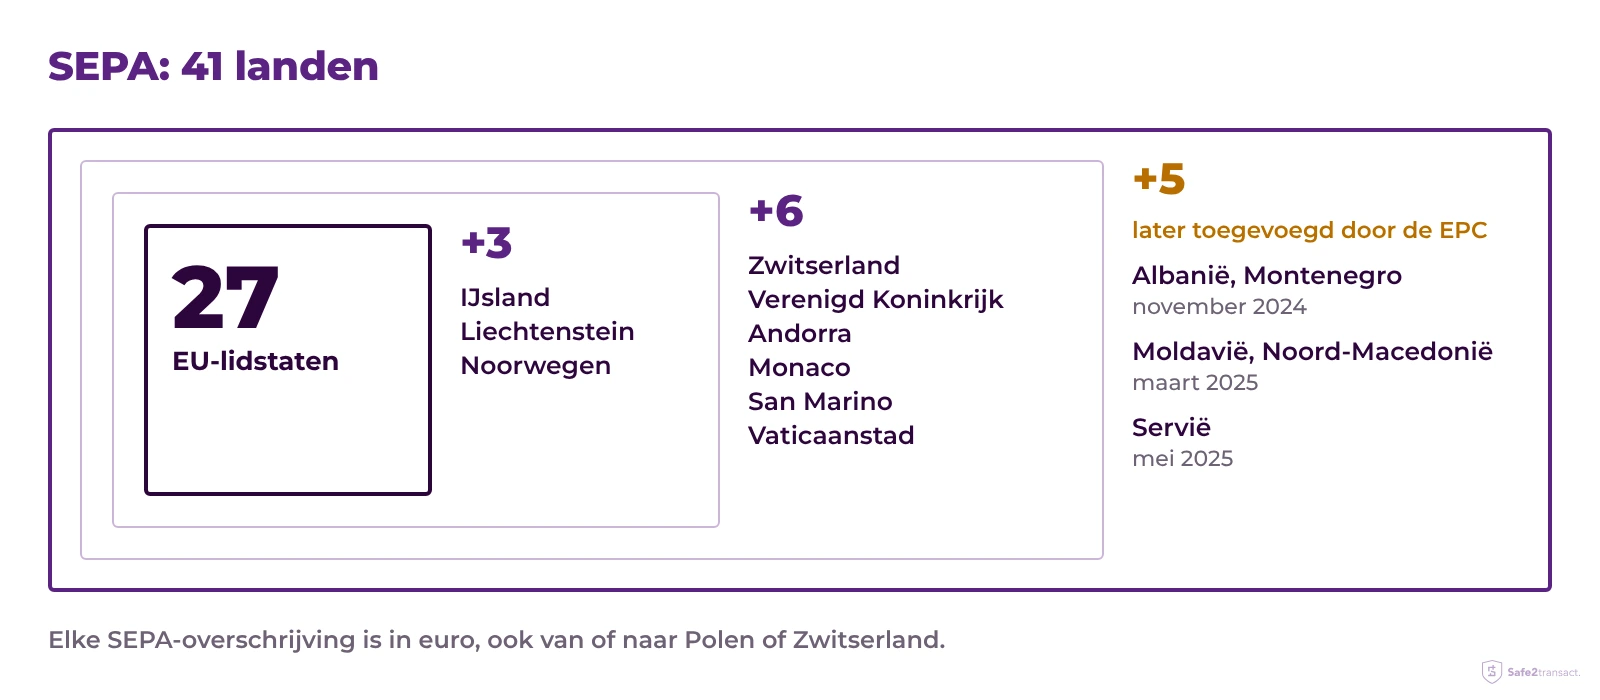
SEPA omvat 41 landen: de 27 EU-lidstaten, IJsland, Liechtenstein en Noorwegen, Zwitserland, het Verenigd Koninkrijk, Andorra, Monaco, San Marino en Vaticaanstad, plus vijf landen die de EPC later aan het geografische bereik van de schema's heeft toegevoegd: Albanië en Montenegro (november 2024), Moldavië en Noord-Macedonië (maart 2025) en Servië (mei 2025). Aanbieders sluiten zich één voor één bij de schema's aan, dus het register van deelnemers van de EPC, niet de landenlijst, toont of een aanbieder bereikbaar is.
SEPA gaat over de munt, niet over het land: elke SEPA-overschrijving is in euro, ook van of naar Polen of Zwitserland, en een betaling in zloty of Zwitserse frank is geen SEPA-betaling.
Welke soorten SEPA-betalingen zijn er?
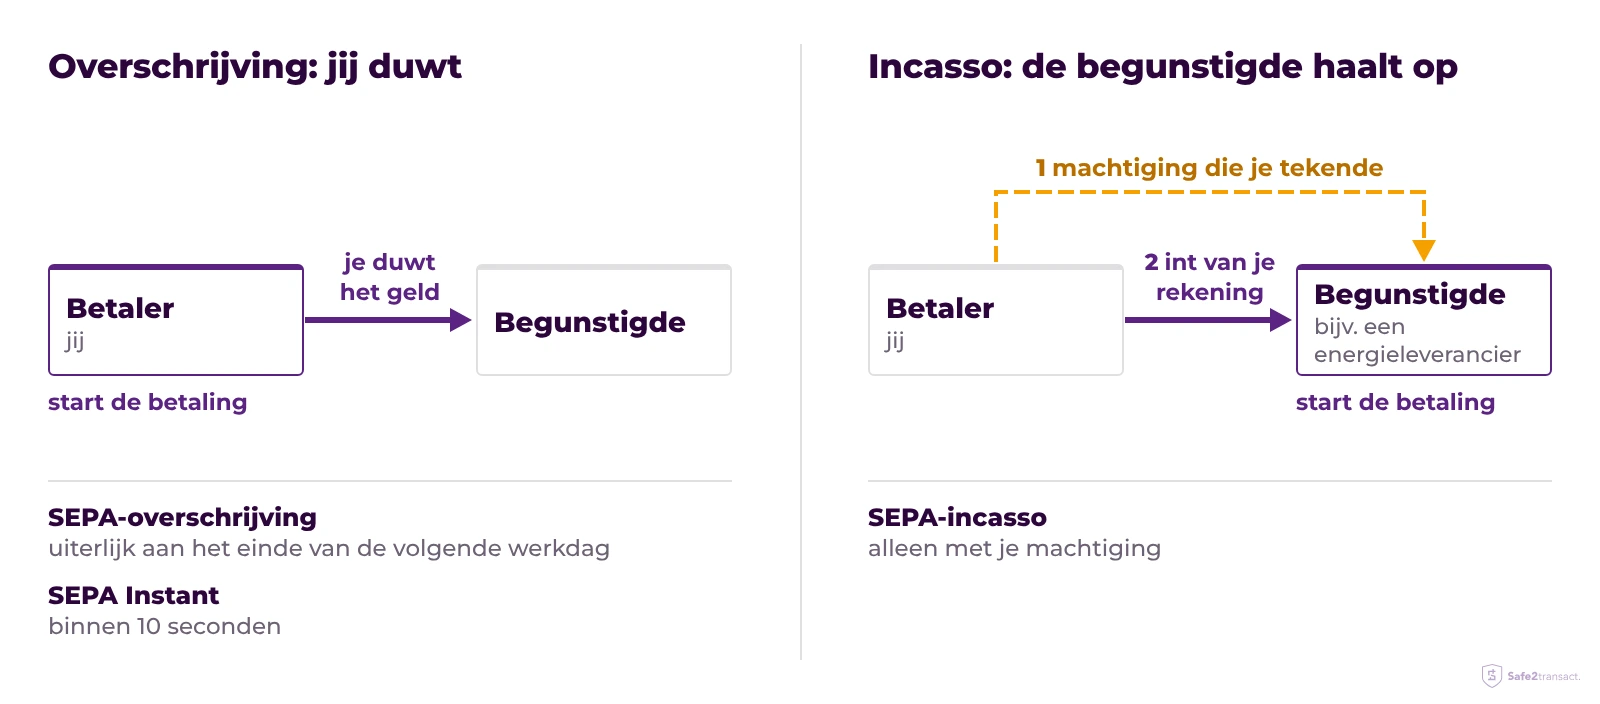
De EPC beheert drie betaalschema's: de SEPA-overschrijving (SEPA Credit Transfer, SCT), de SEPA-instantoverschrijving (SCT Inst) en de SEPA-incasso (SEPA Direct Debit, SDD). De eerste twee zijn credit transfers: je duwt het geld naar de begunstigde. Bij een incasso haalt de begunstigde het op: een bedrijf zoals een energieleverancier int van je rekening met een machtiging die je hebt getekend. De twee overschrijvingen brengen dezelfde gegevens naar dezelfde rekeningen, maar verschillen in snelheid, in de dagen waarop ze lopen en in de vraag of je ze kunt stoppen.
| SEPA-overschrijving | SEPA Instant | |
|---|---|---|
| Geld komt aan | Uiterlijk aan het einde van de volgende werkdag | Binnen 10 seconden |
| Loopt op | Werkdagen | Elke dag, 24 uur per dag |
| Maximumbedrag | Bepaald door je aanbieder | Geen maximum in het schema sinds 2025; je aanbieder en jij kunnen limieten instellen |
| Prijs | Zelfde als een binnenlandse overschrijving (binnen de EU) | Niet hoger dan een gewone overschrijving bij dezelfde aanbieder |
| Stoppen na verzenden | Alleen een overschrijving met een latere datum, tot het einde van de werkdag ervoor | Nee: ze is binnen enkele seconden definitief |
| Belangrijkste regel | PSD2, art. 83 | Verordening instantbetalingen (EU) 2024/886 |
SEPA Instant wordt de standaard. Volgens de verordening instantbetalingen moet elke aanbieder in de eurozone die overschrijvingen in euro aanbiedt, sinds 9 januari 2025 instantoverschrijvingen kunnen ontvangen en sinds 9 oktober 2025 ook versturen. Betalingsinstellingen en elektronischegeldinstellingen, de vergunningen waarop de meeste fintech-apps draaien, hebben tot 9 april 2027, en aanbieders in EU-landen buiten de eurozone eveneens tot 2027 (tijdpad van de Europese Centrale Bank); tot dan hangt het van je aanbieder af.
Hoe reist een SEPA-overschrijving?
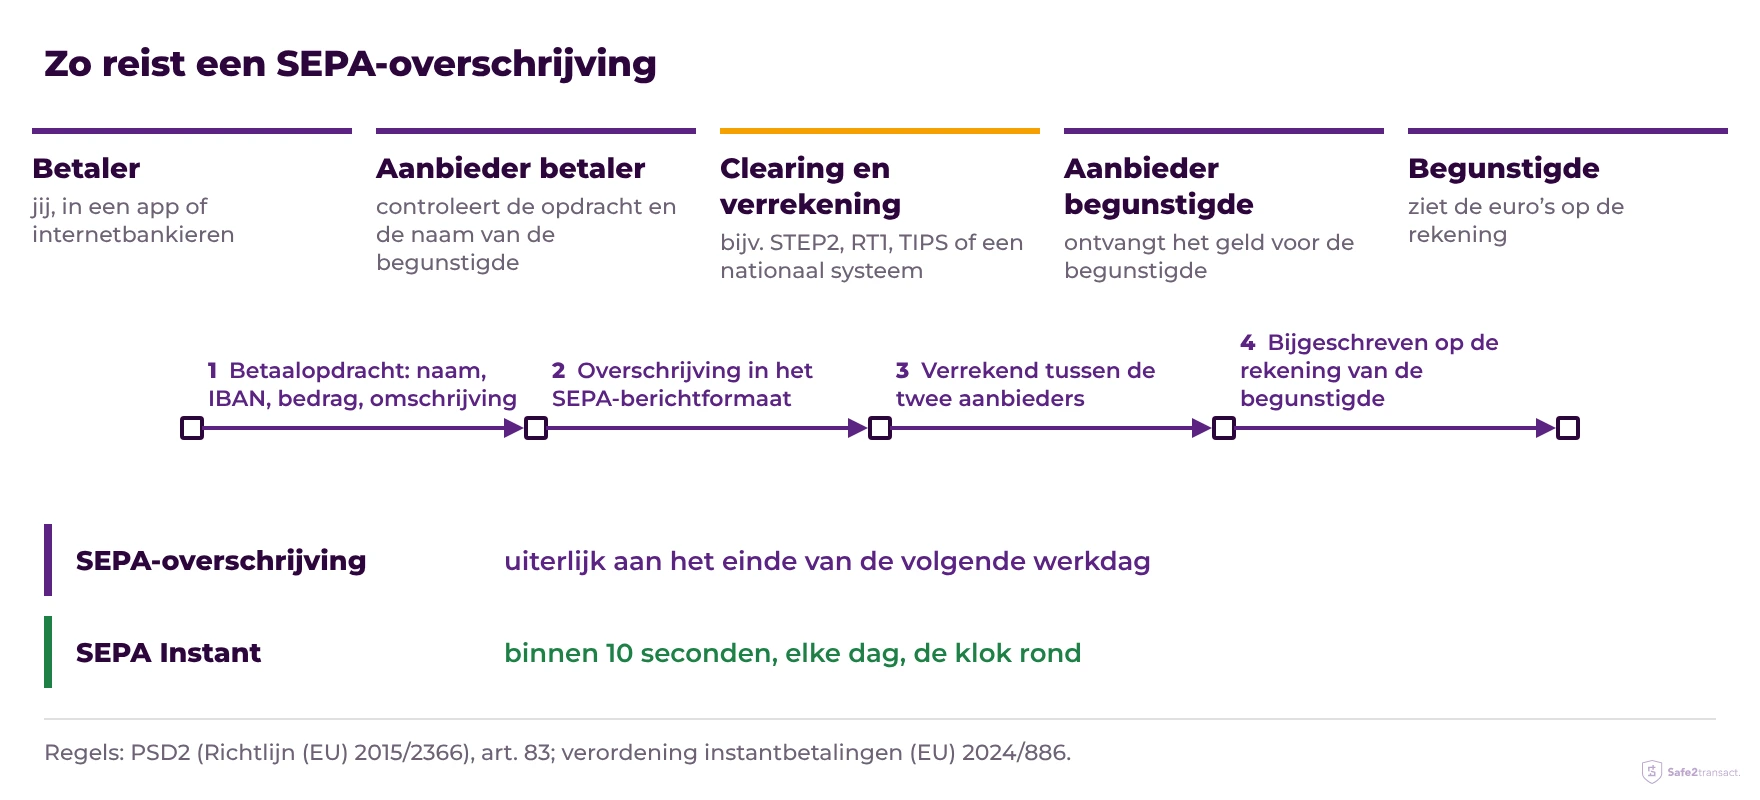
Tussen jou en de begunstigde passeert een SEPA-overschrijving drie schakels: je eigen betaaldienstverlener, een clearing- en verrekeningssysteem en de aanbieder van de begunstigde.
Je geeft de betaalopdracht
Je vult de naam, het IBAN, het bedrag en de omschrijving in. Je aanbieder vergelijkt de naam met het IBAN, en je bevestigt met sterke klantauthenticatie: een code, je vingerafdruk of een goedkeuring in de app.
Je aanbieder controleert en verstuurt
Je aanbieder controleert je saldo, screent de betaling op fraude en sancties, schrijft het bedrag af en verstuurt een standaard SEPA-bericht (ISO 20022 XML).
Het clearingsysteem verrekent
Een clearing- en verrekeningssysteem geeft de overschrijving door en verrekent het geld tussen de twee aanbieders: STEP2 van EBA CLEARING voor gewone overschrijvingen, TIPS van het Eurosysteem en RT1 van EBA CLEARING voor instantoverschrijvingen, of een nationaal systeem.
De aanbieder van de begunstigde schrijft bij
De aanbieder van de begunstigde moet het bedrag meteen ter beschikking stellen (PSD2, art. 87).
De begunstigde ziet het geld
De betaling verschijnt met jouw naam en omschrijving; zo worden facturen aan betalingen gekoppeld.
Hoe lang duurt een SEPA-overschrijving?
Een gewone SEPA-overschrijving is uiterlijk aan het einde van de volgende werkdag nadat je aanbieder de opdracht heeft ontvangen bij de aanbieder van de begunstigde (PSD2, art. 83); SEPA Instant duurt hooguit 10 seconden, op elk uur van elke dag. Drie dingen bepalen de uiterste datum van een gewone overschrijving:
- Werkdagen. De verrekening tussen aanbieders loopt op TARGET-werkdagen: maandag tot en met vrijdag, behalve Nieuwjaarsdag, Goede Vrijdag, Tweede Paasdag, 1 mei, 25 en 26 december. Een aanbieder die op een nationale feestdag dicht is, kan er een dag bij tellen.
- De cut-off-tijd. Een opdracht na de cut-off-tijd van de aanbieder, tegen het einde van zijn werkdag, geldt als ontvangen op de volgende werkdag (PSD2, art. 78).
- De dag waarop je verstuurt. Een opdracht van zaterdag geldt als ontvangen op maandag, dus het geld kan pas dinsdagavond aankomen.
De wet legt het uiterste moment vast, niet het gebruikelijke: veel gewone overschrijvingen komen nog dezelfde dag aan, terwijl een overschrijving op papier een werkdag langer mag duren.
Wat heb je nodig voor een SEPA-overschrijving?
Je hebt vier gegevens nodig: de naam van de begunstigde, zijn IBAN, het bedrag in euro en een omschrijving.
- Naam van de begunstigde: de naam van de rekeninghouder, een persoon of een bedrijf, zoals die op de rekening staat.
- IBAN: het rekeningnummer van de begunstigde, maximaal 34 tekens, waarvan de twee controlecijfers de meeste typfouten opvangen.
- Bedrag: altijd in euro.
- Omschrijving: vrije tekst, bijvoorbeeld een factuurnummer, zodat de begunstigde weet waarvoor het geld is. In België gebruik je voor facturen vaak een gestructureerde mededeling.
Een BIC heb je niet nodig: de SEPA-verordening verbiedt aanbieders ernaar te vragen, sinds 1 februari 2014 voor binnenlandse betalingen en sinds 1 februari 2016 voor betalingen naar andere landen (art. 5, lid 7), dus een BIC-veld mag je leeg laten. In de app van Safe2transact vraagt een betaling uitvoeren precies deze gegevens.
Wat kost een SEPA-overschrijving?
Binnen de EU kost een overschrijving in euro naar een ander land evenveel als een binnenlandse overschrijving van hetzelfde bedrag bij dezelfde aanbieder (verordening (EU) 2021/1230, art. 3). In België en Nederland is dat een binnenlandse overschrijving in euro. De regel vergelijkt prijzen; hij maakt overschrijvingen niet gratis, en sommige aanbieders vragen voor beide hetzelfde vaste bedrag.
Binnen de EU kost euro's naar een ander land sturen evenveel als euro's naar de overkant van de straat sturen.
Nog drie regels houden de prijs helder:
- SEPA Instant mag niet meer kosten dan een gewone overschrijving bij dezelfde aanbieder, en de naamcontrole is gratis (verordening instantbetalingen, art. 5 ter).
- Onderweg gaat er niets af. Elke partij betaalt de eigen aanbieder, en het volledige bedrag wordt overgemaakt; alleen de aanbieder van de begunstigde mag zijn kosten aftrekken, als de begunstigde akkoord ging (PSD2, art. 81).
- Buiten de EU, bijvoorbeeld naar het Verenigd Koninkrijk of Zwitserland, geldt de regel van gelijke prijzen niet.
Wat is de naamcontrole (Verification of Payee)?
De naamcontrole, in het Engels Verification of Payee, is een gratis controle voordat je een SEPA-overschrijving bevestigt, gewoon of instant: je aanbieder vraagt de aanbieder van de begunstigde of de naam die je invulde bij het IBAN hoort, en toont een overeenkomst, een bijna overeenkomst, geen overeenkomst of dat verificatie niet mogelijk was. Ze is verplicht in de eurozone sinds 9 oktober 2025 en in de andere EU-landen vanaf 9 juli 2027. De gids over wat verificatie van de begunstigde is en wat elk resultaat betekent behandelt de vier resultaten, wie aansprakelijk is als je na een waarschuwing betaalt en wat de controle niet opvangt.
Safe2transact voert de controle uit vóór elke SEPA-betaling; in Hulp lees je wat elk resultaat van de naamcontrole betekent.
Zijn er limieten voor SEPA-overschrijvingen?
De SEPA-schema's leggen geen maximum op: sinds het regelboek van 2025 heeft SEPA Instant er geen meer op schemaniveau, waar dat vroeger € 100.000 was. Limieten komen van elders:
- Je aanbieder stelt limieten per overschrijving, per dag of per maand, afhankelijk van de rekening en zijn risicocontroles.
- Jij kunt een eigen limiet voor instantoverschrijvingen instellen, per dag of per transactie (verordening instantbetalingen, art. 5 bis).
- Het berichtformaat beperkt de omschrijving tot 140 tekens en de naam van de begunstigde tot 70.
Wat als een SEPA-overschrijving misgaat?
Kom meteen in actie: wat je terugkrijgt, hangt af van wat er misging en hoe snel je aanbieder de aanbieder van de begunstigde bereikt.
- Je typte een verkeerd IBAN. Een overschrijving naar het IBAN dat je invulde, geldt als correct uitgevoerd, dus je aanbieder is niet aansprakelijk. Hij moet wel redelijke inspanningen leveren om het geld terug te halen, met medewerking van de aanbieder van de begunstigde, en je anders op schriftelijk verzoek de informatie geven om het zelf terug te vorderen (PSD2, art. 88).
- Een betaling die je niet hebt toegestaan, of die verkeerd is uitgevoerd. Meld het zonder vertraging aan je aanbieder, uiterlijk 13 maanden na de afschrijving (PSD2, art. 71). Een niet-toegestane betaling moet uiterlijk aan het einde van de volgende werkdag worden terugbetaald, tenzij de aanbieder fraude vermoedt en dat meldt (art. 73).
- Een incasso die je terug wilt. Een toegestane SEPA-incasso (Core) wordt op verzoek binnen acht weken terugbetaald, zonder reden (PSD2, art. 76 en 77; regelboek SDD Core).
Veelgestelde vragen
Kan ik een SEPA-overschrijving annuleren nadat ik ze heb verstuurd?
Meestal niet: zodra je aanbieder de opdracht heeft ontvangen, kun je ze niet meer herroepen (PSD2, art. 80), behalve een overschrijving met een latere datum tot het einde van de werkdag ervoor. Voor een al verstuurde overschrijving kan je aanbieder de aanbieder van de begunstigde vragen het geld terug te sturen, maar de begunstigde moet instemmen.
Is een SEPA-overschrijving hetzelfde als een SWIFT-betaling?
Nee. Een SEPA-overschrijving is altijd in euro, blijft binnen SEPA en volgt één set regels voor tijd en prijs. Een SWIFT-betaling kan in veel munten en naar bijna elk land, vaak via correspondentbanken die elk kosten kunnen inhouden.
Waarom duurde mijn overschrijving langer dan één werkdag?
Naast de cut-off-tijd, weekends en feestdagen kan een extra fraude- of compliancecontrole een betaling ophouden. Vraag je aanbieder op welke dag hij de opdracht heeft ontvangen: de termijn loopt vanaf die dag.
IBAN- en Visa-kaartuitgifte en betalingsdiensten worden geleverd door Stanhope Financial UAB, een bedrijf geregistreerd in Litouwen (een lidstaat van de Europese Unie) met ondernemingscode 305574870 en een statutaire zetel gevestigd op Konstitucijos pr. 7, Vilnius, Litouwen. Stanhope Financial UAB is een Elektronische Geldinstelling (EMI-licentie nr. 78) en is gemachtigd en gereguleerd door de Bank van Litouwen. Toegang tot de IBAN-rekening en de VISA-kaart wordt technisch aangeboden via het Safe2transact-platform.



