
Virtuele kaart of fysieke kaart: wat is het verschil?
Een virtuele kaart is een betaalkaart die alleen als kaartgegevens in een app bestaat, voor online betalingen; een fysieke kaart heeft een chip en pincode voor winkels en geldautomaten. De meeste mensen gebruiken ze allebei.
Een virtuele kaart en een fysieke kaart verschillen in waar ze werken, niet in het geld waarmee je betaalt: allebei zijn het betaalkaarten op hetzelfde kaartnetwerk, meestal Visa of Mastercard, en bij de meeste aanbieders betalen ze van één saldo.
Wat is een virtuele kaart?
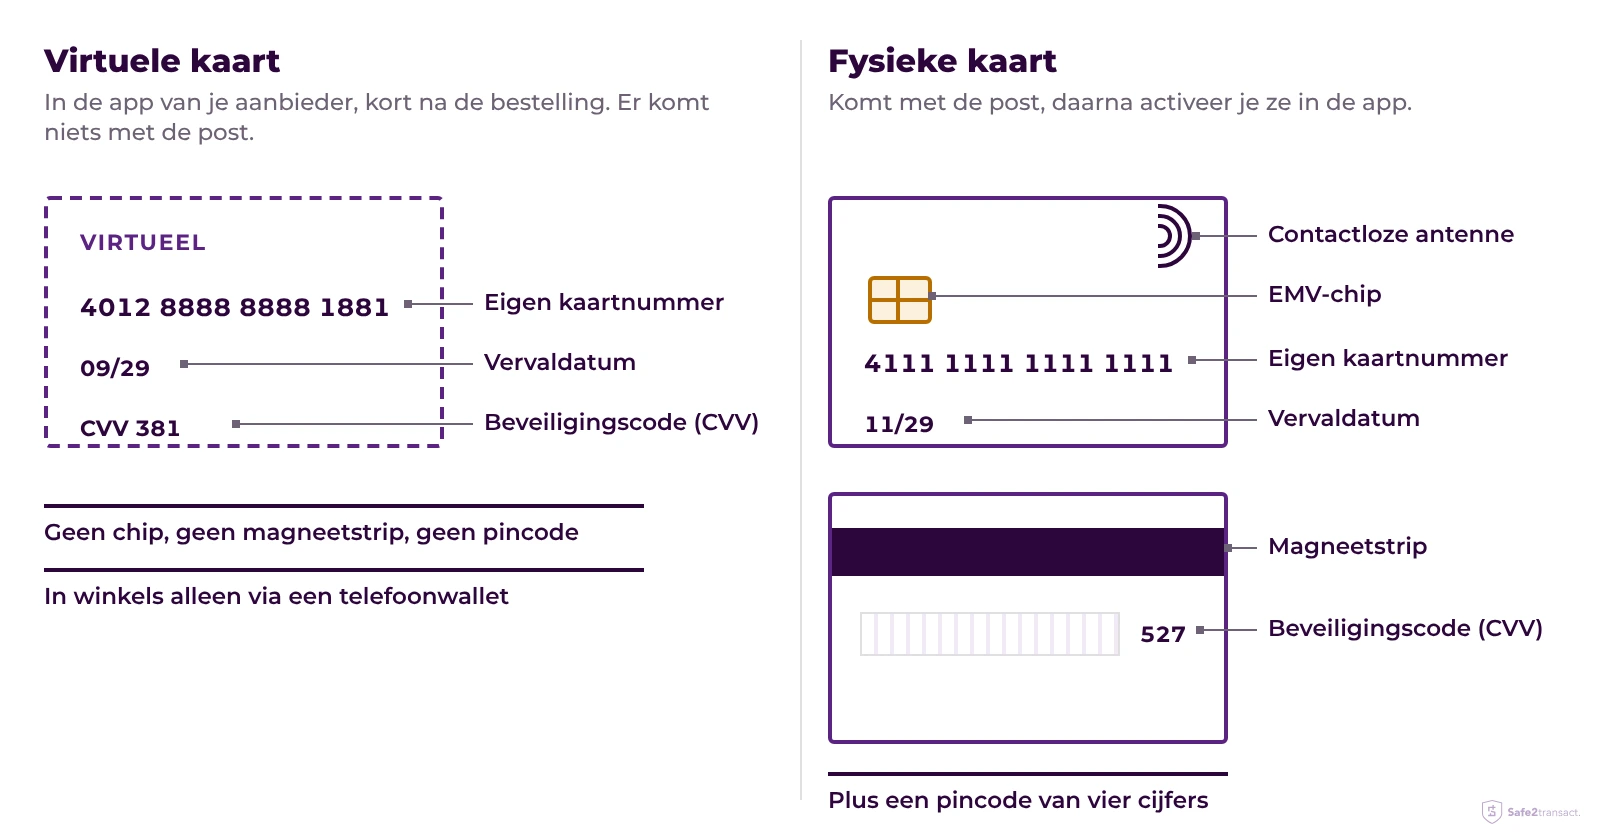
Een virtuele kaart is een betaalkaart zonder plastic: de gegevens verschijnen in de app van je aanbieder, en er komt niets met de post.
De gegevens blijven achter de login van de app: Safe2transact toont bijvoorbeeld het volledige kaartnummer en de CVV-code pas nadat je bevestigt met de code uit je authenticator-app, en een virtuele Safe2transact Visa-kaart bestellen is gratis.
Wat is een fysieke kaart?
Een fysieke kaart is de plastic versie: hetzelfde soort kaartnummer, vervaldatum en CVV-code, plus een EMV-chip, een antenne voor contactloos betalen, een magneetstrip en een pincode van vier cijfers.
Elke chipbetaling bevat een eenmalige cryptografische code, waardoor een gekopieerde magneetstrip niets waard is aan een chipterminal. De kaart komt met de post: bij Safe2transact activeer je je fysieke kaart in de app met de laatste vier cijfers die op de kaart staan. Bestellen kost bij Safe2transact € 11,99 plus € 3,50 verzendkosten; andere aanbieders rekenen andere bedragen of niets.
Wat is het verschil tussen een virtuele en een fysieke kaart?
Het grootste verschil is het bereik: een virtuele kaart betaalt overal waar je kaartgegevens intypt, een fysieke kaart betaalt ook aan betaalterminals en geldautomaten.
| Virtuele kaart | Fysieke kaart | |
|---|---|---|
| Webwinkels en apps | Ja | Ja |
| Betaalterminals in winkels | Alleen via een telefoonwallet | Chip, pincode of contactloos |
| Geldautomaten | Nee | Ja, met de pincode |
| Hoe je ze krijgt | In de app, kort na de bestelling | Met de post, daarna activeren |
| Pincode | Geen | Vier cijfers |
| Bij verlies | Niets te verliezen; blokkeer ze tijdelijk als de gegevens uitlekken | Meteen tijdelijk blokkeren, een nieuwe bestellen |
| Typisch gebruik | Online winkelen, abonnementen, eenmalige aankopen | Winkels, contant geld, reizen, borg |
De twee kaarten zijn aparte betaalmiddelen met een eigen nummer, dus als je de ene blokkeert, blijft de andere werken.
Is een virtuele kaart veiliger om online te winkelen?
Ja, vooral omdat een virtuele kaart de kaart die je bij je draagt weghoudt van online kassa's. Kaartnummers lekken online uit, via datalekken bij webwinkels en via phishingsites; een uitgelekte virtuele kaart blokkeer of vervang je in de app, terwijl je fysieke kaart in winkels blijft werken.
Met welke kaart je ook betaalt, de kaartuitgever, het bedrijf dat je kaart heeft uitgegeven, keurt elke betaling binnen enkele seconden goed of weigert ze, en in die controle zit de online beveiliging.
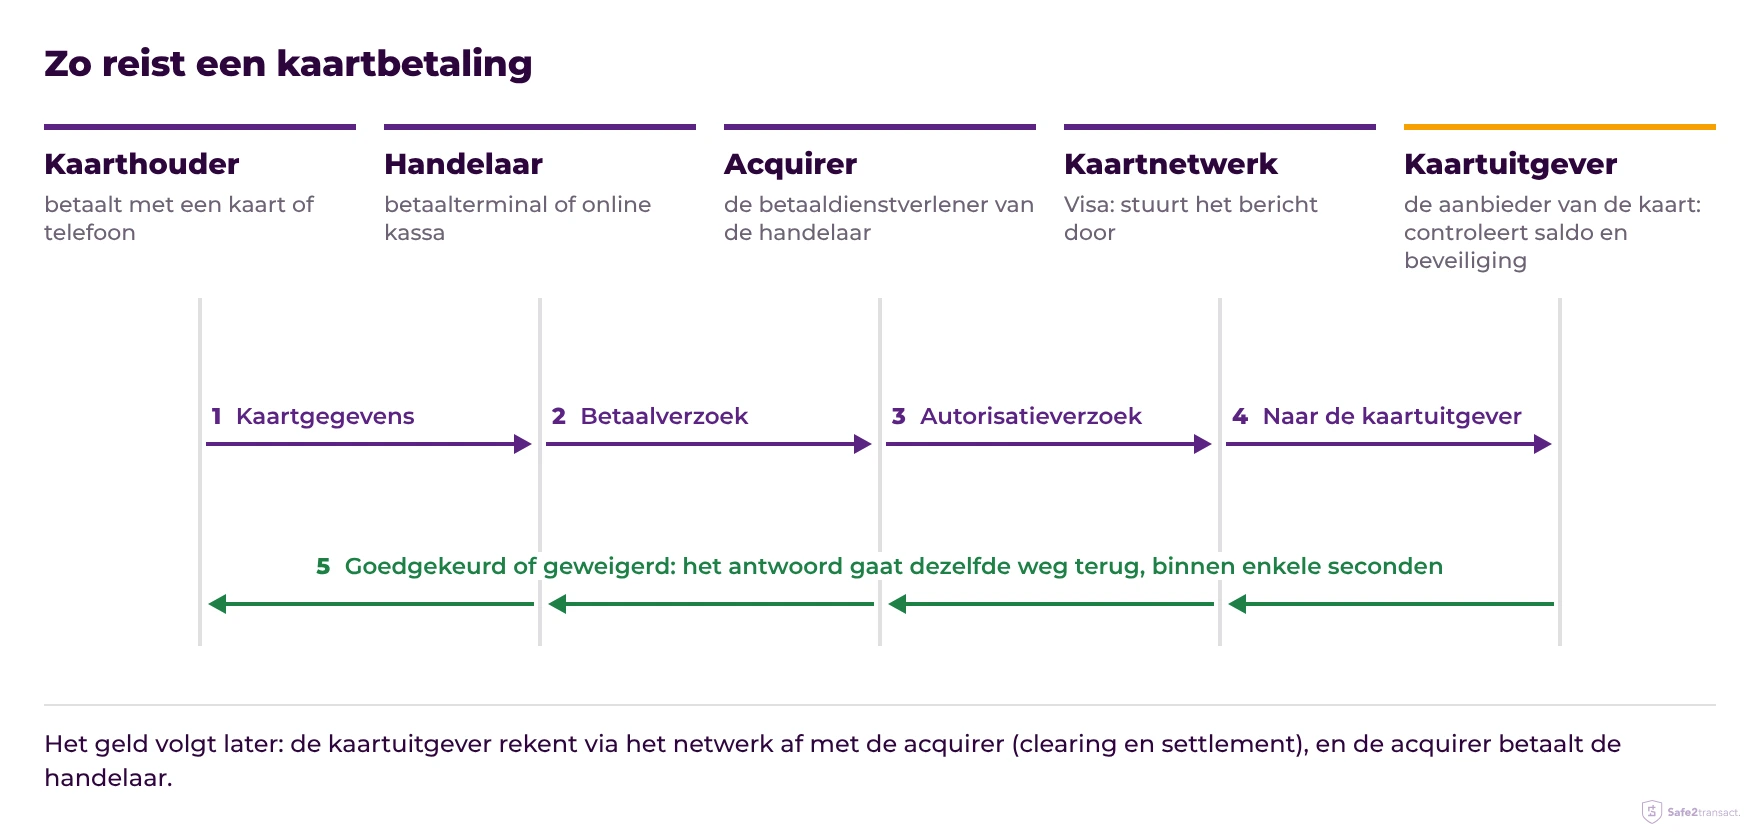
De Europese betaalwetgeving (de tweede betaaldienstenrichtlijn, PSD2) verplicht sterke klantauthenticatie voor de meeste online kaartbetalingen: twee van drie factoren, iets wat je weet, iets wat je hebt en iets wat je bent. Kaartnetwerken leveren die via EMV 3-D Secure, bij Visa Visa Secure genoemd, dus je aanbieder vraagt je de betaling te bevestigen in de app of met een code. Het gezamenlijke rapport over betaalfraude van de Europese Bankautoriteit en de Europese Centrale Bank (december 2025) stelde vast dat kaartfraude 17 keer hoger lag als de ontvanger buiten de EER zat, waar sterke klantauthenticatie niet wettelijk verplicht is.
Een virtuele kaart verandert waar je kaartgegevens naartoe gaan, niet waarvan je betaalt.
Kun je een virtuele kaart toevoegen aan Apple Pay of Google Pay?
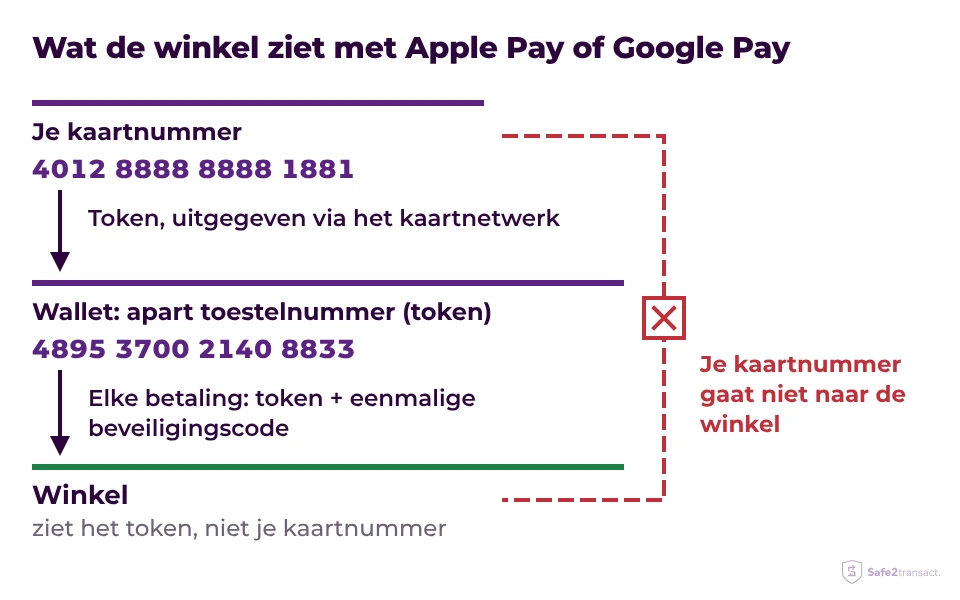
Vaak wel: een virtuele kaart voeg je op dezelfde manier toe aan een telefoonwallet als een plastic kaart, als de kaartuitgever die wallet ondersteunt. Apple Pay en Google Pay geven je kaartnummer niet door aan de winkel. De wallet bewaart een apart toestelnummer, een token dat via het kaartnetwerk wordt uitgegeven, en elke betaling krijgt een eenmalige beveiligingscode.
Wanneer heb je een fysieke kaart nodig?
Je hebt de fysieke kaart nodig overal waar een chip gelezen of een pincode ingetypt moet worden en je telefoon geen optie is.
- Geldautomaten. Een geldautomaat leest de chip en vraagt de pincode; slechts enkele automaten aanvaarden een contactloze telefoon.
- Borg. Hotels en autoverhuurders vragen bij het inchecken vaak om de kaart te tonen, en sommige nemen een borg alleen op een creditcard.
- Reizen. Een tweede kaart is een reserve als er een geblokkeerd raakt of een terminal ze weigert. Een kaart in het buitenland gebruiken brengt ook wisselkoersen en kosten aan geldautomaten mee: lees je kaart gebruiken in het buitenland.
Gedelegeerde Verordening (EU) 2018/389 van de Commissie, artikel 11, laat kaartuitgevers sterke klantauthenticatie overslaan voor contactloze betalingen met de plastic kaart tot € 50, tot de contactloze betalingen sinds de laatste controle samen € 150 overschrijden of vijf op rij zijn; daarna vraagt de terminal de pincode. Aanbieders mogen lagere limieten instellen.
Welke kaart moet je kiezen?
Kies op basis van waarvoor je betaalt; de meeste mensen nemen ze allebei.
Bij Safe2transact heb je tegelijk één virtuele en één fysieke Visa-kaart. Met beide betaal je van één kaartsaldo, dat je direct en zonder kosten oplaadt vanaf je IBAN-rekening. Hoe je een van beide aanvraagt, lees je in een Visa-kaart bestellen.
Wat moet je doen als je kaart verloren of gestolen is?
Blokkeer de kaart eerst tijdelijk en kijk daarna wat er gebeurd is; als ze weer opduikt, deblokkeer je ze met één tik.
Blokkeer de kaart tijdelijk
Open de app van je aanbieder en blokkeer de kaart tijdelijk. Nieuwe betalingen worden meteen geweigerd, online, in winkels en contactloos.
Controleer je transacties
Zoek naar betalingen die je niet herkent en noteer de handelaar, het bedrag en de datum.
Neem contact op met je kaartuitgever
Meld de kaart als verloren of gestolen, samen met betalingen die je niet zelf deed, zodat de aanbieder de kaart definitief blokkeert en waar nodig een betwisting start.
Vervang de kaart
Bestel een nieuwe kaart. Een virtuele kaart blijft werken voor online betalingen terwijl de nieuwe plastic kaart onderweg is.
Klanten van Safe2transact vinden alle stappen in kaart verloren of gestolen. Een definitief geblokkeerde kaart kan niet opnieuw geactiveerd worden, dus blokkeer ze pas definitief als je zeker weet dat ze weg is.
Veelgestelde vragen
Hebben een virtuele en een fysieke kaart hetzelfde kaartnummer?
Nee, ook niet als ze van hetzelfde saldo betalen. Een abonnement op de virtuele kaart zet je zelf over als je het op de plastic kaart wilt.
Vervalt een virtuele kaart?
Ja. Een virtuele kaart heeft een vervaldatum zoals een plastic kaart, en een handelaar die ze bewaart, heeft na vervanging de nieuwe gegevens nodig.
Is een virtuele kaart een creditcard?
Niet per se. Een virtuele kaart is een vorm, geen soort krediet: ze is een debetkaart, creditcard of prepaidkaart, afhankelijk van de rekening erachter. Een debetkaart betaalt met geld dat al op de rekening staat, een creditcard met geleend geld, een prepaidkaart met een vooraf opgeladen saldo.
De uitgifte van IBAN- en Visa-kaarten en de betalingsdiensten worden verzorgd door Stanhope Financial UAB, een bedrijf geregistreerd in Litouwen (een lidstaat van de Europese Unie) met bedrijfscode 305574870 en een geregistreerd adres in Konstitucijos pr. 7, Vilnius, Litouwen. Stanhope Financial UAB is een instelling voor elektronisch geld (EMI-licentie nr. 78) met een vergunning van en staat onder toezicht van de Bank van Litouwen. Toegang tot je IBAN-rekening en je VISA-kaart wordt technisch verleend via het Safe2transact-platform.



