
Betaalkaarten
Betaalkaarten zijn debetkaarten, creditcards of prepaidkaarten die betalen via een kaartnetwerk zoals Visa; een debetkaart betaalt met geld dat je al hebt. Deze gidsen leggen uit welke soorten kaarten er zijn, wat er gebeurt als je betaalt en hoe kaartbetalingen beveiligd zijn.
Een betaalkaart betaalt via een kaartnetwerk zoals Visa of Mastercard en bestaat als debetkaart, creditcard of prepaidkaart. Alle drie zien ze er aan de kassa hetzelfde uit; het verschil zit in waar het geld vandaan komt. Een debetkaart betaalt met geld dat al op de rekening erachter staat: de kaartuitgever controleert het saldo op het moment dat je betaalt en keurt de betaling binnen enkele seconden goed of weigert ze.
Wat is het verschil tussen een debetkaart, een creditcard en een prepaidkaart?
Het verschil is de bron van het geld: een debetkaart betaalt met je eigen saldo, een creditcard met geleend geld, een prepaidkaart met een vooraf opgeladen saldo.
| Debetkaart | Creditcard | Prepaidkaart | |
|---|---|---|---|
| Betaalt van | De rekening waaraan ze gekoppeld is | Een kredietlijn van de kaartuitgever | Een vooraf opgeladen saldo |
| Later betalen | Nee | Ja, tegen de datum op het overzicht | Nee |
| Rente | Geen | Op wat je niet volledig terugbetaalt | Geen |
| Bestedingslimiet | Je saldo en de kaartlimieten | Je kredietlimiet | Het opgeladen saldo |
De Europese wetgeving houdt de soorten uit elkaar. De verordening inzake afwikkelingsvergoedingen (EU) 2015/751 verplicht kaartuitgevers om elke kaart herkenbaar te maken als debet-, credit-, prepaid- of zakelijke kaart, zodat de handelaar en jij weten welke soort gebruikt wordt. Safe2transact noemt zijn Visa-kaart een debetkaart: je betaalt ermee van een kaartsaldo dat je oplaadt vanaf je IBAN-rekening, niet rechtstreeks van de IBAN-rekening zelf.
Hoe werkt een kaartbetaling?
Een kaartbetaling is een bericht dat van de winkel naar de uitgever van je kaart reist en terug, nog voor de betaling afgerond is. Vijf partijen nemen deel: jij als kaarthouder, de handelaar, de betaaldienstverlener van de handelaar (de acquirer), het kaartnetwerk, zoals Visa of Mastercard, en de kaartuitgever die je de kaart gaf.
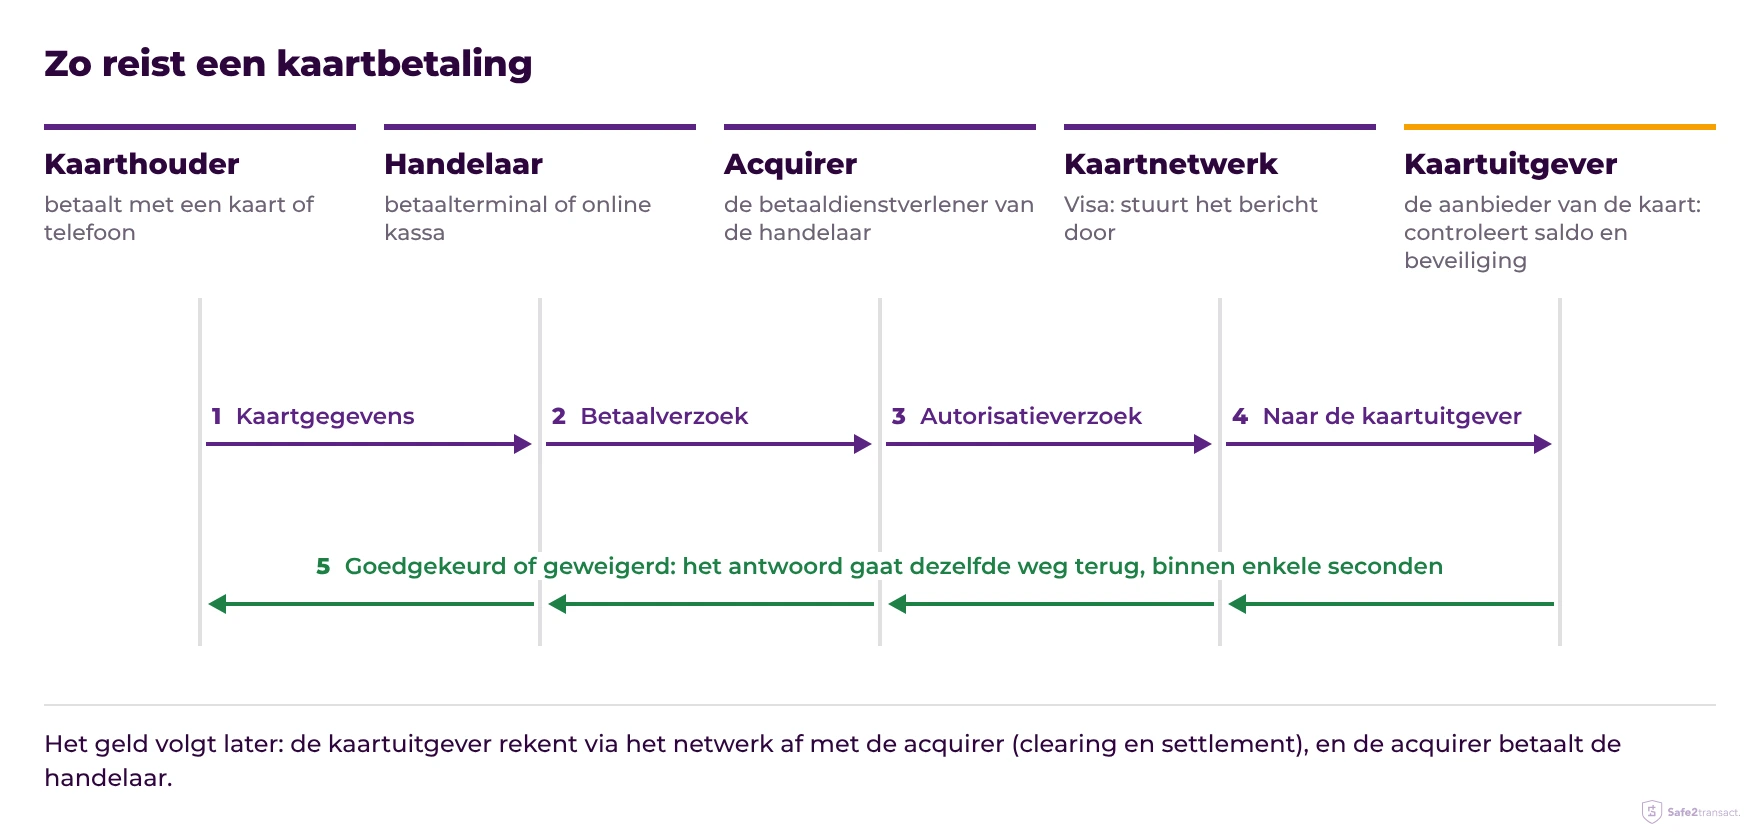
De eerste stap is de autorisatie: de kaartuitgever controleert de kaart, het saldo en de beveiligingsgegevens en keurt de betaling goed of weigert ze. Het geld volgt later, bij clearing en settlement, wanneer de kaartuitgever via het netwerk de acquirer betaalt en de acquirer de handelaar. Een betaling die in je app als in behandeling staat, is geautoriseerd maar nog niet verrekend. In het buitenland kan de terminal aanbieden om in euro af te rekenen in plaats van in lokale valuta; de gids over betalen in lokale valuta of euro legt uit wie dan omrekent en wat dat kost.
Kies je beter een virtuele of een fysieke kaart?
De meeste mensen gebruiken ze allebei: een virtuele kaart voor online betalingen en een fysieke kaart voor winkels, geldautomaten en reizen. Een virtuele kaart heeft een kaartnummer, vervaldatum en beveiligingscode maar geen plastic, terwijl een fysieke kaart de chip en pincode heeft die betaalterminals nodig hebben. De gids over virtuele en fysieke kaarten vergelijkt ze, legt uit welke online veiliger is en helpt je kiezen welke past bij waarvoor je betaalt.
Hoe zijn kaartbetalingen beveiligd?
Kaartbetalingen zijn in lagen beveiligd, van de chip in de kaart tot een controle door de kaartuitgever bij elke betaling.
- Chip en pincode. Elke chipbetaling bevat een eenmalige cryptografische code, waardoor een gekopieerde magneetstrip niets waard is aan een chipterminal.
- Sterke klantauthenticatie. De tweede betaaldienstenrichtlijn (PSD2) verplicht twee van drie factoren (iets wat je weet, hebt of bent) voor de meeste online kaartbetalingen. Kaartnetwerken leveren die via EMV 3-D Secure, bij Visa Visa Secure genoemd.
- Contactloze limieten. Gedelegeerde Verordening (EU) 2018/389 laat kaartuitgevers die controle overslaan voor contactloze betalingen tot € 50, tot samen € 150 of vijf betalingen op rij sinds de laatste controle.
- Tokens in telefoonwallets. Apple Pay en Google Pay betalen met een toestelnummer in plaats van het kaartnummer.
De snelste beveiliging blijft die van jezelf: blokkeer de kaart tijdelijk in de app van je aanbieder zodra ze zoek is. Gaat een betaling mis of deed je ze niet zelf, dan legt de gids over een kaartbetaling betwisten uit hoe je je geld terugkrijgt. Klanten van Safe2transact vinden de stappen in kaart verloren of gestolen, en de pagina over de Safe2transact Visa-kaart toont wat de kaart biedt.
- Virtuele kaart of fysieke kaart: wat is het verschil?Een virtuele kaart is een betaalkaart die alleen als kaartgegevens in een app bestaat, voor online betalingen; een fysieke kaart heeft een chip en pincode voor winkels en geldautomaten. De meeste mensen gebruiken ze allebei.
- Wat is 3D Secure (Visa Secure)?3D Secure is de controle die je kaartuitgever uitvoert als je online met een kaart betaalt: je keurt de betaling goed in een app of met een eenmalige code. De Europese betaalwetgeving verplicht ze voor de meeste online kaartbetalingen; Visa noemt haar versie Visa Secure.
- Met je kaart betalen in het buitenland: lokale valuta of euro?Betaal in de lokale valuta. Biedt een betaalterminal, geldautomaat of webshop in het buitenland aan om je kaart in euro te belasten, dan is dat dynamische valutaconversie (DCC): de kant van de winkel rekent om tegen een eigen koers met een opslag, en dat kost meestal meer dan de omrekening door je eigen kaart.
- Wat is een chargeback en hoe betwist je een kaartbetaling?Een chargeback is het terugdraaien van een kaartbetaling: je kaartuitgever vordert het bedrag terug van de handelaar volgens de regels van het kaartschema, voor een betaling die je deed maar die misliep. Een betaling die je nooit deed, krijg je volgens het EU-recht terug, uiterlijk aan het einde van de volgende werkdag na je melding.



