
Wat is verificatie van de begunstigde (VoP)?
Verificatie van de begunstigde (Verification of Payee, VoP) is de gratis naamcontrole die de naam die je invult vergelijkt met de naam op de rekening achter het IBAN, voordat je een overschrijving in euro bevestigt. Je aanbieder toont een van vier resultaten: overeenkomst, bijna overeenkomst, geen overeenkomst of verificatie niet mogelijk.
Wat is verificatie van de begunstigde?
Verificatie van de begunstigde, in het Engels Verification of Payee (VoP) en in apps vaak naamcontrole of naamcheck genoemd, is een controle die je aanbieder moet uitvoeren voordat je een overschrijving in euro goedkeurt: hij vraagt de aanbieder van de begunstigde of de naam die je invulde bij het IBAN hoort en toont je het antwoord. De verplichting staat in artikel 5 quater van de SEPA-verordening (EU) nr. 260/2012, ingevoegd door de verordening instantbetalingen (EU) 2024/886, en geldt voor gewone en instantoverschrijvingen. Van alle waarborgen rond eurobetalingen is dit de enige die verder kijkt dan het nummer, naar de persoon.
Vóór VoP vergeleek niemand de naam op een betaalopdracht met de rekening. De twee controlecijfers van een IBAN vangen tikfouten op, maar een geldig IBAN van iemand anders komt erdoor, en een overschrijving naar het IBAN dat je opgaf, geldt als correct uitgevoerd, welke naam je ook typte (PSD2, art. 88).
Hoe werkt de verificatie van de begunstigde?
De verificatie van de begunstigde is een vraag en een antwoord tussen twee aanbieders, in de seconden nadat je de gegevens van de begunstigde invult en voordat je de knop krijgt om te bevestigen.
Je vult de naam en het IBAN van de begunstigde in
Voor een persoon is de naam de voornaam en achternaam; voor een bedrijf de handelsnaam of de statutaire naam (art. 2 van Verordening (EU) nr. 260/2012).
Je aanbieder stuurt een verzoek
Hij controleert of het IBAN goed is opgebouwd en stuurt per IBAN één VoP-verzoek naar de aanbieder van de begunstigde.
De aanbieder van de begunstigde vergelijkt
Hij vergelijkt de naam met zijn gegevens voor die rekening en antwoordt met een van vier resultaten. Bij een bijna overeenkomst voegt hij de naam van de rekeninghouder toe.
Je ziet het antwoord
Het EPC-regelboek staat maximaal 5 seconden toe tussen verzoek en antwoord, bij voorkeur 1 seconde of minder, elke dag, de klok rond. Geen antwoord binnen 5 seconden telt als "verificatie niet mogelijk".
Je beslist
Je bevestigt, verbetert de gegevens of stopt. Er gaat geen geld weg voordat je de overschrijving goedkeurt.
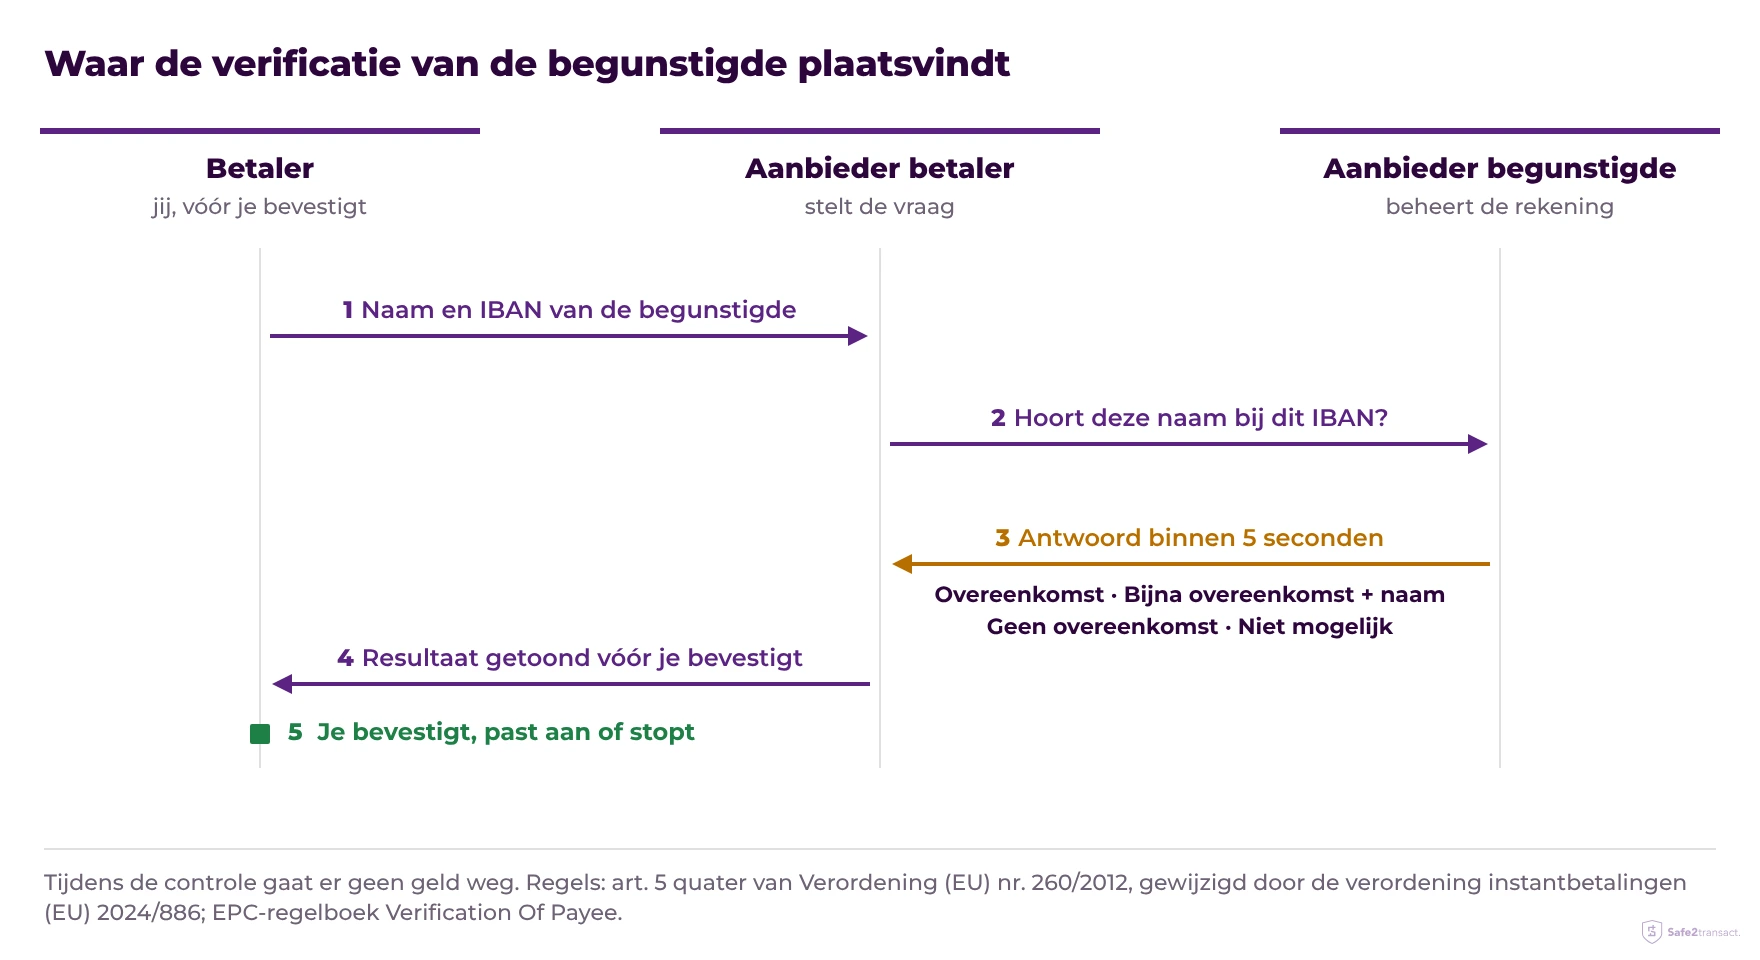
Elke overschrijving krijgt haar eigen controle, ook naar begunstigden die je al vaak betaalde: volgens de vragen en antwoorden van de Europese Commissie over de verordening instantbetalingen moet de aanbieder van de betaler de verificatie "voor elke overschrijving" verzorgen. Er zijn twee uitzonderingen. Een papieren betaalopdracht die wordt afgegeven terwijl je er niet bij bent, wordt niet gecontroleerd, en een bedrijf dat een bundel betalingen verstuurt, mag zich afmelden en op elk moment weer aanmelden (art. 5 quater, leden 4 en 6). Consumenten kunnen zich niet afmelden.
Wat betekenen de vier resultaten?
Het EPC-regelboek voor Verification of Payee kent vier resultaten: overeenkomst (Match), bijna overeenkomst met de naam van de rekeninghouder (Close Match), geen overeenkomst (No Match) en verificatie niet mogelijk. Elk resultaat behalve een overeenkomst moet je aanbieder meteen doorgeven, zoals de aanbieder van de begunstigde het gaf.
| Resultaat | Wat je aanbieder toont | Wat je doet |
|---|---|---|
| Overeenkomst | De naam en het IBAN horen bij elkaar | Bevestigen, als je de betaling zelf verwacht |
| Bijna overeenkomst | De naam van de rekeninghouder zoals de aanbieder van de begunstigde die kent, bijvoorbeeld "Sanne de Vries" als je "Sanne de Vires" typte | Gebruik die naam als het de persoon of het bedrijf is dat je bedoelt; stop als je de naam niet herkent |
| Geen overeenkomst | Een waarschuwing dat het geld op een rekening kan komen die niet van de genoemde begunstigde is | Controleer het IBAN en de naam bij de begunstigde via een contact dat je al vertrouwt |
| Verificatie niet mogelijk | De controle kon niet worden uitgevoerd, met dezelfde waarschuwing | Controleer de gegevens zelf; probeer opnieuw als je aanbieder dat aanbiedt |
De verordening geeft geen formule voor een bijna overeenkomst: de vergelijkingsaanbevelingen van de EPC bepalen wanneer een klein verschil, zoals een tikfout of een ontbrekende tweede voornaam, als bijna overeenkomst telt. Voor een bedrijf mag je de handelsnaam of de statutaire naam invullen. De Europese Commissie verwacht dat aanbieders beide controleren en dus de handelsnamen van hun klanten vastleggen; een handelsnaam die de aanbieder van de begunstigde niet kent, kan als geen overeenkomst terugkomen.
Bij een bijna overeenkomst geeft de aanbieder van de begunstigde alleen de naam van de rekeninghouder die je wilde betalen, nooit de namen van andere houders van een gezamenlijke rekening (EPC-regelboek, punt 3.2). Geen overeenkomst geeft helemaal geen naam terug.
Kun je na een waarschuwing toch betalen?
Ja. De verificatie van de begunstigde informeert, maar blokkeert nooit: volgens de verordening belet de dienst de betaler niet de betrokken overschrijving goed te keuren (art. 5 quater, lid 5). Ga je door na een bijna overeenkomst, geen overeenkomst of verificatie niet mogelijk, dan moet je aanbieder je vertellen wat het negeren van de melding betekent voor zijn aansprakelijkheid en voor je recht op terugbetaling (art. 5 quater, lid 7).
De verificatie van de begunstigde waarschuwt, maar beslist nooit: na een waarschuwing zijn de keuze om te betalen en het risico van een verkeerde rekening van jou.
Wie is aansprakelijk als het geld op de verkeerde rekening komt?
Dat hangt ervan af of de aanbieders hun deel deden. Een aanbieder die de controle uitvoerde en je het resultaat toonde, is niet aansprakelijk voor een overschrijving naar een onbedoelde begunstigde (art. 5 quater, lid 8); een aanbieder die de controle niet uitvoerde of je niet waarschuwde, moet je terugbetalen.
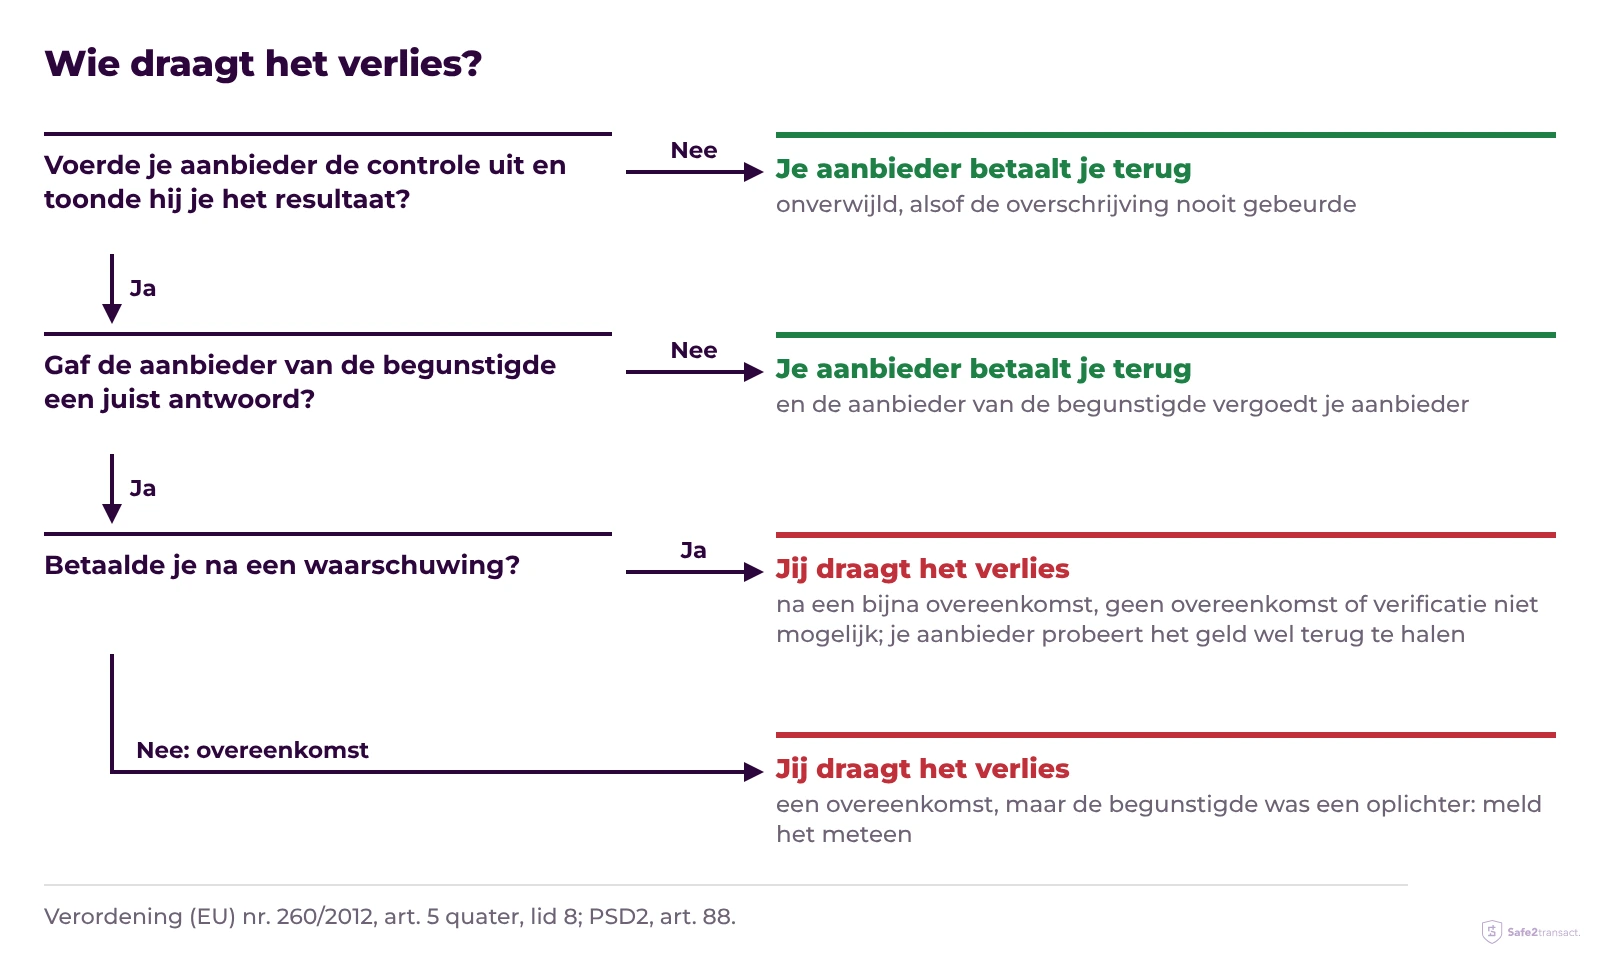
| Wat er gebeurde | Wie het verlies draagt |
|---|---|
| Je betaalde na een bijna overeenkomst, geen overeenkomst of verificatie niet mogelijk | Jij. Je aanbieder deed wat moest en is niet aansprakelijk; hij doet wel redelijke inspanningen om het geld terug te halen (PSD2, art. 88) |
| Je aanbieder sloeg de controle over of toonde de waarschuwing niet | Je aanbieder. Hij betaalt je onverwijld terug en zet je rekening terug alsof de overschrijving nooit gebeurde (art. 5 quater, lid 8) |
| De aanbieder van de begunstigde gaf een fout antwoord | Je aanbieder betaalt je terug, en de aanbieder van de begunstigde vergoedt je aanbieder (art. 5 quater, lid 8) |
| Je kreeg een overeenkomst, maar de begunstigde was een oplichter | Jij, zoals bij elke betaling die je goedkeurde; meld het meteen |
Verder verlies door de fout van je aanbieder, bovenop de terugbetaling, kan worden vergoed volgens het recht dat op je contract met hem van toepassing is (art. 5 quater, lid 8).
Wat vangt de verificatie van de begunstigde niet op?
De verificatie van de begunstigde toetst een naam aan een rekening; ze zegt niets over de vraag of de persoon of het bedrijf achter die rekening te vertrouwen is. Een oplichter die je laat betalen op een rekening op zijn eigen naam, krijgt een overeenkomst.
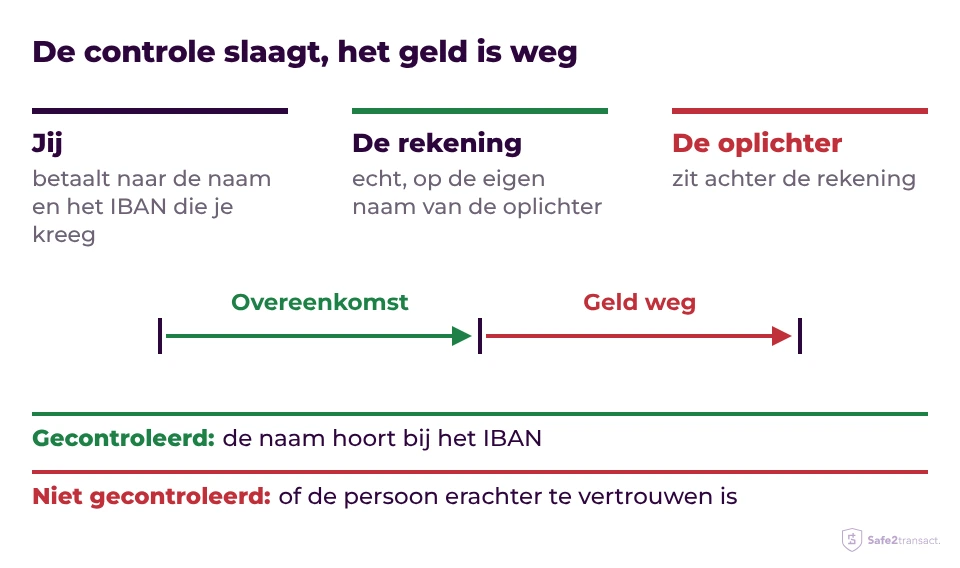
- "Veilige rekening"-oplichting. Iemand die zich voordoet als je bank of de politie geeft je een IBAN en een naam, allebei echt en allebei van hem: overeenkomst.
- Beleggings-, liefdes- en nepwinkelfraude. De rekening is echt en staat op de naam die je kreeg: overeenkomst.
- Factuurfraude. "Nieuwe rekeninggegevens" van een leverancier leiden naar de rekening van een fraudeur met een gelijkende naam: een bijna overeenkomst of geen overeenkomst is je teken om de leverancier te bellen.
Sinds wanneer is de verificatie van de begunstigde verplicht?
De verificatie van de begunstigde is verplicht voor aanbieders in de eurozone sinds 9 oktober 2025, en wordt verplicht voor aanbieders in EU-landen buiten de eurozone, zoals Polen, op 9 juli 2027 (art. 5 quater, lid 9). In België en Nederland geldt ze dus al. Het EPC-regelboek trad vier dagen eerder in werking, op 5 oktober 2025.
- Elk type aanbieder. De plicht geldt voor banken, betalingsinstellingen en instellingen voor elektronisch geld, telkens wanneer de betaler hun klant is (vragen en antwoorden van de Europese Commissie).
- Alleen overschrijvingen in euro. Ze geldt voor overschrijvingen in euro, gewoon en instant.
- Gratis. Aanbieders mogen er niets voor rekenen (art. 5 ter, lid 2), en de Europese Centrale Bank vermeldt dat de dienst gratis is voor de betaler.
Dezelfde verordening brengt SEPA-overschrijvingen naar instant: banken in de eurozone moeten sinds diezelfde 9 oktober 2025 instantoverschrijvingen kunnen versturen. De naamcontrole hoort bij elke overschrijving, of het geld nu binnen 10 seconden aankomt of uiterlijk aan het einde van de volgende werkdag.
Hoe toont Safe2transact de naamcontrole?
Safe2transact voert de controle uit voordat je een SEPA-betaling bevestigt, in de app en op het web, en toont het resultaat boven de knop Bevestigen. Bij een bijna overeenkomst vervangt "Deze naam gebruiken" de naam die je typte door die van de rekeninghouder; na geen overeenkomst of verificatie niet mogelijk kun je nog steeds bevestigen, op eigen risico. In Hulp lees je wat elk resultaat van de naamcontrole betekent en wat je daarna doet.
Veelgestelde vragen
Welke naam vul ik in voor een gezamenlijke rekening?
De voornaam en achternaam van minstens één van de rekeninghouders (EPC-regelboek, punt 3.2). De aanbieder van de begunstigde vergelijkt je naam met die houder en noemt nooit de namen van de anderen.
Kan iemand met de verificatie van de begunstigde achterhalen van wie een IBAN is?
Niet zoals bedoeld. Aanbieders mogen het schema alleen voor echte betalingen gebruiken, een bijna overeenkomst geeft alleen een naam terug als de getypte naam bijna klopt, en geen overeenkomst geeft niets terug.
Geldt de verificatie van de begunstigde ook voor overschrijvingen naar het Verenigd Koninkrijk of Zwitserland?
Nee. Beide horen bij SEPA, maar niet bij de Europese Economische Ruimte, en de Europese Commissie heeft bevestigd dat overschrijvingen daarheen buiten de verordening vallen.
Wat gebeurt er als de controle te lang duurt?
Na 5 seconden zonder antwoord moet je aanbieder je laten weten dat verificatie niet mogelijk was, met de gebruikelijke waarschuwing, en mag hij je opnieuw laten proberen (EPC-regelboek, punt 3.3.2).
IBAN- en Visa-kaartuitgifte en betalingsdiensten worden geleverd door Stanhope Financial UAB, een bedrijf geregistreerd in Litouwen (een lidstaat van de Europese Unie) met ondernemingscode 305574870 en een statutaire zetel gevestigd op Konstitucijos pr. 7, Vilnius, Litouwen. Stanhope Financial UAB is een Elektronische Geldinstelling (EMI-licentie nr. 78) en is gemachtigd en gereguleerd door de Bank van Litouwen. Toegang tot de IBAN-rekening en de VISA-kaart wordt technisch aangeboden via het Safe2transact-platform.



