
Wat is 3D Secure (Visa Secure)?
3D Secure is de controle die je kaartuitgever uitvoert als je online met een kaart betaalt: je keurt de betaling goed in een app of met een eenmalige code. De Europese betaalwetgeving verplicht ze voor de meeste online kaartbetalingen; Visa noemt haar versie Visa Secure.
3D Secure is de beveiligingsstap in een online kaartbetaling waarbij het bedrijf dat je kaart uitgaf, je vraagt te bevestigen dat de betaling van jou is. Zo voldoen betaalkaarten online aan de Europese regel over sterke cliëntauthenticatie, en bij de meeste kaarten is die bevestiging een tik in een app of een eenmalige code.
Wat is 3D Secure?
3D Secure is een protocol waarmee je kaartuitgever controleert wie betaalt voordat een online kaartbetaling wordt geautoriseerd. De naam wordt ook geschreven als 3-D Secure of 3DS.
De "drie domeinen" in de naam zijn de kant van de winkel, het kaartnetwerk in het midden en de kant van de kaartuitgever. Visa omschrijft Visa Secure als een programma dat je identiteit helpt bevestigen wanneer je online iets koopt. De huidige versie, EMV 3-D Secure 2, verving de eerste versie, die Visa in oktober 2022 uitschakelde.
Waarom vraagt je kaart om online betalingen goed te keuren?
Je kaart vraagt het omdat de Europese wet het vereist: de tweede betaaldienstenrichtlijn (PSD2) verplicht in artikel 97 de aanbieder van de betaler om sterke cliëntauthenticatie toe te passen wanneer je een elektronische betaling start. Bij online kaartbetalingen is 3D Secure het kanaal daarvoor.
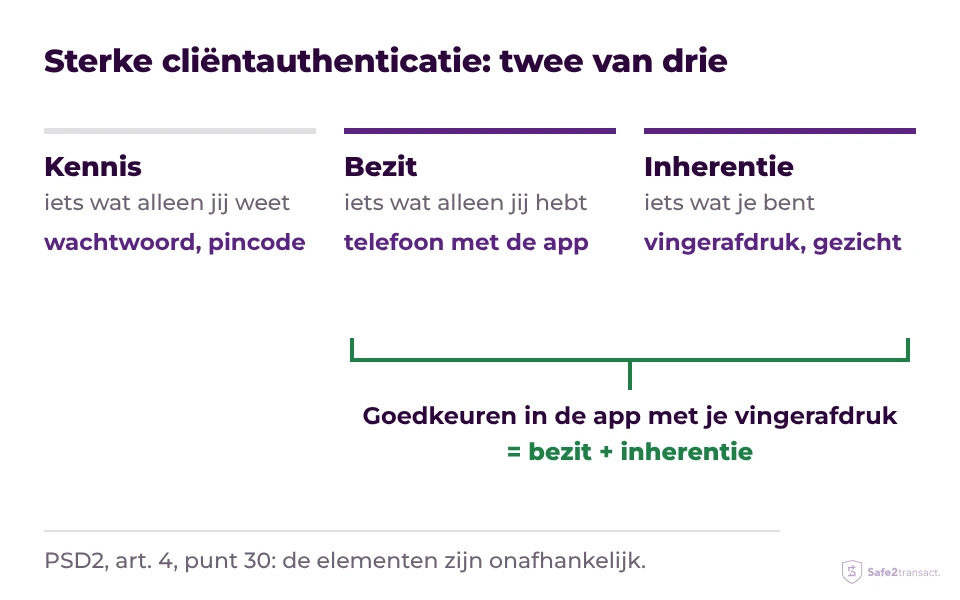
PSD2 omschrijft sterke cliëntauthenticatie in artikel 4, punt 30, als authenticatie met twee of meer elementen uit drie categorieën: kennis (iets wat alleen jij weet), bezit (iets wat alleen jij hebt) en inherentie (iets wat je bent). De elementen zijn onafhankelijk, zodat het kraken van één element de andere niet aantast.
De regel werkt. De Europese Bankautoriteit en de Europese Centrale Bank meldden in december 2025 dat betalingen met sterke cliëntauthenticatie minder vatbaar waren voor fraude, vooral kaartbetalingen, en dat fraude met kaartbetalingen 17 keer hoger lag wanneer de winkel buiten de EER zat, waar de controle wettelijk niet verplicht is.
Hoe werkt een 3D Secure-controle?
Een 3D Secure-controle loopt tussen het moment waarop je op "Betalen" drukt en het moment waarop de winkel de betaling ter autorisatie doorstuurt, en duurt meestal enkele seconden.
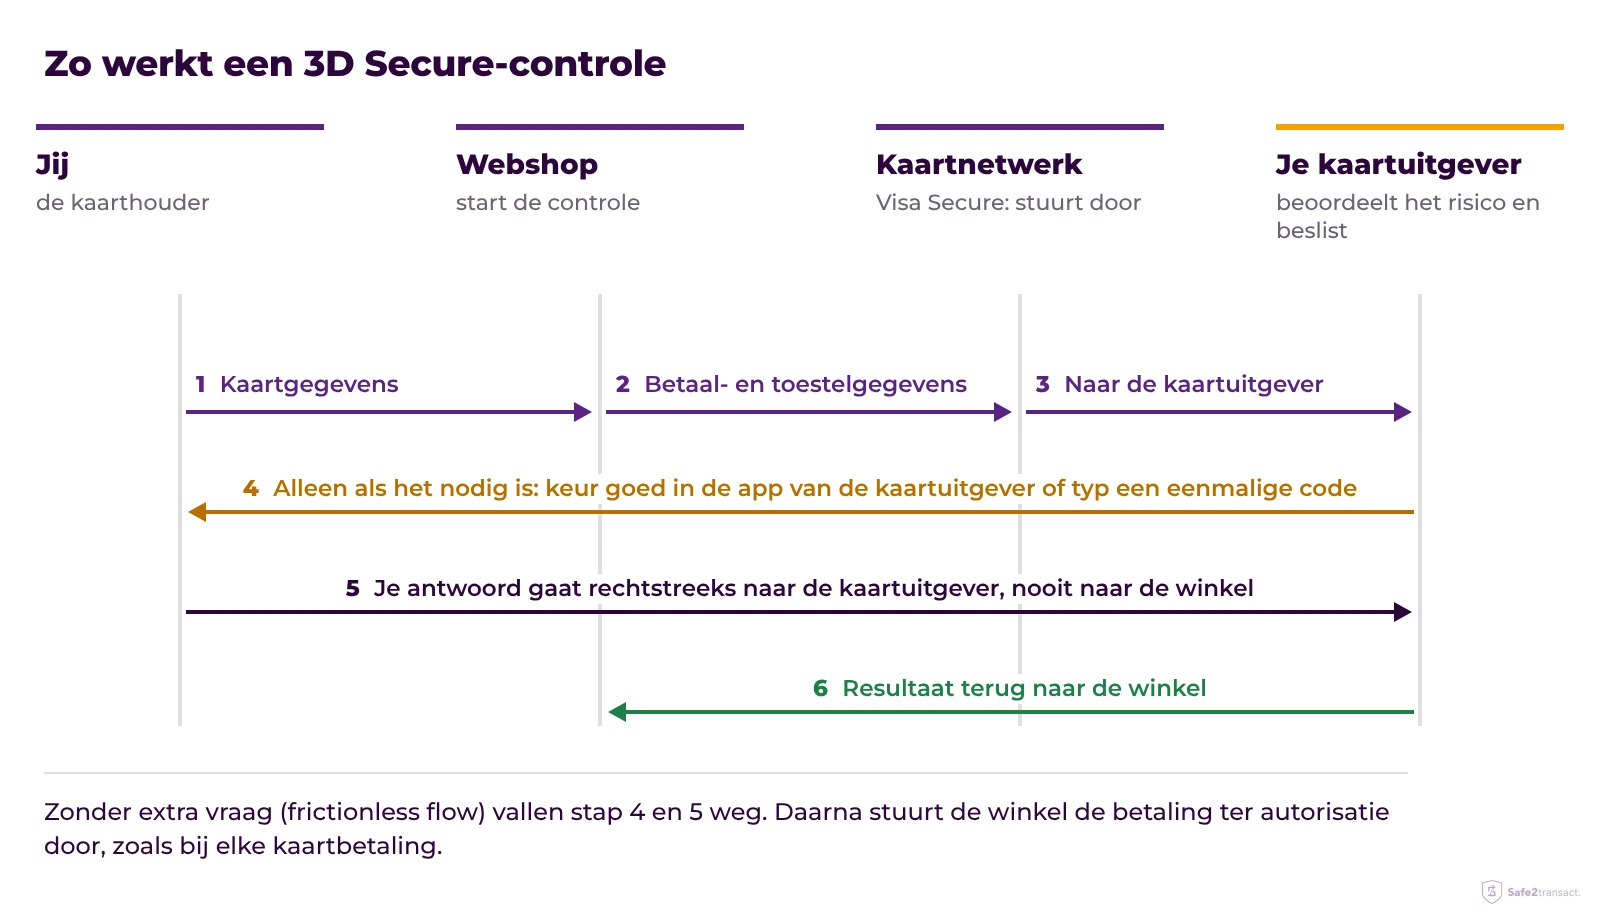
De EMV 3-D Secure-specificatie bepaalt meer dan honderd gegevensvelden die de winkel kan meesturen: het bedrag, de winkel, het leveringsadres, het toestel en de browser. Hoe meer de kaartuitgever krijgt, hoe meer betalingen hij kan goedkeuren zonder het je te vragen.
Zonder extra stap of met een vraag?
De kaartuitgever kiest een van twee wegen. In de frictionless flow keurt hij de betaling goed op basis van de gegevens alleen, en zie je geen extra scherm. In de challenge flow vraagt hij je te bevestigen, omdat de betaling riskant lijkt of omdat de wet authenticatie vereist en geen uitzondering geldt.
Goedkeuren in een app of met een eenmalige code?
De vraag is wat je kaartuitgever gebruikt: een melding die zijn app opent, waar je goedkeurt met je vingerafdruk, gezicht of app-pincode, of een eenmalige code die naar je telefoon wordt gestuurd of in een authenticator-app staat. Volgens Visa heeft de instelling die je kaart uitgaf daarvoor verschillende middelen, zoals een eenmalige code of biometrie.
Bij Safe2transact opent een kaartbetaling die je goedkeuring nodig heeft als venster in de web-app, met het bedrag, de handelaar en het tijdstip, en je keurt ze goed of weigert ze met de code uit je authenticator-app.
Wie voert de controle uit: de winkel of je kaartuitgever?
Je kaartuitgever. De winkel start de controle alleen en krijgt het resultaat; hij ziet nooit je code, je vingerafdruk of je app. EMVCo beschrijft de challenge flow als de stap waarin de kaarthouder extra informatie rechtstreeks aan de kaartuitgever geeft.
Daarom komt een echt goedkeuringsverzoek altijd uit de eigen app van je kaartuitgever, zijn gewone sms'jes of de pagina van zijn eigen controle, nooit uit een telefoontje, een link in een e-mail of een chat met iemand die zegt dat hij voor de winkel of je bank werkt.
Keur alleen een betaling goed die je nu zelf doet, voor het bedrag en de winkel op je scherm.
Wat keur je precies goed?
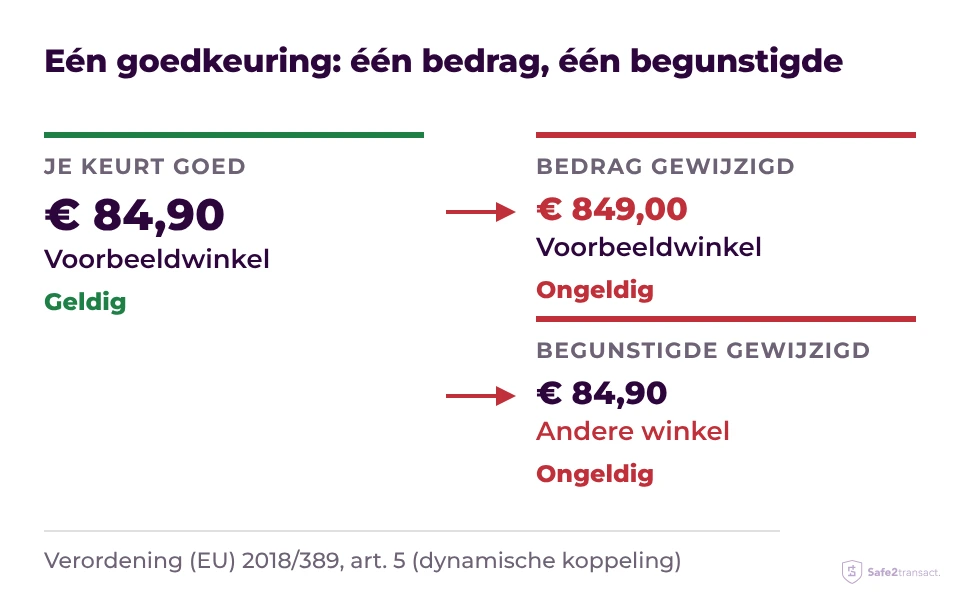
Je keurt één betaling goed: dit bedrag, aan deze winkel. Gedelegeerde Verordening (EU) 2018/389, artikel 5, eist dat de authenticatie gekoppeld is aan het bedrag en de begunstigde, dat je die twee ziet voor je bevestigt, en dat elke wijziging van een van beide de goedkeuring ongeldig maakt. Dat heet dynamische koppeling.
Lees dus het scherm voor je bevestigt. Een verzoek voor een bedrag dat je niet herkent, of voor een winkel waar je niets koopt, is niet aan jou om goed te keuren. Dezelfde verordening beperkt mislukte pogingen: na hoogstens vijf foute pogingen op rij blokkeert de aanbieder de authenticatie tijdelijk of definitief (artikel 4, lid 3, punt b).
Wanneer valt 3D Secure weg?
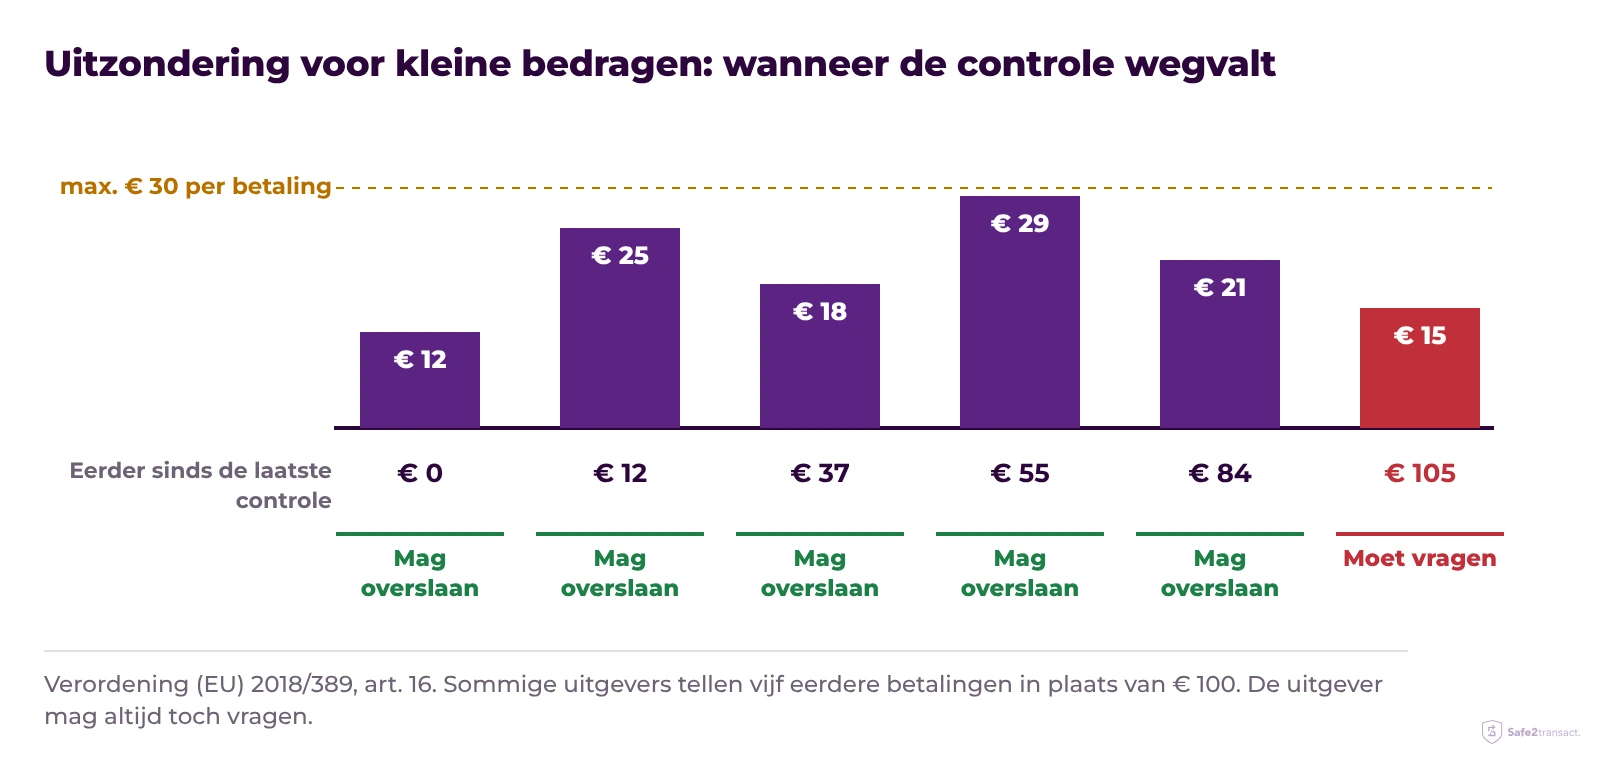
3D Secure valt weg wanneer de betaling onder een uitzondering van Gedelegeerde Verordening (EU) 2018/389 valt, of helemaal buiten PSD2. De uitzonderingen laten de aanbieder toe om niet te vragen; geen enkele verbiedt het.
| Situatie | De regel |
|---|---|
| Klein bedrag | Tot € 30, zolang eerdere betalingen sinds de laatste controle samen binnen € 100 blijven, of binnen vijf betalingen (artikel 16) |
| Vertrouwde begunstigden | Een winkel die je op de lijst van vertrouwde begunstigden bij je aanbieder zette; die lijst aanmaken of wijzigen vraagt de controle (artikel 13) |
| Terugkerende betalingen | Hetzelfde bedrag aan dezelfde winkel na de eerste betaling, die de controle wel vraagt (artikel 14) |
| Betalingen met laag risico | De realtime risicoanalyse van de aanbieder, tot € 100, € 250 of € 500 als zijn fraudecijfer voor kaarten op of onder 0,13 %, 0,06 % of 0,01 % ligt (artikel 18) |
| Betalingen die de winkel start | Afschrijvingen die de winkel zelf doet op basis van een machtiging van jou, zoals een verbruiksfactuur, vallen buiten de regel (antwoord van de Europese Commissie, EBA-Q&A 2018_4031) |
| Winkels buiten de EER | Niet gebonden aan de regel, dus de controle kan helemaal wegvallen |
De aanbieder beslist, niet de winkel. Voor kaartbetalingen stelt de Europese Bankautoriteit dat de aanbieder van de betaler, je kaartuitgever, altijd het laatste woord heeft over een uitzondering. Een winkel mag om een uitzondering vragen; je kaartuitgever mag je toch om goedkeuring vragen, en dat is geen fout.
Wat doe je bij een verzoek dat je niet verwachtte?
Weiger het. Een goedkeuringsverzoek dat je niet zelf startte, betekent dat iemand je kaartnummer, vervaldatum en beveiligingscode heeft en ermee probeert te betalen; jouw goedkeuring is het enige wat nog ontbreekt.
Weiger het verzoek
Tik op weigeren of sluit het scherm zonder de code in te vullen. De betaling mislukt en er wordt niets van je rekening afgeschreven.
Blokkeer je kaart tijdelijk
Blokkeer de kaart tijdelijk in de app van je aanbieder, zodat geen nieuwe betaalpogingen meer lukken, online of in winkels. Klanten van Safe2transact doen dat in een paar klikken: je Visa-kaart tijdelijk blokkeren of deblokkeren.
Controleer je recente transacties
Zoek naar kleine betalingen die je niet herkent: kaartgegevens worden vaak eerst met een klein bedrag getest.
Meld het aan je kaartuitgever
Meld de poging, zodat je aanbieder de kaart kan vervangen en betalingen die toch doorgingen kan betwisten.
Klanten van Safe2transact melden een fraudepoging vanuit de app: zie verdachte activiteiten melden. Probeer de situaties hieronder om te zien wat de kaartuitgever vraagt en hoe je antwoordt.
Veelgestelde vragen
Waarom mislukte mijn betaling bij de 3D Secure-stap?
Het verzoek verliep, de code was fout, of het goedkeuringsvenster werd gesloten voor het klaar was. Probeer de betaling nog één keer; mislukt ze opnieuw, neem dan contact op met je kaartuitgever, want alleen die ziet waarom hij weigerde.
Wie betaalt als een betaling zonder sterke cliëntauthenticatie doorging?
In de regel je aanbieder. Volgens PSD2, artikel 74, lid 2, draagt de betaler geen financieel verlies als zijn aanbieder geen sterke cliëntauthenticatie vereist, tenzij de betaler frauduleus handelde.
Kan ik 3D Secure uitschakelen?
Nee. Sterke cliëntauthenticatie is wettelijk verplicht voor de meeste online kaartbetalingen in de EER, en alleen je kaartuitgever beslist wanneer een uitzondering geldt.
Geldt 3D Secure ook als ik in een winkel betaal?
Nee. In een winkel zijn chip en pincode al sterke cliëntauthenticatie, en contactloze betalingen tot € 50 mogen die overslaan binnen de grenzen die we uitleggen in de gids over virtuele en fysieke kaarten. 3D Secure is er voor betalingen waarbij de kaart niet fysiek aanwezig is.
De uitgifte van IBAN- en Visa-kaarten en de betalingsdiensten worden verzorgd door Stanhope Financial UAB, een bedrijf geregistreerd in Litouwen (een lidstaat van de Europese Unie) met bedrijfscode 305574870 en een geregistreerd adres in Konstitucijos pr. 7, Vilnius, Litouwen. Stanhope Financial UAB is een instelling voor elektronisch geld (EMI-licentie nr. 78) met een vergunning van en staat onder toezicht van de Bank van Litouwen. Toegang tot je IBAN-rekening en je VISA-kaart wordt technisch verleend via het Safe2transact-platform.



