
Płatność kartą za granicą: w walucie lokalnej czy w euro?
Płać w walucie lokalnej. Gdy terminal, bankomat lub sklep internetowy za granicą proponuje obciążenie karty w euro, to dynamiczne przewalutowanie (DCC): przelicza strona sklepu po własnym kursie i dolicza marżę, co zwykle kosztuje więcej niż przewalutowanie przez Twoją kartę.
Płatność w walucie lokalnej czy w euro to wybór, kto przelicza cenę: odpowiesz „waluta lokalna”, przelicza strona Twojej karty, odpowiesz „euro”, przelicza strona sklepu, po kursie, który sama wybiera.
Płacić za granicą w walucie lokalnej czy w euro?
Płać w walucie lokalnej. Płatność trafia wtedy do Twojej karty w złotych, koronach szwedzkich albo dolarach amerykańskich, Visa przelicza ją po swoim kursie dziennym, a wydawca karty dolicza opłatę za przewalutowanie, którą publikuje z góry. Tak zwykle działa karta płatnicza za granicą.
Odpowiedź „euro” to dynamiczne przewalutowanie. Terminal przelicza cenę, zanim płatność opuści sklep, po kursie wybranym przez swojego dostawcę przewalutowania, a Twoja karta widzi potem zwykłą płatność w euro, w której nie ma już czego przeliczać.
Testy konsumenckie pokazują, jak jednostronny jest ten wybór. BEUC, Europejska Organizacja Konsumentów, zebrała je w październiku 2017 r.: badacze Stiftung Warentest w 13 krajach spoza strefy euro płacili w bankomatach od 2,6% do 12% więcej, gdy akceptowali kwotę w euro, a w sklepach od 2% do 5% więcej; norweski bank stwierdził, że odpowiedź w walucie klienta była tańsza tylko w 4 z 1500 wypłat za granicą.
Co to jest dynamiczne przewalutowanie (DCC)?
Dynamiczne przewalutowanie to propozycja terminala, bankomatu lub sklepu internetowego za granicą, by obciążyć kartę w jej własnej walucie zamiast w walucie lokalnej.
Ta oferta opłaca się sprzedawcy: BEUC cytuje dostawców DCC, którzy obiecują sprzedawcom prowizję od każdej przeliczonej płatności. Twoja jedyna korzyść to znajomość kwoty w euro już przy kasie, a według BEUC kursy walut w ciągu dnia lub dwóch do zwykłego przewalutowania kartą zmieniają się zwykle mniej, niż kosztuje marża.
W przypadku gdy w bankomacie lub w punkcie sprzedaży jest oferowana usługa przeliczenia waluty, płatnik powinien mieć możliwość rezygnacji z tej usługi i dokonania płatności w walucie używanej przez odbiorcę.
Ile więcej kosztuje płatność w euro?
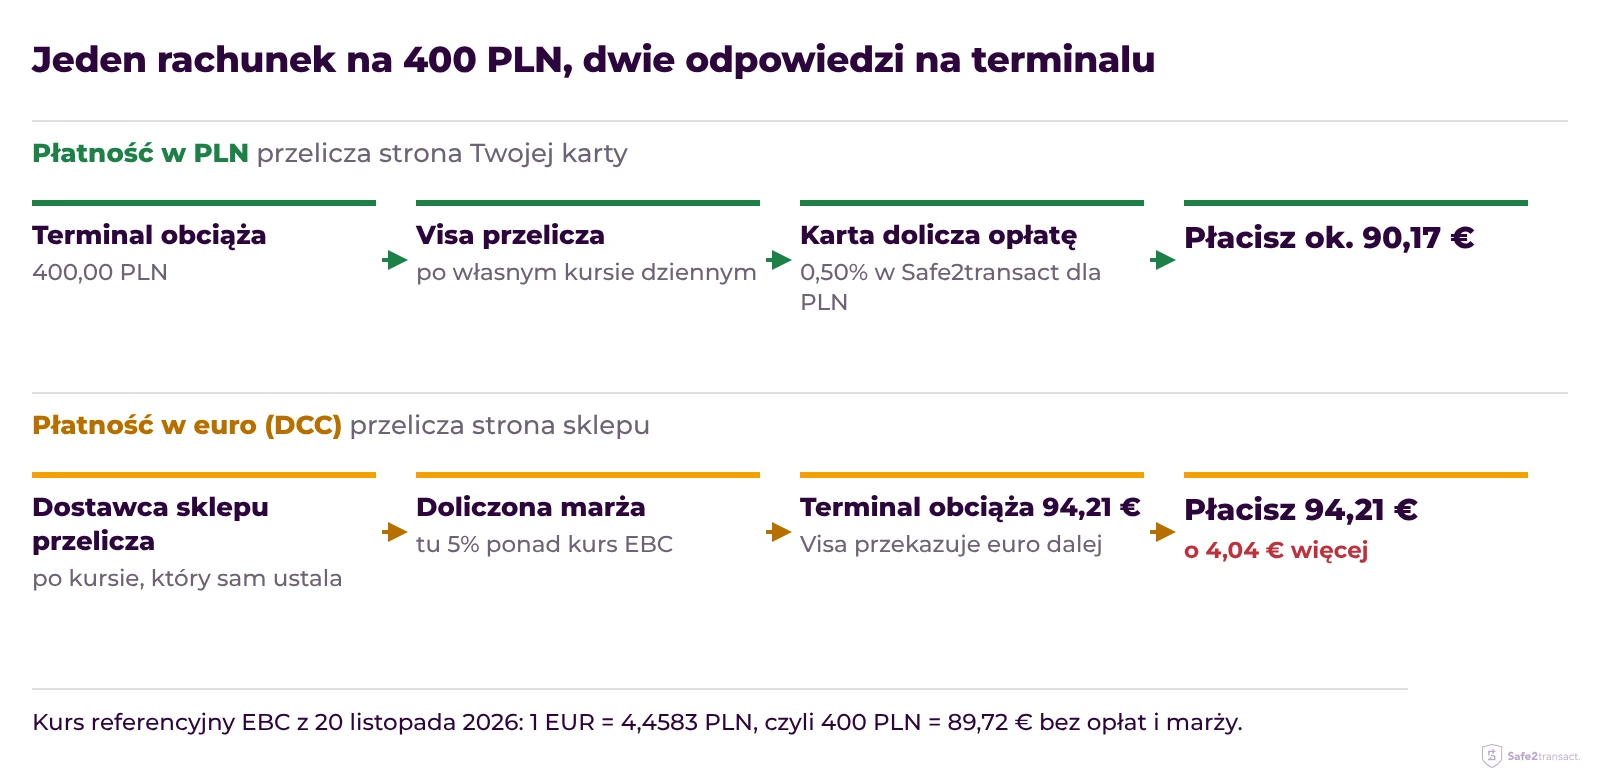
Płatność w euro kosztuje różnicę między marżą sklepu a opłatą za przewalutowanie Twojej karty. Weźmy rachunek na 400 PLN w Krakowie i kurs referencyjny Europejskiego Banku Centralnego (EBC) z 20 listopada 2026 r., 1 EUR = 4,4583 PLN: po tym kursie rachunek jest wart 89,72 €.
| Płatność w PLN | Płatność w euro (DCC) | |
|---|---|---|
| Kto przelicza | Visa, potem wydawca karty dolicza opłatę | Dostawca przewalutowania terminala |
| Zastosowany kurs | Kurs dzienny Visa | Własny kurs dostawcy: 1 EUR = 4,2458 PLN |
| Dodatek ponad kurs EBC | 0,50% opłaty w Safe2transact za PLN | 5% marży w tym przykładzie |
| Ile płacisz | ok. 90,17 € | 94,21 € |
Marża pokazywana przez terminal to kwota w euro porównana z kursem EBC: (kwota w euro ÷ kwota w walucie lokalnej × kurs EBC) − 1. Tutaj to 94,21 ÷ 400 × 4,4583 − 1 = 5,0%. Porównaj ją z opłatą swojej karty: jeśli marża jest wyższa, tańsza jest waluta lokalna.
Jak rozpoznać pytanie o walutę?
Rozpoznasz je po dwóch cenach, jednej w walucie lokalnej i jednej w euro, na ekranie terminala, bankomatu lub na stronie płatności.
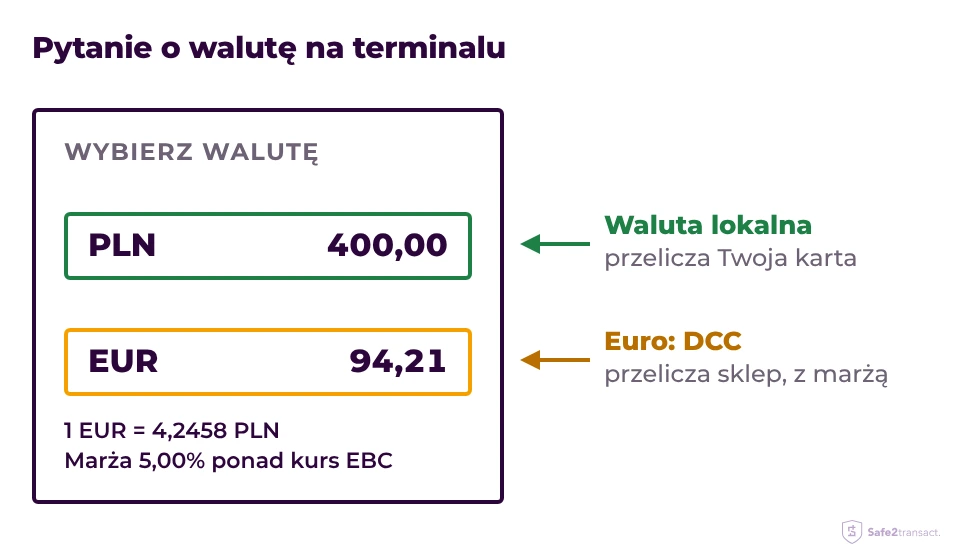
W bankomacie, do którego potrzebujesz karty fizycznej, pytanie często pada po wpisaniu PIN-u jako „z przewalutowaniem” lub „bez przewalutowania”; „bez przewalutowania” oznacza walutę lokalną. W internecie zagraniczny sklep może pokazać sumę w euro obok listy wyboru waluty.
Szukaj dwóch kwot
Ekran z kwotą w walucie lokalnej i kwotą w euro albo pytanie o Twoją walutę to oferta DCC.
Wybierz walutę lokalną
Naciśnij walutę lokalną, „bez przewalutowania” lub „odrzuć przewalutowanie”. Jeśli pyta kasjer, powiedz, że płacisz w walucie lokalnej.
Sprawdź paragon
Na paragonie lub potwierdzeniu online powinna być kwota w walucie lokalnej. Paragon w euro z kursem wymiany oznacza, że zastosowano DCC.
Czego wymagają przepisy UE przed płatnością i po niej?
Przepisy UE wymagają, by terminal przed płatnością pokazał Ci kwotę w walucie lokalnej, kwotę w walucie Twojej karty i marżę przewalutowania ponad najbardziej aktualny kurs referencyjny EBC oraz poinformował, że możesz zapłacić w walucie lokalnej.
Zasadę dodało do rozporządzenia (WE) nr 924/2009 rozporządzenie (UE) 2019/518 jako art. 3a; obowiązuje od 19 kwietnia 2020 r. Tekst jednolity, rozporządzenie (UE) 2021/1230, zawiera ją w art. 4. Po płatności obie kwoty i marżę musisz też otrzymać bezpłatnie na trwałym nośniku, na przykład na paragonie.
Od 19 kwietnia 2021 r. obowiązek ma też wydawca Twojej karty. Po płatności kartą lub wypłacie z bankomatu w walucie innego kraju UE wysyła Ci wiadomość elektroniczną ze swoją marżą ponad kurs EBC, raz w miesiącu dla każdej waluty, a z tych wiadomości możesz zrezygnować.
EBC publikuje kursy referencyjne euro dla 29 walut około 16:00 CET w każdy dzień roboczy, wyłącznie w celach informacyjnych. Dostawcy przeliczają po własnych kursach, ale muszą podać swoją marżę w stosunku do kursu EBC, dzięki czemu oferty da się porównać.
Co zrobić, gdy obciążono Cię w euro bez pytania?
Zacznij od paragonu: kwota w euro z kursem wymiany pokazuje, że zastosowano DCC, a DCC wymaga Twojej zgody.
Zachowaj paragon
Zrób mu zdjęcie albo zachowaj e-mail z potwierdzeniem, z datą, nazwą sklepu i obiema kwotami, jeśli są podane.
Najpierw zwróć się do sprzedawcy
Poproś sklep lub hotel o zwrot płatności i ponowne obciążenie w walucie lokalnej albo o zwrot marży. To często najszybsze rozwiązanie.
Skontaktuj się z wydawcą karty
Jeśli sprzedawca odmówi, zgłoś płatność wydawcy karty. Zasady rozpatrywania sporów Visa wymieniają przewalutowanie, na które posiadacz karty się nie zgodził, w kategorii „Incorrect currency” (dispute condition 12.3).
Najpierw oceń kwotę: spór trwa tygodniami, a niektórzy dostawcy pobierają za niego opłatę; cennik Safe2transact podaje 45 € za chargeback lub spór.
Co jeszcze kosztuje płatność kartą za granicą?
Poza wyborem waluty płatność kartą poza strefą euro kosztuje opłatę za przewalutowanie u Twojego dostawcy, a gotówka opłatę za wypłatę oraz ewentualną opłatę właściciela bankomatu.
W strefie euro, która od przyjęcia euro przez Bułgarię 1 stycznia 2026 r. liczy 21 krajów, nic nie jest przeliczane. Rozporządzenie (UE) 2021/1230, art. 3, wymaga, by transgraniczna płatność w euro kosztowała tyle samo co odpowiadająca jej płatność krajowa, tak samo jak w przypadku przelewów SEPA.
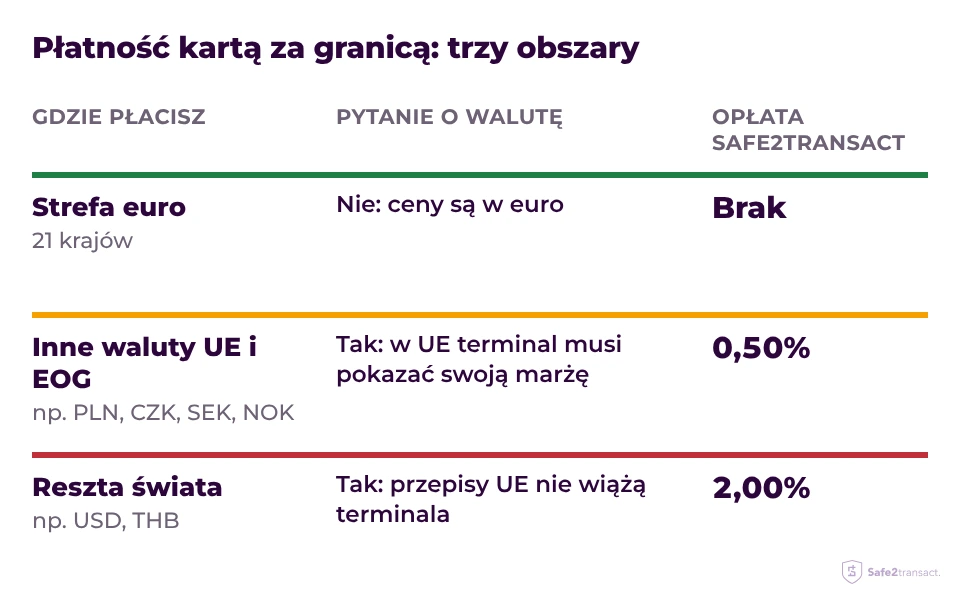
Safe2transact na przykład pobiera opłaty w euro i publikuje te opłaty kartowe w cenniku:
- Opłata za przewalutowanie: brak w strefie euro, 0,50% w krajach spoza strefy euro w Europie i EOG, 2,00% w pozostałych krajach świata.
- Wypłaty z bankomatów: 1,50 € + 1% w kraju wydania karty i w krajach spoza strefy euro w Europie i EOG, 2,00 € + 3% w pozostałych krajach świata.
- Sprawdzenie salda w bankomacie: 1,00 €.
Niektóre bankomaty doliczają własną opłatę, ustaloną przez właściciela bankomatu, a nie przez wydawcę karty. Klienci Safe2transact znajdą wskazówki na podróż i listę rzeczy do sprawdzenia, gdy karta zostanie odrzucona, w artykule korzystanie z karty za granicą.
Karta Visa Safe2transact działa wszędzie, gdzie akceptowana jest Visa, w internecie oraz w terminalach i bankomatach z logo Visa. Wydawana jest mieszkańcom krajów kwalifikujących się do otrzymania karty debetowej Visa.
Najczęściej zadawane pytania
Czy płatność w euro bywa tańsza?
Tylko wtedy, gdy opłata za przewalutowanie na Twojej karcie jest wyższa niż marża terminala, na przykład karta z opłatą 3% wobec terminala z marżą 2,6%. Przy karcie z opłatą od 0,50% do 2,00% zwykle wygrywa waluta lokalna.
Jakich walut dotyczy unijna wiadomość o marży mojej karty?
Walut krajów UE spoza strefy euro: korony czeskiej, korony duńskiej, forinta węgierskiego, złotego, leja rumuńskiego i korony szwedzkiej. Przepisy nie wymagają jej dla dolarów amerykańskich ani innych walut spoza UE, a z wiadomości możesz zrezygnować.
Co dzieje się z kaucjami i zwrotami w innej walucie?
Kaucja lub zwrot w innej walucie są przeliczane ponownie przy zwolnieniu lub zwrocie, po kursie z tego dnia, więc kwota w euro, która wraca, może się różnić od pobranej, w obie strony. Zachowaj paragon, aby je porównać.
Usługi wydawania konta IBAN oraz karty Visa, a także usługi płatnicze, są świadczone przez Stanhope Financial UAB, spółkę zarejestrowaną na Litwie (państwie członkowskim Unii Europejskiej) pod kodem spółki 305574870, z siedzibą pod adresem Konstitucijos pr. 7, Wilno, Litwa. Stanhope Financial UAB jest instytucją pieniądza elektronicznego (licencja EMI nr 78), upoważnioną i nadzorowaną przez Bank Litwy. Dostęp do konta IBAN oraz karty VISA jest technicznie zapewniany za pośrednictwem platformy Safe2transact.



