
Met je kaart betalen in het buitenland: lokale valuta of euro?
Betaal in de lokale valuta. Biedt een betaalterminal, geldautomaat of webshop in het buitenland aan om je kaart in euro te belasten, dan is dat dynamische valutaconversie (DCC): de kant van de winkel rekent om tegen een eigen koers met een opslag, en dat kost meestal meer dan de omrekening door je eigen kaart.
Betalen in lokale valuta of in euro is een keuze over wie het bedrag omrekent: kies je "lokale valuta", dan rekent de kant van je kaart om, kies je "euro", dan rekent de kant van de winkel om, tegen een koers die die zelf kiest.
Betaal je in het buitenland in lokale valuta of in euro?
Betaal in de lokale valuta. De betaling komt dan bij je kaart binnen in Poolse zloty, Zweedse kronen of Amerikaanse dollars, Visa rekent om tegen zijn dagkoers en je kaartaanbieder rekent de wisselkoerskosten die hij vooraf publiceert. Zo werkt een betaalkaart normaal in het buitenland.
Het antwoord "euro" is dynamische valutaconversie. De terminal rekent de prijs om voordat de betaling de winkel verlaat, tegen een koers die zijn conversieaanbieder kiest, en je kaart ziet daarna een gewone eurobetaling waar niets meer aan om te rekenen valt.
Consumententests laten zien hoe eenzijdig die keuze is. BEUC, de Europese consumentenorganisatie, zette ze in oktober 2017 op een rij: onderzoekers van Stiftung Warentest betaalden in 13 landen zonder euro bij geldautomaten 2,6% tot 12% meer als ze het eurobedrag accepteerden, en in winkels 2% tot 5% meer; een Noorse bank zag bij maar 4 van 1.500 geldopnames in het buitenland dat het antwoord in eigen valuta goedkoper was.
Wat is dynamische valutaconversie?
Dynamische valutaconversie is het aanbod van een betaalterminal, geldautomaat of webshop in het buitenland om je kaart in de eigen valuta van je kaart te belasten in plaats van in de lokale valuta.
Het aanbod levert de verkoper iets op: BEUC citeert DCC-aanbieders die handelaren een commissie op elke omgerekende betaling beloven. Jouw enige winst is dat je het eurobedrag al aan de kassa kent, en volgens BEUC bewegen wisselkoersen in de dag of twee tot een gewone kaartomrekening meestal minder dan de opslag kost.
… moet de betaler, wanneer aan een geldautomaat of bij het verkooppunt een valutawisseldienst wordt aangeboden, de mogelijkheid hebben om die dienst te weigeren en in plaats daarvan te betalen in de valuta die de begunstigde gebruikt.
Hoeveel meer kost betalen in euro?
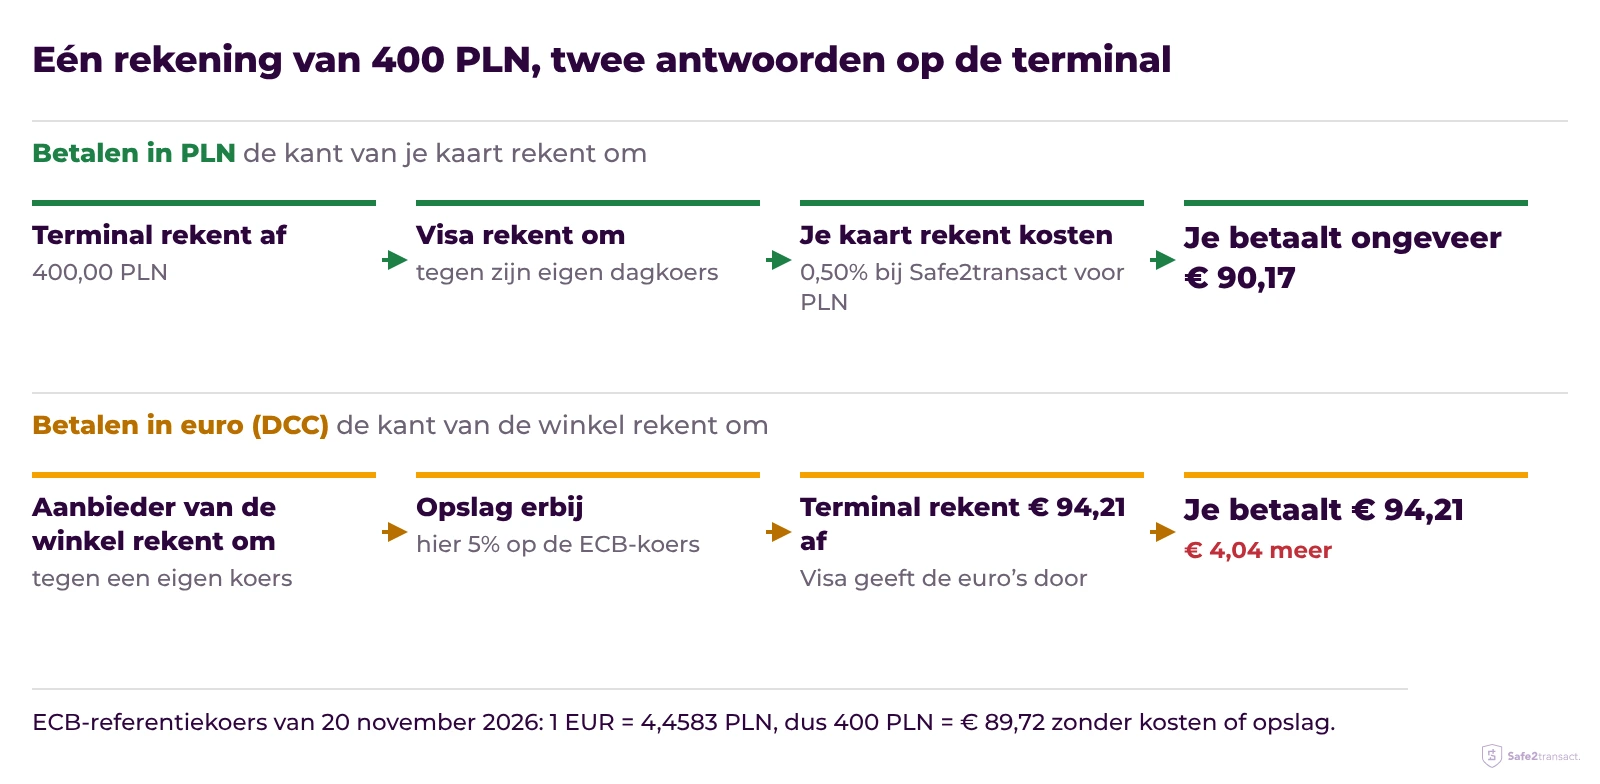
Betalen in euro kost het verschil tussen de opslag van de winkel en de wisselkoerskosten van je eigen kaart. Neem een rekening van 400 PLN in Krakau en de referentiekoers van de Europese Centrale Bank (ECB) van 20 november 2026, 1 EUR = 4,4583 PLN: tegen die koers is de rekening € 89,72 waard.
| Betalen in PLN | Betalen in euro (DCC) | |
|---|---|---|
| Wie rekent om | Visa, daarna rekent je kaartaanbieder zijn kosten | De conversieaanbieder van de terminal |
| Gebruikte koers | Dagkoers van Visa | Eigen koers van de aanbieder: 1 EUR = 4,2458 PLN |
| Extra bovenop de ECB-koers | 0,50% kosten bij Safe2transact voor PLN | 5% opslag in dit voorbeeld |
| Wat je betaalt | ongeveer € 90,17 | € 94,21 |
De opslag die de terminal toont, is het eurobedrag vergeleken met de ECB-koers: (eurobedrag ÷ bedrag in lokale valuta × ECB-koers) − 1. Hier is dat 94,21 ÷ 400 × 4,4583 − 1 = 5,0%. Vergelijk dat met de kosten van je kaart: is de opslag hoger, dan is de lokale valuta goedkoper.
Hoe herken je de valutakeuze?
Je herkent hem aan twee prijzen, een in de lokale valuta en een in euro, op het scherm van de betaalterminal, de geldautomaat of de betaalpagina.
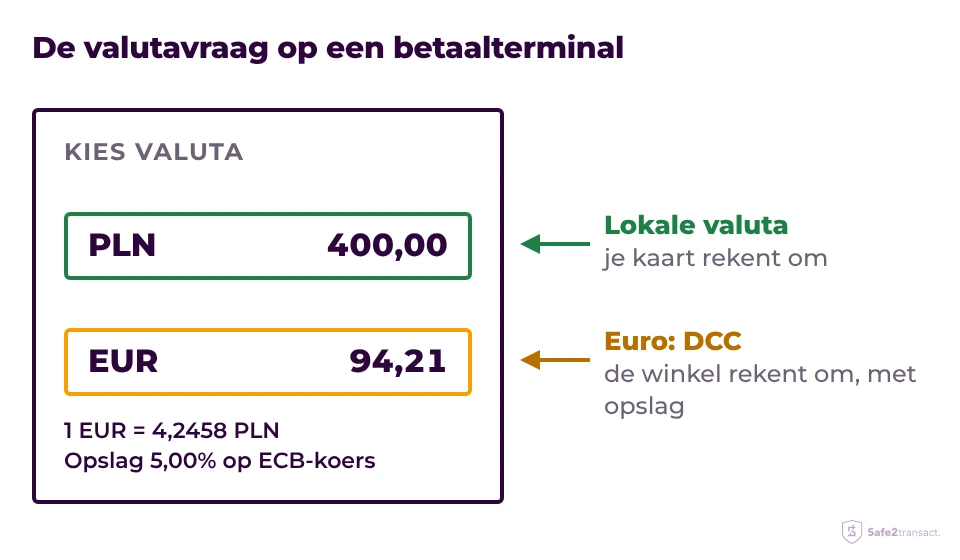
Bij het pinnen aan een geldautomaat, waarvoor je de fysieke kaart nodig hebt, volgt de vraag vaak na de pincode, als "met omrekening" of "zonder omrekening"; "zonder omrekening" betekent de lokale valuta. Online toont een buitenlandse webshop het totaal soms in euro naast een valutakeuzemenu.
Zoek naar twee bedragen
Een scherm met een bedrag in lokale valuta en een in euro, of een vraag naar je eigen valuta, is een DCC-aanbod.
Kies de lokale valuta
Druk op de lokale valuta, "zonder omrekening" of "omrekening weigeren". Vraagt de kassamedewerker het, zeg dan dat je in de lokale valuta wilt betalen.
Controleer het bonnetje
Op het bonnetje of de online bevestiging hoort het bedrag in lokale valuta te staan. Een bonnetje in euro met een wisselkoers erop betekent dat DCC is toegepast.
Wat eist de EU-wet voor en na het betalen?
De EU-wet verplicht de terminal om je vóór het betalen het bedrag in lokale valuta, het bedrag in de valuta van je kaart en de omrekenopslag op de recentste ECB-referentiekoers te tonen, en om je te vertellen dat je ook in de lokale valuta kunt betalen.
Verordening (EU) 2019/518 voegde die regel als artikel 3 bis toe aan Verordening (EG) nr. 924/2009, en hij geldt sinds 19 april 2020; de gecodificeerde tekst, Verordening (EU) 2021/1230, bevat hem als artikel 4 en noemt de opslag een "marge". Na de betaling krijg je beide bedragen en de opslag ook kosteloos op een duurzame drager, zoals het bonnetje.
Sinds 19 april 2021 heeft ook je eigen kaartaanbieder een plicht. Na een kaartbetaling of geldopname in de valuta van een ander EU-land stuurt hij je een elektronisch bericht met zijn eigen opslag op de ECB-koers, één keer per maand per valuta, en je kunt je daarvoor afmelden.
De ECB publiceert elke werkdag rond 16:00 uur (CET) referentiekoersen van de euro voor 29 valuta, "uitsluitend ter informatie". Aanbieders rekenen om tegen hun eigen koersen, maar moeten hun opslag uitdrukken ten opzichte van de ECB-koers, zodat je aanbiedingen kunt vergelijken.
Wat doe je als je zonder te vragen in euro bent belast?
Ga uit van het bonnetje: een eurobedrag met een wisselkoers erop laat zien dat DCC is toegepast, en DCC vraagt jouw toestemming.
Bewaar het bonnetje
Maak er een foto van of bewaar de bevestigingsmail, met de datum, de winkel en beide bedragen als die erop staan.
Vraag het eerst aan de winkel
Vraag de winkel of het hotel de betaling terug te boeken en opnieuw in lokale valuta af te rekenen, of de opslag terug te betalen. Dat is vaak de snelste oplossing.
Neem contact op met je kaartaanbieder
Weigert de winkel, meld de betaling dan bij je kaartaanbieder. De geschillenregels van Visa noemen een omrekening waarmee de kaarthouder niet heeft ingestemd onder "Incorrect currency" (dispute condition 12.3).
Weeg eerst het bedrag af: een geschil duurt weken en sommige aanbieders rekenen er kosten voor; het tarievenoverzicht van Safe2transact noemt € 45 voor een chargeback of geschil.
Wat kost betalen met je kaart in het buitenland nog meer?
Naast de valutakeuze kost een kaartbetaling buiten de eurozone de wisselkoerskosten van je aanbieder, en pinnen kost opnamekosten plus wat de eigenaar van de geldautomaat eventueel rekent.
Binnen de eurozone, sinds Bulgarije op 1 januari 2026 de euro invoerde 21 landen, wordt niets omgerekend. Verordening (EU) 2021/1230, artikel 3, bepaalt dat een grensoverschrijdende betaling in euro evenveel kost als de overeenkomstige betaling in eigen land, hetzelfde principe als bij SEPA-overschrijvingen.
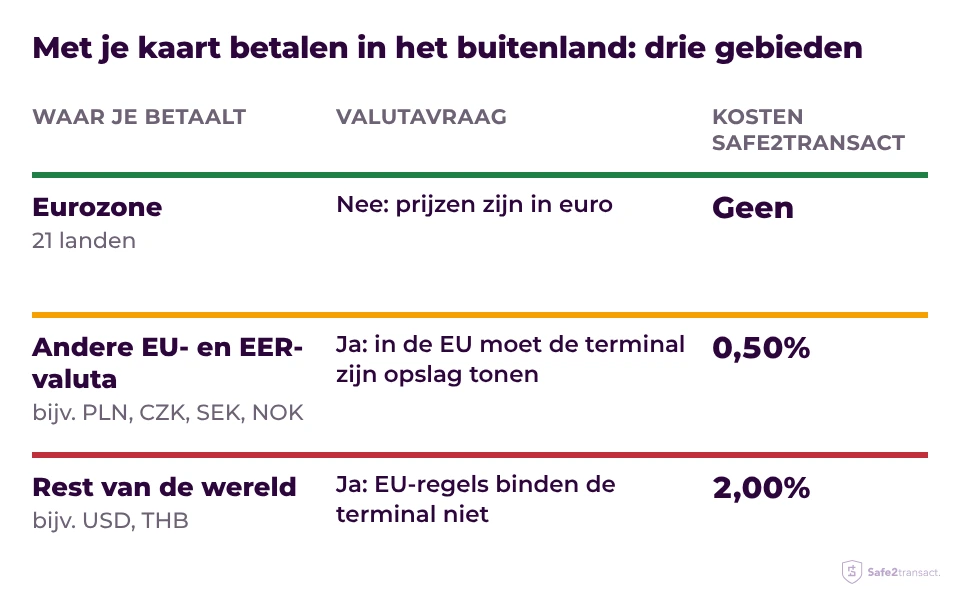
Safe2transact bijvoorbeeld rekent in euro en publiceert deze kaartkosten op de pagina met prijzen:
- Wisselkoerskosten: geen in de eurozone, 0,50% in landen zonder euro in Europa en de EER, 2,00% in de rest van de wereld.
- Geldopnames: € 1,50 + 1% in het land waar de kaart is uitgegeven en in landen zonder euro in Europa en de EER, € 2,00 + 3% in de rest van de wereld.
- Saldo opvragen bij een geldautomaat: € 1,00.
Sommige geldautomaten rekenen eigen kosten, vastgesteld door de eigenaar van de automaat, niet door je kaartaanbieder. Klanten van Safe2transact vinden reistips en wat je controleert als je kaart wordt geweigerd in je kaart gebruiken in het buitenland.
De Visa-kaart van Safe2transact werkt overal waar Visa wordt geaccepteerd, online en bij terminals en geldautomaten met het Visa-logo. Hij wordt uitgegeven aan inwoners van de landen die in aanmerking komen voor de Visa-debetkaart.
Veelgestelde vragen
Is betalen in euro ooit goedkoper?
Alleen als de wisselkoerskosten van je kaart hoger zijn dan de opslag van de terminal, bijvoorbeeld een kaart die 3% rekent tegenover een terminal die 2,6% opslaat. Met een kaart die 0,50% tot 2,00% rekent, wint de lokale valuta meestal.
Voor welke valuta geldt het EU-bericht over de opslag van mijn kaart?
Voor de valuta van EU-landen buiten de eurozone: Tsjechische kroon, Deense kroon, Hongaarse forint, Poolse zloty, Roemeense leu en Zweedse kroon. Voor Amerikaanse dollars en andere valuta van buiten de EU eist de regel het niet, en je kunt je voor het bericht afmelden.
Wat gebeurt er met borgsommen en terugbetalingen in een andere valuta?
Een borg of terugbetaling in een andere valuta wordt opnieuw omgerekend wanneer die wordt vrijgegeven of teruggestort, tegen de koers van die dag, dus het eurobedrag dat terugkomt kan afwijken van het ingehouden bedrag, in beide richtingen. Bewaar het bonnetje om ze te vergelijken.
De uitgifte van IBAN- en Visa-kaarten en de betalingsdiensten worden verzorgd door Stanhope Financial UAB, een bedrijf geregistreerd in Litouwen (een lidstaat van de Europese Unie) met bedrijfscode 305574870 en een geregistreerd adres in Konstitucijos pr. 7, Vilnius, Litouwen. Stanhope Financial UAB is een instelling voor elektronisch geld (EMI-licentie nr. 78) met een vergunning van en staat onder toezicht van de Bank van Litouwen. Toegang tot je IBAN-rekening en je VISA-kaart wordt technisch verleend via het Safe2transact-platform.



