
Mokėjimas kortele užsienyje: vietine valiuta ar eurais?
Mokėkite vietine valiuta. Kai terminalas, bankomatas ar el. parduotuvė užsienyje siūlo nuskaičiuoti iš kortelės eurais, tai dinaminis valiutos konvertavimas (DCC): konvertuoja parduotuvės pusė savo kursu ir prideda antkainį, o tai paprastai kainuoja daugiau nei jūsų kortelės konvertavimas.
Mokėti vietine valiuta ar eurais yra pasirinkimas, kas konvertuos kainą: atsakius „vietine valiuta“, konvertuoja jūsų kortelės pusė, atsakius „eurais“, konvertuoja parduotuvės pusė, pačios pasirinktu kursu.
Mokėti užsienyje vietine valiuta ar eurais?
Mokėkite vietine valiuta. Tada mokėjimas jūsų kortelę pasiekia Lenkijos zlotais, Švedijos kronomis ar JAV doleriais, „Visa“ jį konvertuoja savo dienos kursu, o kortelės paslaugų teikėjas prideda iš anksto paskelbtą valiutos keitimo mokestį. Taip mokėjimo kortelė paprastai veikia užsienyje.
Atsakymas „eurais“ yra dinaminis valiutos konvertavimas. Terminalas konvertuoja kainą dar prieš mokėjimui paliekant parduotuvę, savo konvertavimo teikėjo pasirinktu kursu, o jūsų kortelė po to mato įprastą mokėjimą eurais, kurio nebereikia konvertuoti.
Vartotojų bandymai rodo, koks vienpusis šis pasirinkimas. BEUC, Europos vartotojų organizacija, juos apibendrino 2017 m. spalį: „Stiftung Warentest“ tyrėjai 13 ne euro zonos šalių bankomatuose, sutikę su suma eurais, mokėjo nuo 2,6 % iki 12 % daugiau, o parduotuvėse nuo 2 % iki 5 % daugiau; Norvegijos bankas nustatė, kad atsakymas kliento valiuta buvo pigesnis tik 4 iš 1 500 grynųjų išėmimų užsienyje.
Kas yra dinaminis valiutos konvertavimas?
Dinaminis valiutos konvertavimas yra terminalo, bankomato ar el. parduotuvės užsienyje pasiūlymas nuskaičiuoti iš kortelės jos valiuta, o ne vietine valiuta.
Šis pasiūlymas naudingas pardavėjui: BEUC cituoja DCC teikėjus, kurie prekybininkams žada komisinius už kiekvieną konvertuotą mokėjimą. Jūsų vienintelė nauda yra žinoti sumą eurais jau prie kasos, o BEUC pažymi, kad valiutų kursai per dieną ar dvi iki įprasto kortelės konvertavimo paprastai pasikeičia mažiau, nei kainuoja antkainis.
Kai valiutos keitimo paslauga siūloma bankomate arba pardavimo vietoje, mokėtojui turėtų būti suteikta galimybė atsisakyti tos paslaugos ir mokėti gavėjo naudojama valiuta.
Kiek daugiau kainuoja mokėti eurais?
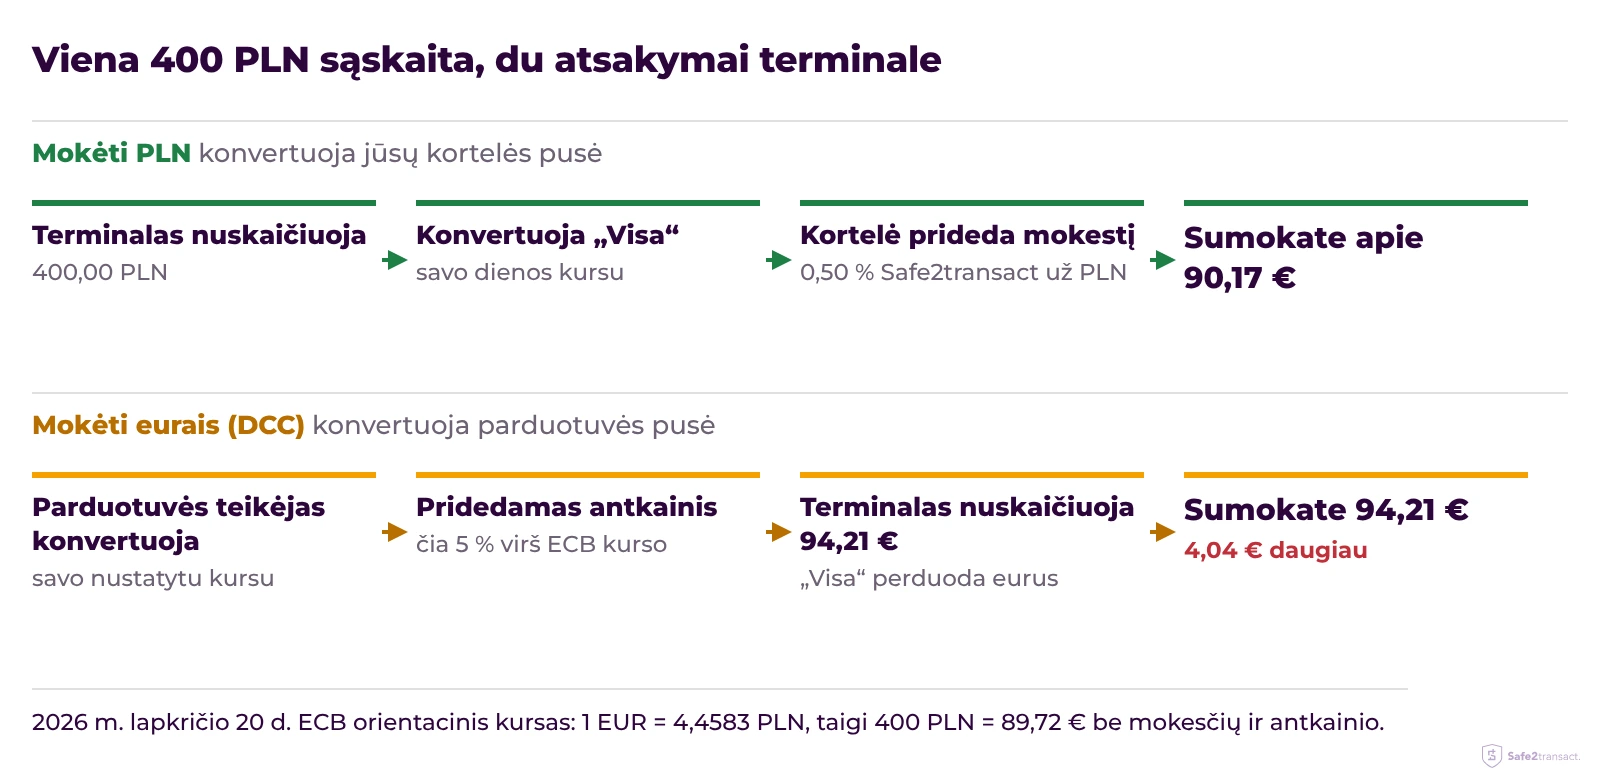
Mokėjimas eurais kainuoja parduotuvės antkainio ir jūsų kortelės valiutos keitimo mokesčio skirtumą. Paimkime 400 PLN sąskaitą Krokuvoje ir 2026 m. lapkričio 20 d. Europos Centrinio Banko (ECB) orientacinį kursą, 1 EUR = 4,4583 PLN: šiuo kursu sąskaita verta 89,72 €.
| Mokėti PLN | Mokėti eurais (DCC) | |
|---|---|---|
| Kas konvertuoja | „Visa“, po to kortelės paslaugų teikėjas prideda mokestį | Terminalo konvertavimo teikėjas |
| Taikomas kursas | „Visa“ dienos kursas | Teikėjo kursas: 1 EUR = 4,2458 PLN |
| Priedas virš ECB kurso | 0,50 % Safe2transact mokestis už PLN | 5 % antkainis šiame pavyzdyje |
| Kiek sumokate | apie 90,17 € | 94,21 € |
Terminalo rodomas antkainis yra suma eurais, palyginta su ECB kursu: (suma eurais ÷ suma vietine valiuta × ECB kursas) − 1. Šiuo atveju 94,21 ÷ 400 × 4,4583 − 1 = 5,0 %. Palyginkite jį su savo kortelės mokesčiu: jei antkainis didesnis, pigiau mokėti vietine valiuta.
Kaip atpažinti valiutos pasirinkimą?
Jį atpažinsite iš dviejų kainų, vienos vietine valiuta ir kitos eurais, terminalo ar bankomato ekrane arba apmokėjimo puslapyje.
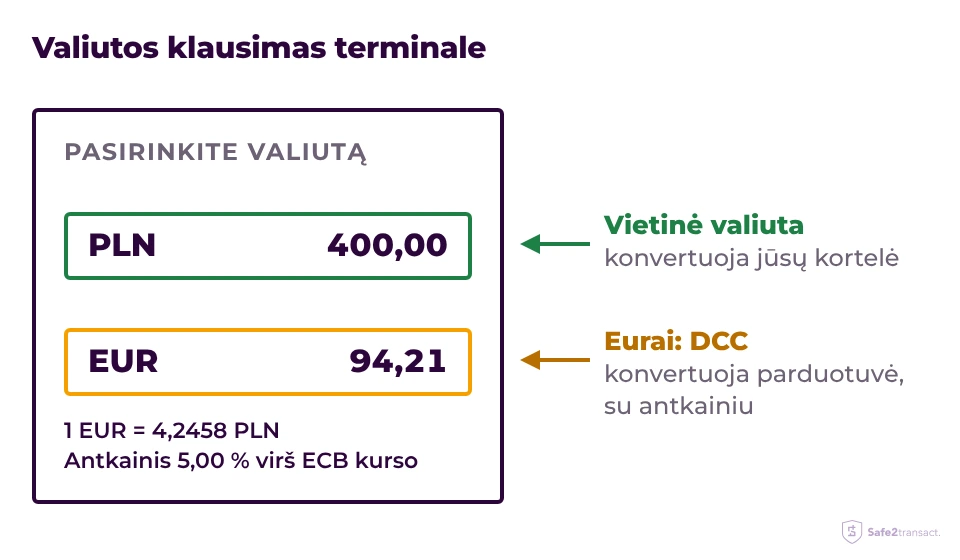
Bankomate, kuriame reikia fizinės kortelės, klausimas dažnai pasirodo įvedus PIN kodą kaip „su konvertavimu“ arba „be konvertavimo“; „be konvertavimo“ reiškia vietinę valiutą. Internete užsienio parduotuvė gali rodyti sumą eurais šalia valiutos pasirinkimo sąrašo.
Ieškokite dviejų sumų
Ekranas su suma vietine valiuta ir suma eurais arba klausimas apie jūsų valiutą yra DCC pasiūlymas.
Rinkitės vietinę valiutą
Spauskite vietinę valiutą, „be konvertavimo“ arba „atsisakyti konvertavimo“. Jei klausia kasininkas, sakykite, kad mokėsite vietine valiuta.
Patikrinkite kvitą
Kvite arba internetiniame patvirtinime turi būti suma vietine valiuta. Kvitas eurais su nurodytu kursu reiškia, kad pritaikytas DCC.
Ko ES teisė reikalauja prieš mokėjimą ir po jo?
ES teisė reikalauja, kad terminalas prieš mokėjimą parodytų sumą vietine valiuta, sumą jūsų kortelės valiuta ir konvertavimo antkainį virš naujausio ECB orientacinio kurso bei informuotų, kad galite mokėti vietine valiuta.
Šią taisyklę į Reglamentą (EB) Nr. 924/2009 kaip 3a straipsnį įtraukė Reglamentas (ES) 2019/518, ji taikoma nuo 2020 m. balandžio 19 d.; kodifikuotame tekste, Reglamente (ES) 2021/1230, tai 4 straipsnis. Po mokėjimo abi sumos ir antkainis jums taip pat turi būti nemokamai pateikti patvariojoje laikmenoje, pavyzdžiui, kvite.
Nuo 2021 m. balandžio 19 d. pareigą turi ir jūsų kortelės paslaugų teikėjas. Po mokėjimo kortele ar grynųjų išėmimo kitos ES šalies valiuta jis atsiunčia elektroninį pranešimą su savo antkainiu virš ECB kurso, kartą per mėnesį kiekvienai valiutai, o tokių pranešimų galite atsisakyti.
ECB kiekvieną darbo dieną apie 16:00 CET skelbia 29 valiutų orientacinius euro kursus, tik informacijos tikslais. Teikėjai konvertuoja savo kursais, bet savo antkainį turi nurodyti pagal ECB kursą, todėl pasiūlymus galima palyginti.
Ką daryti, jei eurais nuskaičiavo jūsų neklausę?
Remkitės kvitu: suma eurais su nurodytu kursu rodo, kad pritaikytas DCC, o DCC reikia jūsų sutikimo.
Pasilikite kvitą
Nufotografuokite jį arba išsaugokite patvirtinimo laišką su data, parduotuve ir abiem sumomis, jei jos nurodytos.
Pirmiausia kreipkitės į prekybininką
Paprašykite parduotuvės ar viešbučio grąžinti mokėjimą ir nuskaičiuoti iš naujo vietine valiuta arba grąžinti antkainį. Dažnai tai greičiausias sprendimas.
Kreipkitės į kortelės paslaugų teikėją
Jei prekybininkas atsisako, praneškite apie mokėjimą kortelės paslaugų teikėjui. „Visa“ ginčų taisyklės konvertavimą, kuriam kortelės turėtojas nepritarė, priskiria kategorijai „Incorrect currency“ (dispute condition 12.3).
Pirmiausia įvertinkite sumą: ginčas trunka savaites, o kai kurie teikėjai už jį ima mokestį; Safe2transact įkainiuose už grąžinimą (chargeback) ar ginčą nurodyta 45 €.
Ką dar kainuoja mokėjimas kortele užsienyje?
Be valiutos pasirinkimo, mokėjimas kortele už euro zonos ribų kainuoja jūsų paslaugų teikėjo valiutos keitimo mokestį, o grynieji – išėmimo mokestį ir galimą bankomato savininko mokestį.
Euro zonoje, kurioje nuo 2026 m. sausio 1 d., kai eurą įsivedė Bulgarija, yra 21 šalis, niekas nekonvertuojama. Reglamento (ES) 2021/1230 3 straipsnis reikalauja, kad tarptautinis mokėjimas eurais kainuotų tiek pat, kiek atitinkamas mokėjimas savo šalyje, kaip ir SEPA pavedimų atveju.
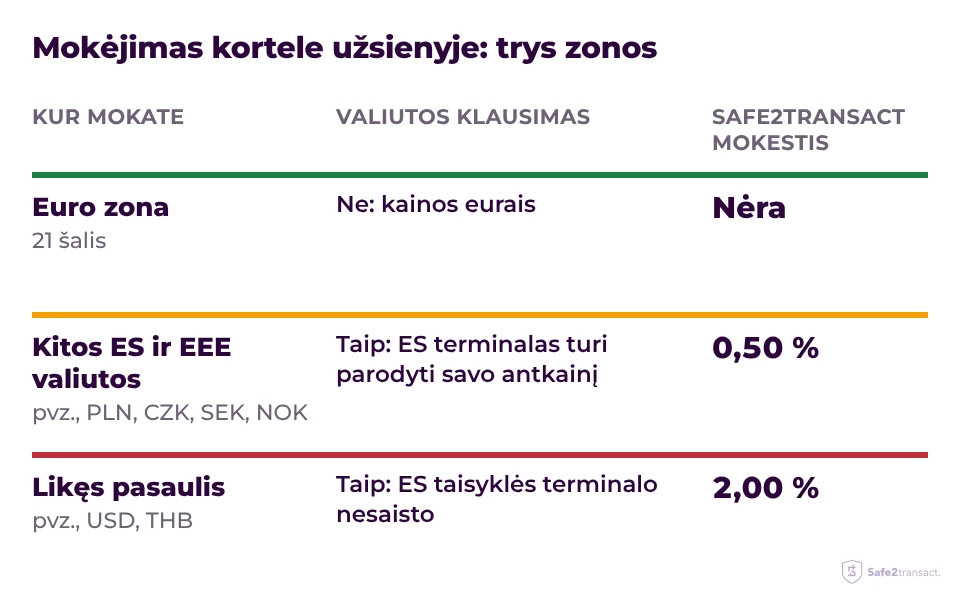
Pavyzdžiui, Safe2transact mokesčius skaičiuoja eurais ir šiuos kortelės mokesčius skelbia įkainiuose:
- Valiutos keitimo mokestis: euro zonoje netaikomas, ne euro šalyse Europoje ir EEE 0,50 %, likusiame pasaulyje 2,00 %.
- Grynųjų išėmimas bankomate: 1,50 € + 1 % kortelę išdavusioje šalyje ir ne euro šalyse Europoje ir EEE, 2,00 € + 3 % likusiame pasaulyje.
- Likučio patikra bankomate: 1,00 €.
Kai kurie bankomatai ima savo mokestį, kurį nustato bankomato savininkas, o ne jūsų kortelės paslaugų teikėjas. Safe2transact klientai patarimų kelionei ir ką patikrinti, kai kortelė atmetama, ras straipsnyje kortelės naudojimas užsienyje.
Safe2transact „Visa“ kortelė veikia visur, kur priimamos „Visa“ kortelės: internete, terminaluose ir bankomatuose su „Visa“ logotipu. Ji išduodama šalių, kuriose galima naudoti „Visa“ debeto kortelę, gyventojams.
Dažniausiai užduodami klausimai
Ar mokėti eurais kada nors pigiau?
Tik tada, kai jūsų kortelės valiutos keitimo mokestis didesnis už terminalo antkainį, pavyzdžiui, kortelė ima 3 %, o terminalas prideda 2,6 %. Kai kortelės mokestis nuo 0,50 % iki 2,00 %, paprastai laimi vietinė valiuta.
Kurioms valiutoms taikomas ES pranešimas apie mano kortelės antkainį?
Ne euro zonos ES šalių valiutoms: Čekijos kronai, Danijos kronai, Vengrijos forintui, Lenkijos zlotui, Rumunijos lėjai ir Švedijos kronai. JAV doleriams ir kitoms ne ES valiutoms taisyklė jo nereikalauja, o pranešimų galite atsisakyti.
Kas nutinka užstatams ir grąžinimams kita valiuta?
Užstatas ar grąžinimas kita valiuta konvertuojamas iš naujo, kai jis atlaisvinamas ar grąžinamas, tos dienos kursu, todėl grįžtanti suma eurais gali skirtis nuo nuskaičiuotos, į abi puses. Pasilikite kvitą, kad galėtumėte palyginti.
IBAN ir Visa kortelių išdavimo ir mokėjimo paslaugas teikia UAB „Stanhope Financial“, Lietuvoje (Europos Sąjungos valstybėje narėje) registruota įmonė, kurios įmonės kodas 305574870, o registruotos buveinės adresas yra Konstitucijos pr. 7, Vilnius, Lietuva. UAB „Stanhope Financial“ yra elektroninių pinigų įstaiga (EPĮ licencija Nr. 78), kuriai Lietuvos bankas suteikė leidimą ir kurios veiklą reguliuoja. Prieiga prie jūsų IBAN sąskaitos ir VISA kortelės techniškai suteikiama per Safe2transact platformą.



