
Mokėjimo kortelės
Mokėjimo kortelės yra debeto, kredito arba išankstinio mokėjimo kortelės, kuriomis mokama per kortelių tinklą, pavyzdžiui, „Visa“; debeto kortele mokate pinigais, kuriuos jau turite. Šie gidai paaiškina kortelių rūšis, kas vyksta mokant ir kaip apsaugoti mokėjimai kortele.
Mokėjimo kortele mokama per kortelių tinklą, pavyzdžiui, „Visa“ ar „Mastercard“, o pati kortelė gali būti debeto, kredito arba išankstinio mokėjimo. Prie kasos visos trys atrodo vienodai; skiriasi tik tai, iš kur ateina pinigai. Debeto kortele mokama pinigais, kurie jau yra su ja susietoje sąskaitoje: leidėjas mokėjimo metu patikrina likutį ir per kelias sekundes mokėjimą patvirtina arba atmeta.
Kuo skiriasi debeto, kredito ir išankstinio mokėjimo kortelės?
Skirtumas yra pinigų šaltinis: debeto kortele mokate savo likučiu, kredito – pasiskolintais pinigais, o išankstinio mokėjimo – iš anksto papildytu likučiu.
| Debeto kortelė | Kredito kortelė | Išankstinio mokėjimo kortelė | |
|---|---|---|---|
| Moka iš | Susietos sąskaitos | Leidėjo suteikto kredito limito | Iš anksto papildyto likučio |
| Mokate vėliau | Ne | Taip, iki išrašo termino | Ne |
| Palūkanos | Nėra | Už visiškai negrąžintą sumą | Nėra |
| Išlaidų riba | Jūsų likutis ir kortelės limitai | Jūsų kredito limitas | Papildytas likutis |
ES teisė šias kategorijas atskiria. Reglamentas (ES) 2015/751 dėl tarpbankinių mokesčių įpareigoja leidėjus kiekvieną kortelę pažymėti kaip debeto, kredito, išankstinio mokėjimo ar komercinę, kad prekybininkas ir jūs žinotumėte, kokia kortelė naudojama. Safe2transact savo „Visa“ kortelę vadina debeto kortele: ja mokama iš kortelės likučio, kurį papildote iš IBAN sąskaitos, o ne tiesiogiai iš IBAN sąskaitos.
Kaip vyksta mokėjimas kortele?
Mokėjimas kortele yra pranešimas, kuris iš parduotuvės nukeliauja pas jūsų kortelės leidėją ir atgal dar prieš baigiant pirkimą. Jame dalyvauja penkios šalys: jūs kaip kortelės turėtojas, prekybininkas, jo mokėjimo paslaugų teikėjas (mokėjimų priėmėjas), kortelių tinklas, pavyzdžiui, „Visa“ ar „Mastercard“, ir leidėjas, išdavęs jums kortelę.
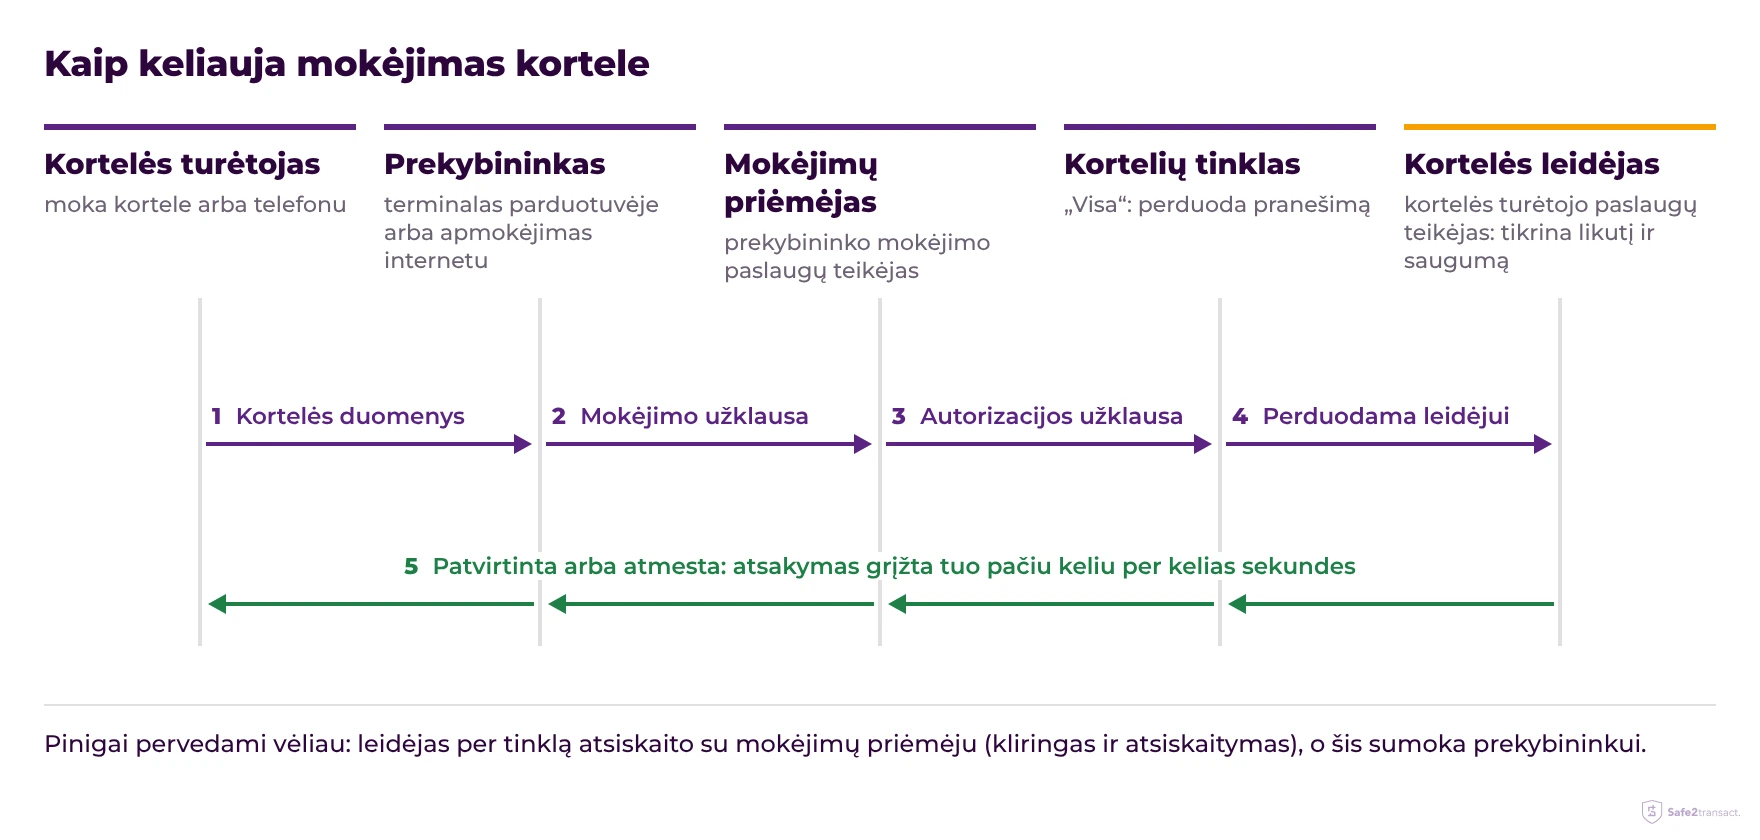
Pirmas žingsnis yra autorizacija: leidėjas patikrina kortelę, likutį ir saugos duomenis, tada mokėjimą patvirtina arba atmeta. Pinigai pervedami vėliau, per kliringą ir atsiskaitymą, kai leidėjas per tinklą sumoka mokėjimų priėmėjui, o šis – prekybininkui. Programėlėje laukiančiu pažymėtas mokėjimas yra autorizuotas, bet dar neatsiskaitytas. Užsienyje terminalas gali pasiūlyti mokėti eurais, o ne vietine valiuta; gidas apie mokėjimą vietine valiuta ar eurais paaiškina, kas tada konvertuoja kainą ir kiek tai kainuoja.
Virtuali ar fizinė kortelė?
Dauguma žmonių naudoja abi: virtualią kortelę mokėjimams internetu, fizinę – parduotuvėms, bankomatams ir kelionėms. Virtuali kortelė turi numerį, galiojimo datą ir saugos kodą, bet neturi plastiko, o fizinė kortelė turi lustą ir PIN kodą, kurių reikia terminalams. Gidas apie virtualią ir fizinę kortelę jas palygina, paaiškina, kuri saugesnė internete, ir padeda išsirinkti kortelę pagal tai, už ką mokate.
Kaip apsaugoti mokėjimai kortele?
Mokėjimai kortele apsaugoti keliais sluoksniais – nuo lusto kortelėje iki leidėjo patikros kiekvieno mokėjimo metu.
- Lustas ir PIN kodas. Kiekvienas mokėjimas lustu turi vienkartinį kriptogramos kodą, todėl nukopijuota magnetinė juostelė prie lusto terminalo nieko neduoda.
- Griežtas kliento autentiškumo patvirtinimas. Antroji mokėjimo paslaugų direktyva (PSD2) daugumai mokėjimų kortele internetu reikalauja dviejų iš trijų veiksnių (ką žinote, ką turite arba kas esate). Kortelių tinklai jį įgyvendina per EMV 3-D Secure, kurį „Visa“ vadina „Visa Secure“.
- Bekontakčių mokėjimų limitai. Komisijos deleguotasis reglamentas (ES) 2018/389 leidžia leidėjams netaikyti šios patikros bekontakčiams mokėjimams iki 50 €, kol nuo paskutinės patikros suma neviršija 150 € arba mokėjimų nėra daugiau nei penki iš eilės.
- Žetonai telefono piniginėse. „Apple Pay“ ir „Google Pay“ moka įrenginiui priskirtu numeriu, o ne kortelės numeriu.
Greičiausia apsauga vis tiek priklauso nuo jūsų: užšaldykite kortelę paslaugų teikėjo programėlėje, vos tik ji dingsta. Jei su mokėjimu kas nors ne taip arba jo neatlikote, gidas kaip užginčyti mokėjimą kortele paaiškina, kaip atgauti pinigus. Safe2transact klientai žingsnius ras straipsnyje ką daryti, jei kortelė pamesta arba pavogta, o Safe2transact „Visa“ kortelės puslapyje parodyta, ką kortelė siūlo.
- Virtuali ar fizinė kortelė: kuo jos skiriasi?Virtuali kortelė yra mokėjimo kortelė, kuri egzistuoja tik kaip kortelės duomenys programėlėje ir skirta mokėjimams internetu; fizinė kortelė turi lustą ir PIN kodą parduotuvėms ir bankomatams. Dauguma žmonių naudoja abi.
- Kas yra 3D Secure („Visa Secure“)?3D Secure – tai patikra, kurią atlieka jūsų kortelės leidėjas, kai mokate kortele internetu: mokėjimą patvirtinate programėlėje arba vienkartiniu kodu. ES mokėjimų teisė jos reikalauja daugumai mokėjimų kortele internetu; „Visa“ savo versiją vadina „Visa Secure“.
- Mokėjimas kortele užsienyje: vietine valiuta ar eurais?Mokėkite vietine valiuta. Kai terminalas, bankomatas ar el. parduotuvė užsienyje siūlo nuskaičiuoti iš kortelės eurais, tai dinaminis valiutos konvertavimas (DCC): konvertuoja parduotuvės pusė savo kursu ir prideda antkainį, o tai paprastai kainuoja daugiau nei jūsų kortelės konvertavimas.
- Kas yra chargeback ir kaip užginčyti mokėjimą kortele?Chargeback (mokėjimo grąžinimas) yra mokėjimo kortele atšaukimas, kurį kortelės leidėjas pradeda prieš prekybininką pagal kortelių schemos taisykles, kai jūsų atliktas mokėjimas nepavyko. Mokėjimą, kurio neatlikote, grąžina ES teisė – ne vėliau kaip iki kitos darbo dienos pabaigos po jūsų pranešimo.



