
Kas yra 3D Secure („Visa Secure“)?
3D Secure – tai patikra, kurią atlieka jūsų kortelės leidėjas, kai mokate kortele internetu: mokėjimą patvirtinate programėlėje arba vienkartiniu kodu. ES mokėjimų teisė jos reikalauja daugumai mokėjimų kortele internetu; „Visa“ savo versiją vadina „Visa Secure“.
3D Secure – tai mokėjimo kortele internetu saugumo žingsnis, kai jūsų kortelę išdavusi įmonė paprašo patvirtinti, kad mokėjimas jūsų. Taip mokėjimo kortelės internete atitinka ES griežto kliento autentiškumo patvirtinimo reikalavimą, o daugumos kortelių patvirtinimas – vienas palietimas programėlėje arba vienkartinis kodas.
Kas yra 3D Secure?
3D Secure – tai protokolas, kuriuo kortelės leidėjas patikrina, kas moka, prieš autorizuodamas mokėjimą kortele internetu. Pavadinimas rašomas ir 3-D Secure arba 3DS.
„Trys domenai“ pavadinime – tai parduotuvės pusė, kortelių tinklas per vidurį ir kortelės leidėjo pusė. „Visa“ apibūdina „Visa Secure“ kaip programą, padedančią patvirtinti jūsų tapatybę perkant internetu. Dabartinė versija, EMV 3-D Secure 2, pakeitė pirmąją versiją, kurią „Visa“ išjungė 2022 m. spalį.
Kodėl kortelė prašo patvirtinti mokėjimus internetu?
Kortelė to prašo, nes to reikalauja ES teisė: antrosios mokėjimo paslaugų direktyvos (PSD2) 97 straipsnis įpareigoja mokėtojo paslaugų teikėją taikyti griežtą kliento autentiškumo patvirtinimą, kai inicijuojate elektroninį mokėjimą. Mokant kortele internetu tam naudojamas 3D Secure.
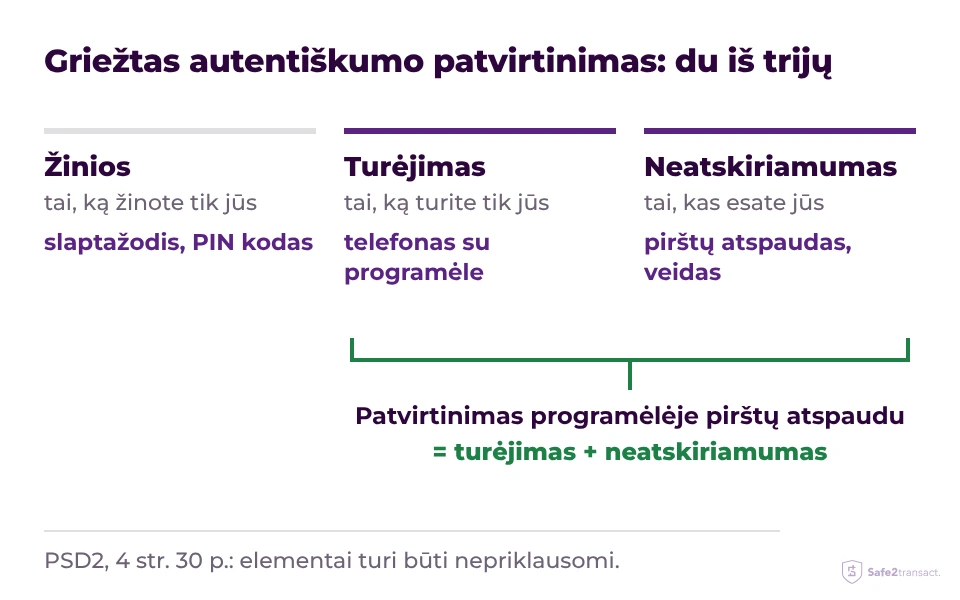
PSD2 4 straipsnio 30 punktas griežtą kliento autentiškumo patvirtinimą apibrėžia kaip patvirtinimą, pagrįstą bent dviem elementais iš trijų kategorijų: žinių (tai, ką žinote tik jūs), turėjimo (tai, ką turite tik jūs) ir neatskiriamumo (tai, kas esate jūs). Elementai turi būti nepriklausomi, kad vieno pažeidimas nesusilpnintų kitų.
Ši taisyklė veikia. Europos bankininkystės institucija ir Europos Centrinis Bankas 2025 m. gruodį paskelbė, kad mokėjimai su griežtu kliento autentiškumo patvirtinimu buvo mažiau pažeidžiami sukčiavimo, ypač mokėjimai kortele, o sukčiavimas mokant kortele buvo 17 kartų didesnis, kai parduotuvė buvo už EEE ribų, kur patikra teisiškai neprivaloma.
Kaip veikia 3D Secure patikra?
3D Secure patikra vyksta tarp akimirkos, kai paspaudžiate „Mokėti“, ir akimirkos, kai parduotuvė siunčia mokėjimą autorizuoti, ir paprastai trunka kelias sekundes.
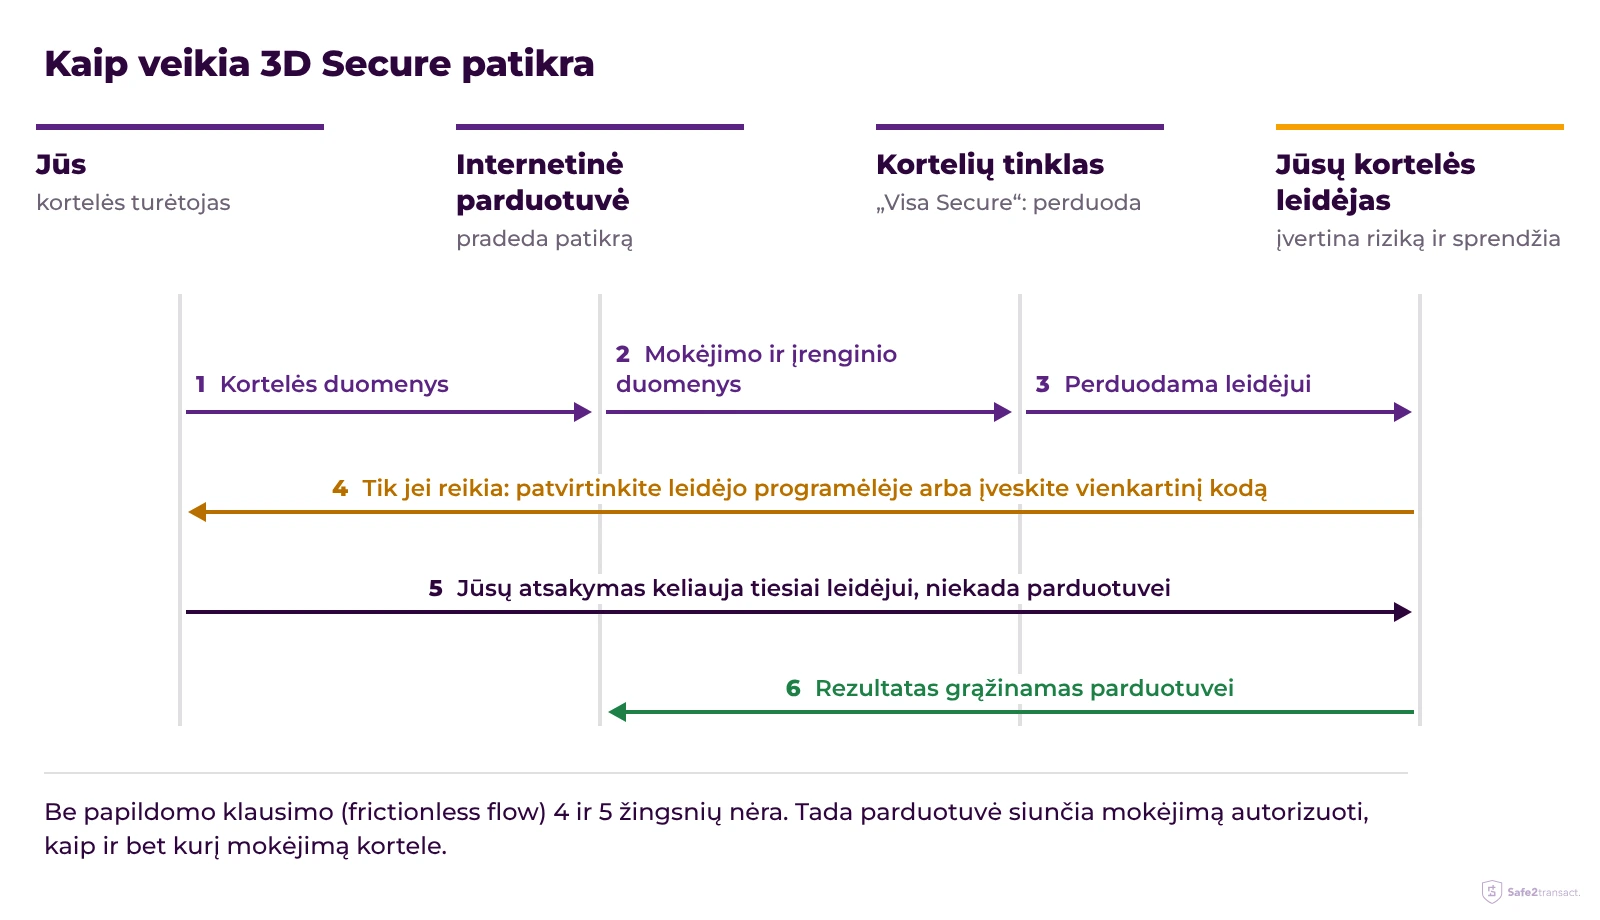
EMV 3-D Secure specifikacija apibrėžia daugiau nei šimtą duomenų laukų, kuriuos parduotuvė gali perduoti: sumą, parduotuvę, pristatymo adresą, įrenginį ir naršyklę. Kuo daugiau duomenų gauna leidėjas, tuo daugiau mokėjimų jis gali patvirtinti jūsų neklausdamas.
Be papildomo žingsnio ar su klausimu?
Leidėjas pasirenka vieną iš dviejų kelių. Be papildomo žingsnio (angl. frictionless flow) jis patvirtina mokėjimą vien pagal duomenis, ir jūs nematote jokio papildomo ekrano. Su klausimu (angl. challenge flow) jis paprašo jūsų patvirtinti, nes mokėjimas atrodo rizikingas arba teisė reikalauja autentiškumo patvirtinimo ir netaikoma jokia išimtis.
Patvirtinimas programėlėje ar vienkartinis kodas?
Būdas priklauso nuo kortelės leidėjo: pranešimas, atveriantis jo programėlę, kurioje patvirtinate pirštų atspaudu, veidu ar programėlės PIN kodu, arba vienkartinis kodas, atsiųstas į telefoną ar rodomas autentifikavimo programėlėje. Pasak „Visa“, jūsų kortelę išdavusi įstaiga tam turi įvairių priemonių, pavyzdžiui, vienkartinį kodą ar biometriją.
Naudojant Safe2transact, mokėjimas kortele, kurį reikia patvirtinti, atsidaro interneto programėlės lange su suma, prekybininku ir laiku, o jį patvirtinate arba atmetate kodu iš autentifikavimo programėlės.
Kas atlieka patikrą: parduotuvė ar kortelės leidėjas?
Jūsų kortelės leidėjas. Parduotuvė tik pradeda patikrą ir gauna rezultatą; ji niekada nemato jūsų kodo, pirštų atspaudo ar programėlės. EMVCo kelią su klausimu apibūdina kaip žingsnį, kai kortelės turėtojas papildomą informaciją pateikia tiesiogiai leidėjui.
Todėl tikra patvirtinimo užklausa visada ateina iš jūsų kortelės leidėjo programėlės, jo įprastų SMS žinučių ar jo paties patikros puslapio, bet niekada iš telefono skambučio, el. laiško nuorodos ar pokalbio su asmeniu, kuris sakosi dirbantis parduotuvėje ar jūsų banke.
Patvirtinkite tik tą mokėjimą, kurį atliekate dabar, ekrane matomai sumai ir parduotuvei.
Ką tiksliai patvirtinate?
Patvirtinate vieną mokėjimą: šią sumą, šiai parduotuvei. Komisijos deleguotojo reglamento (ES) 2018/389 5 straipsnis reikalauja, kad autentiškumo patvirtinimas būtų susietas su suma ir gavėju, kad juos matytumėte prieš patvirtindami ir kad bet koks sumos ar gavėjo pakeitimas patvirtinimą panaikintų. Tai vadinama dinaminiu susiejimu.
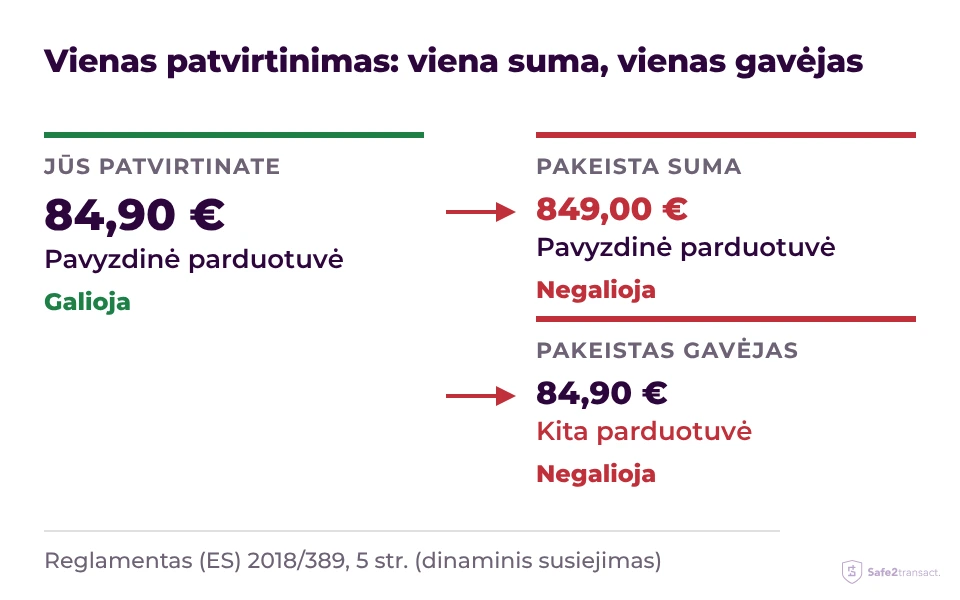
Todėl prieš patvirtindami perskaitykite, kas parašyta ekrane. Užklausos dėl sumos, kurios neatpažįstate, ar parduotuvės, kurioje nieko neperkate, tvirtinti nereikia. Tas pats reglamentas riboja nesėkmingus bandymus: po ne daugiau kaip penkių klaidingų bandymų iš eilės paslaugų teikėjas autentiškumo patvirtinimą užblokuoja laikinai arba visam laikui (4 straipsnio 3 dalies b punktas).
Kada 3D Secure praleidžiamas?
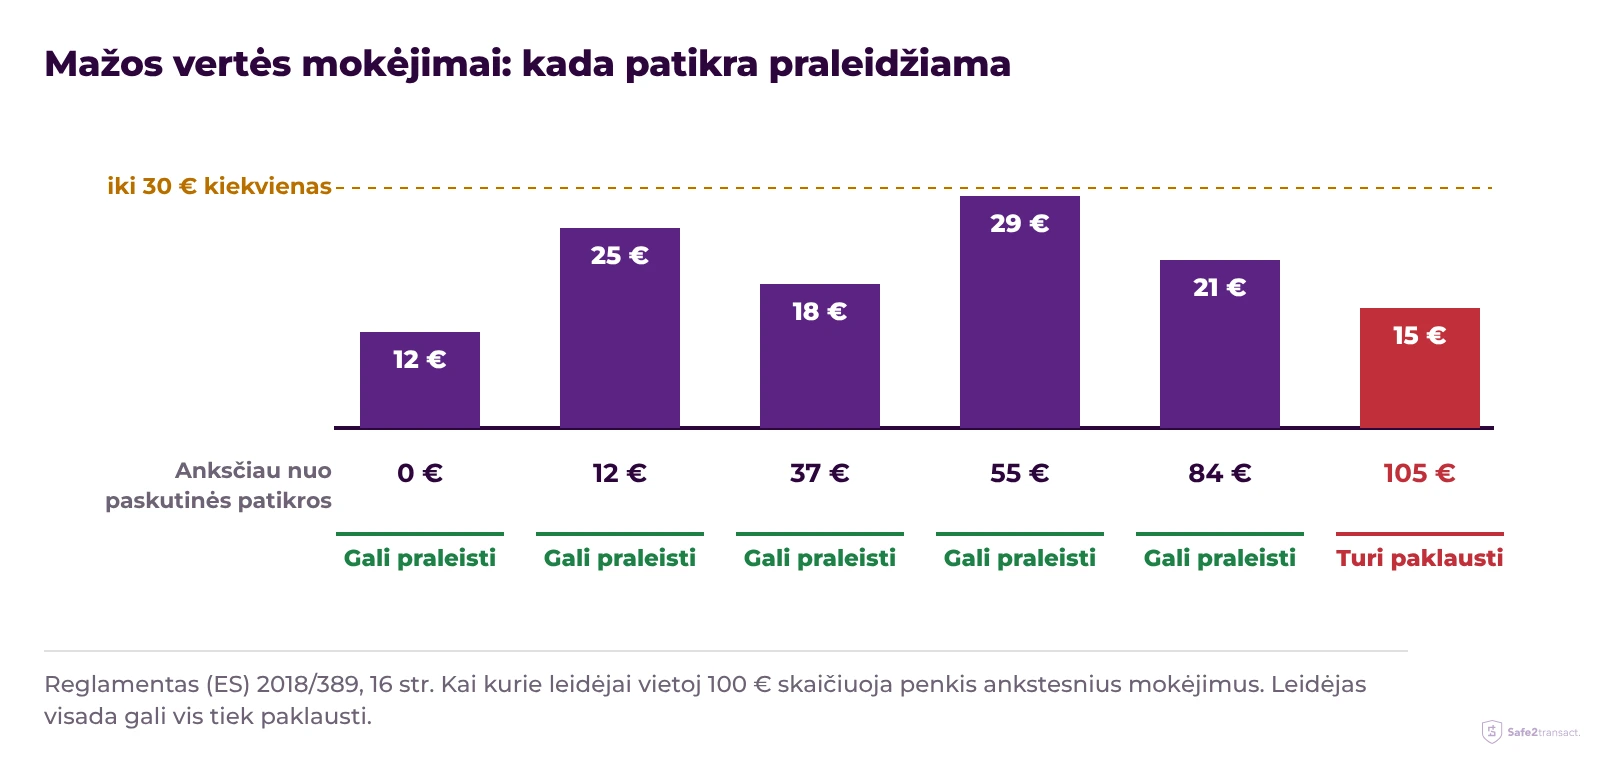
3D Secure praleidžiamas, kai mokėjimui taikoma Komisijos deleguotojo reglamento (ES) 2018/389 išimtis arba kai jam visai netaikoma PSD2. Išimtys leidžia paslaugų teikėjui neklausti, bet nė viena to nedraudžia.
| Situacija | Taisyklė |
|---|---|
| Mažos vertės mokėjimas | Iki 30 €, kol ankstesni mokėjimai nuo paskutinės patikros kartu neviršija 100 € arba penkių mokėjimų (16 straipsnis) |
| Patikimi gavėjai | Parduotuvė, kurią įtraukėte į patikimų gavėjų sąrašą pas paslaugų teikėją; sąrašui sudaryti ar keisti reikia patikros (13 straipsnis) |
| Pasikartojantys mokėjimai | Ta pati suma tai pačiai parduotuvei po pirmojo mokėjimo, kuriam patikra reikalinga (14 straipsnis) |
| Mažos rizikos mokėjimai | Paslaugų teikėjo atliekama operacijos rizikos analizė realiuoju laiku, iki 100 €, 250 € ar 500 €, jei jo sukčiavimo kortelėmis rodiklis neviršija 0,13 %, 0,06 % ar 0,01 % (18 straipsnis) |
| Parduotuvės inicijuoti mokėjimai | Nuskaitymai, kuriuos parduotuvė atlieka pati pagal jūsų suteiktą įgaliojimą, pavyzdžiui, sąskaita už naudojimąsi paslauga, šiai taisyklei nepriklauso (Europos Komisijos atsakymas, EBI klausimai ir atsakymai 2018_4031) |
| Parduotuvės už EEE ribų | Taisyklė joms neprivaloma, todėl patikros gali visai nebūti |
Sprendžia paslaugų teikėjas, ne parduotuvė. Europos bankininkystės institucija nurodo, kad mokėjimų kortele atveju galutinį sprendimą dėl išimties visada priima mokėtojo paslaugų teikėjas, t. y. jūsų kortelės leidėjas. Parduotuvė gali prašyti išimties; leidėjas vis tiek gali paprašyti jūsų patvirtinimo, ir tai nėra klaida.
Ką daryti gavus netikėtą patvirtinimo užklausą?
Atmeskite ją. Patvirtinimo užklausa, kurios nepradėjote, reiškia, kad kažkas žino jūsų kortelės numerį, galiojimo datą ir saugos kodą ir bando jais sumokėti; jam trūksta tik jūsų patvirtinimo.
Atmeskite užklausą
Paspauskite „Atmesti“ arba uždarykite ekraną neįvedę kodo. Mokėjimas neįvyksta, ir iš jūsų sąskaitos nieko nenuskaičiuojama.
Užšaldykite kortelę
Užšaldykite kortelę paslaugų teikėjo programėlėje, kad nauji mokėjimo bandymai nebepavyktų nei internetu, nei parduotuvėse. Safe2transact klientai tai padaro keliais paspaudimais: kaip užšaldyti arba atšildyti „Visa“ kortelę.
Patikrinkite naujausias operacijas
Ieškokite nedidelių mokėjimų, kurių neatpažįstate: kortelės duomenys dažnai pirmiausia išbandomi maža suma.
Praneškite kortelės leidėjui
Praneškite apie bandymą, kad paslaugų teikėjas galėtų pakeisti kortelę ir užginčyti įvykdytus mokėjimus.
Safe2transact klientai apie sukčiavimo bandymą praneša programėlėje: žr. kaip pranešti apie įtartiną veiklą. Išbandykite toliau pateiktas situacijas ir pažiūrėkite, ko klausia leidėjas ir kaip atsakyti.
Dažniausiai užduodami klausimai
Kodėl mokėjimas nepavyko 3D Secure žingsnyje?
Užklausos laikas baigėsi, kodas buvo neteisingas arba patvirtinimo langas buvo uždarytas nebaigus. Pabandykite sumokėti dar kartą; jei vėl nepavyks, susisiekite su kortelės leidėju, nes tik jis mato, kodėl mokėjimą atmetė.
Kas atsako, jei mokėjimas įvykdytas be griežto kliento autentiškumo patvirtinimo?
Paprastai jūsų paslaugų teikėjas. Pagal PSD2 74 straipsnio 2 dalį, jei mokėtojo paslaugų teikėjas nereikalauja griežto kliento autentiškumo patvirtinimo, mokėtojas nepatiria jokių finansinių nuostolių, nebent veikė nesąžiningai.
Ar galima išjungti 3D Secure?
Ne. Griežtas kliento autentiškumo patvirtinimas teisiškai privalomas daugumai mokėjimų kortele internetu EEE, o tik kortelės leidėjas sprendžia, kada taikoma išimtis.
Ar 3D Secure taikomas mokant parduotuvėje?
Ne. Parduotuvėje lustas ir PIN kodas jau yra griežtas kliento autentiškumo patvirtinimas, o bekontakčiai mokėjimai iki 50 € gali jo nereikalauti neviršydami ribų, aprašytų gide apie virtualias ir fizines korteles. 3D Secure skirtas mokėjimams, kai kortelės fiziškai nėra.
IBAN ir Visa kortelių išdavimo ir mokėjimo paslaugas teikia UAB „Stanhope Financial“, Lietuvoje (Europos Sąjungos valstybėje narėje) registruota įmonė, kurios įmonės kodas 305574870, o registruotos buveinės adresas yra Konstitucijos pr. 7, Vilnius, Lietuva. UAB „Stanhope Financial“ yra elektroninių pinigų įstaiga (EPĮ licencija Nr. 78), kuriai Lietuvos bankas suteikė leidimą ir kurios veiklą reguliuoja. Prieiga prie jūsų IBAN sąskaitos ir VISA kortelės techniškai suteikiama per Safe2transact platformą.



