
Virtuali ar fizinė kortelė: kuo jos skiriasi?
Virtuali kortelė yra mokėjimo kortelė, kuri egzistuoja tik kaip kortelės duomenys programėlėje ir skirta mokėjimams internetu; fizinė kortelė turi lustą ir PIN kodą parduotuvėms ir bankomatams. Dauguma žmonių naudoja abi.
Virtuali ir fizinė kortelė skiriasi tuo, kur veikia, o ne pinigais, kuriais mokate: abi jos yra mokėjimo kortelės tame pačiame kortelių tinkle, dažniausiai „Visa“ arba „Mastercard“, o daugumos paslaugų teikėjų jos naudoja vieną likutį.
Kas yra virtuali kortelė?
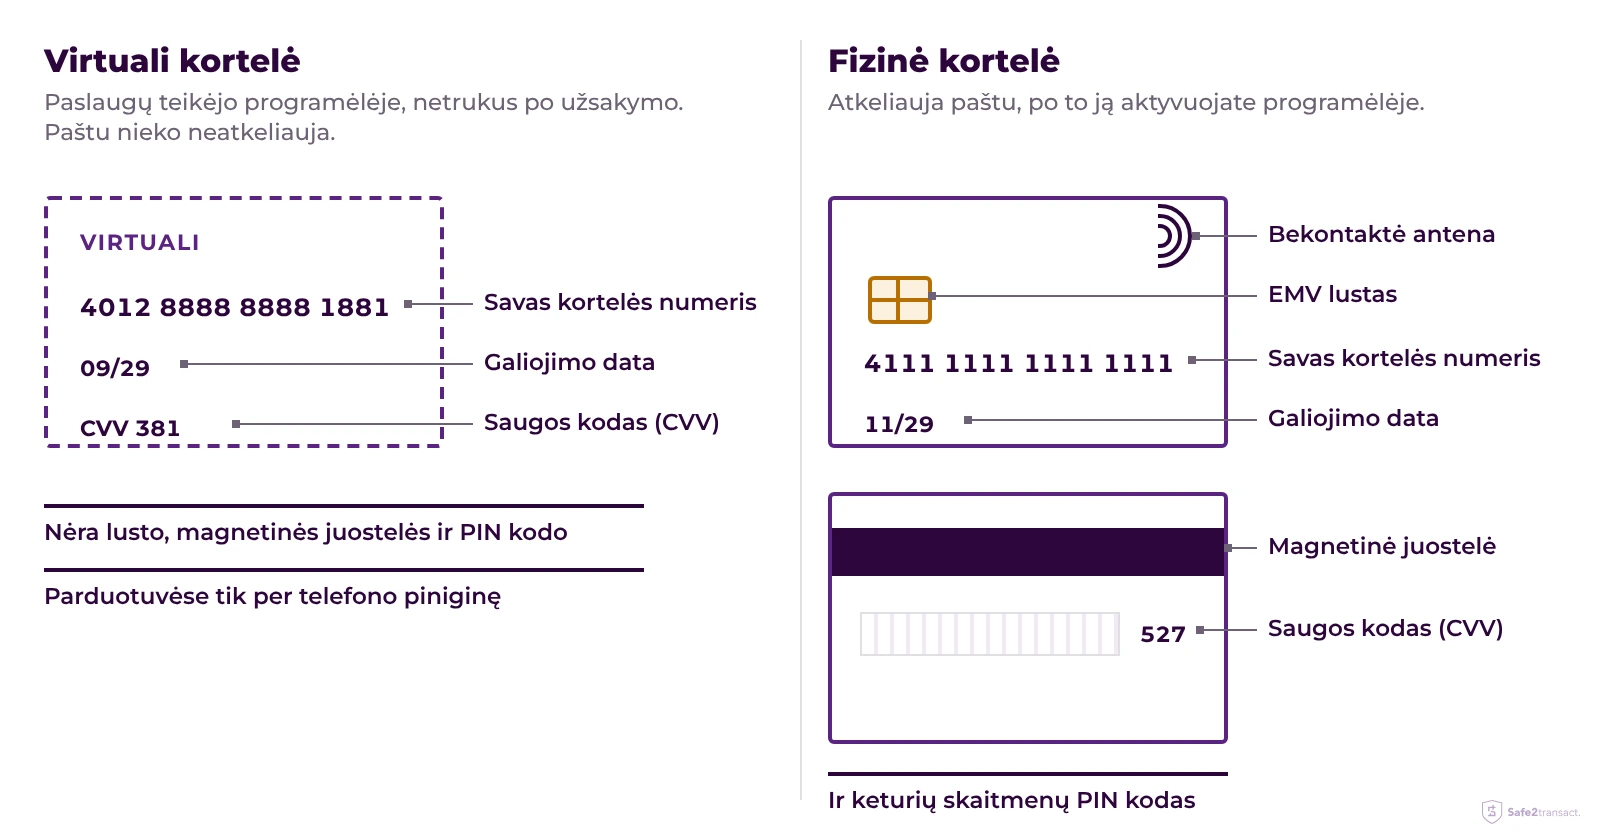
Virtuali kortelė yra mokėjimo kortelė, išduodama be plastiko: jos duomenys rodomi paslaugų teikėjo programėlėje, o paštu nieko neatkeliauja.
Kortelės duomenys lieka programėlėje, už prisijungimo. Pavyzdžiui, Safe2transact visą kortelės numerį ir CVV kodą rodo tik po to, kai patvirtinate kodu iš autentifikavimo programėlės, o virtualios Safe2transact „Visa“ kortelės užsakymas nemokamas.
Kas yra fizinė kortelė?
Fizinė kortelė yra plastikinė versija: toks pat kortelės numeris, galiojimo data ir CVV kodas, o kartu EMV lustas, bekontakčių mokėjimų antena, magnetinė juostelė ir keturių skaitmenų PIN kodas.
Kiekvienas mokėjimas lustu turi vienkartinį kriptogramos kodą, todėl nukopijuota magnetinė juostelė prie lusto terminalo nieko neduoda. Kortelė atkeliauja paštu: Safe2transact fizinę kortelę aktyvuojate programėlėje, įvedę paskutinius keturis kortelėje išspausdintus skaitmenis. Užsakymas Safe2transact kainuoja 11,99 € ir 3,50 € už pristatymą; kiti paslaugų teikėjai ima kitokius mokesčius arba nieko.
Kuo skiriasi virtuali ir fizinė kortelė?
Svarbiausias skirtumas yra taikymo sritis: virtuali kortelė moka visur, kur įvedami kortelės duomenys, o fizinė – ir terminaluose bei bankomatuose.
| Virtuali kortelė | Fizinė kortelė | |
|---|---|---|
| E. parduotuvės ir programėlės | Taip | Taip |
| Parduotuvių terminalai | Tik per telefono piniginę | Lustu, PIN kodu arba bekontakčiu būdu |
| Bankomatai | Ne | Taip, su PIN kodu |
| Kaip ją gaunate | Programėlėje, netrukus po užsakymo | Paštu, po to aktyvuojate |
| PIN kodas | Nėra | Keturi skaitmenys |
| Jei pametate | Nėra ko pamesti; užšaldykite, jei nutekėjo duomenys | Iškart užšaldykite, užsisakykite naują |
| Tipinis naudojimas | Pirkimai internetu, prenumeratos, vienkartiniai pirkimai | Parduotuvės, grynieji, kelionės, užstatai |
Abi kortelės yra atskiros mokėjimo priemonės su savo numeriais, todėl užblokavus vieną kita veikia toliau.
Ar virtuali kortelė saugesnė perkant internetu?
Taip, daugiausia todėl, kad virtuali kortelė apsaugo kortelę, kurią nešiojatės, nuo mokėjimų internetu. Kortelių numeriai nuteka internete – per parduotuvių duomenų nutekėjimus ir sukčių (phishing) svetaines; nutekėjusią virtualią kortelę užšaldote arba pakeičiate programėlėje, o fizinė kortelė parduotuvėse veikia toliau.
Kad ir kokia kortele mokate, kiekvieną mokėjimą per kelias sekundes patvirtina arba atmeta kortelės leidėjas, t. y. įmonė, kuri išdavė jūsų kortelę, ir būtent ši patikra užtikrina mokėjimų internetu saugumą.
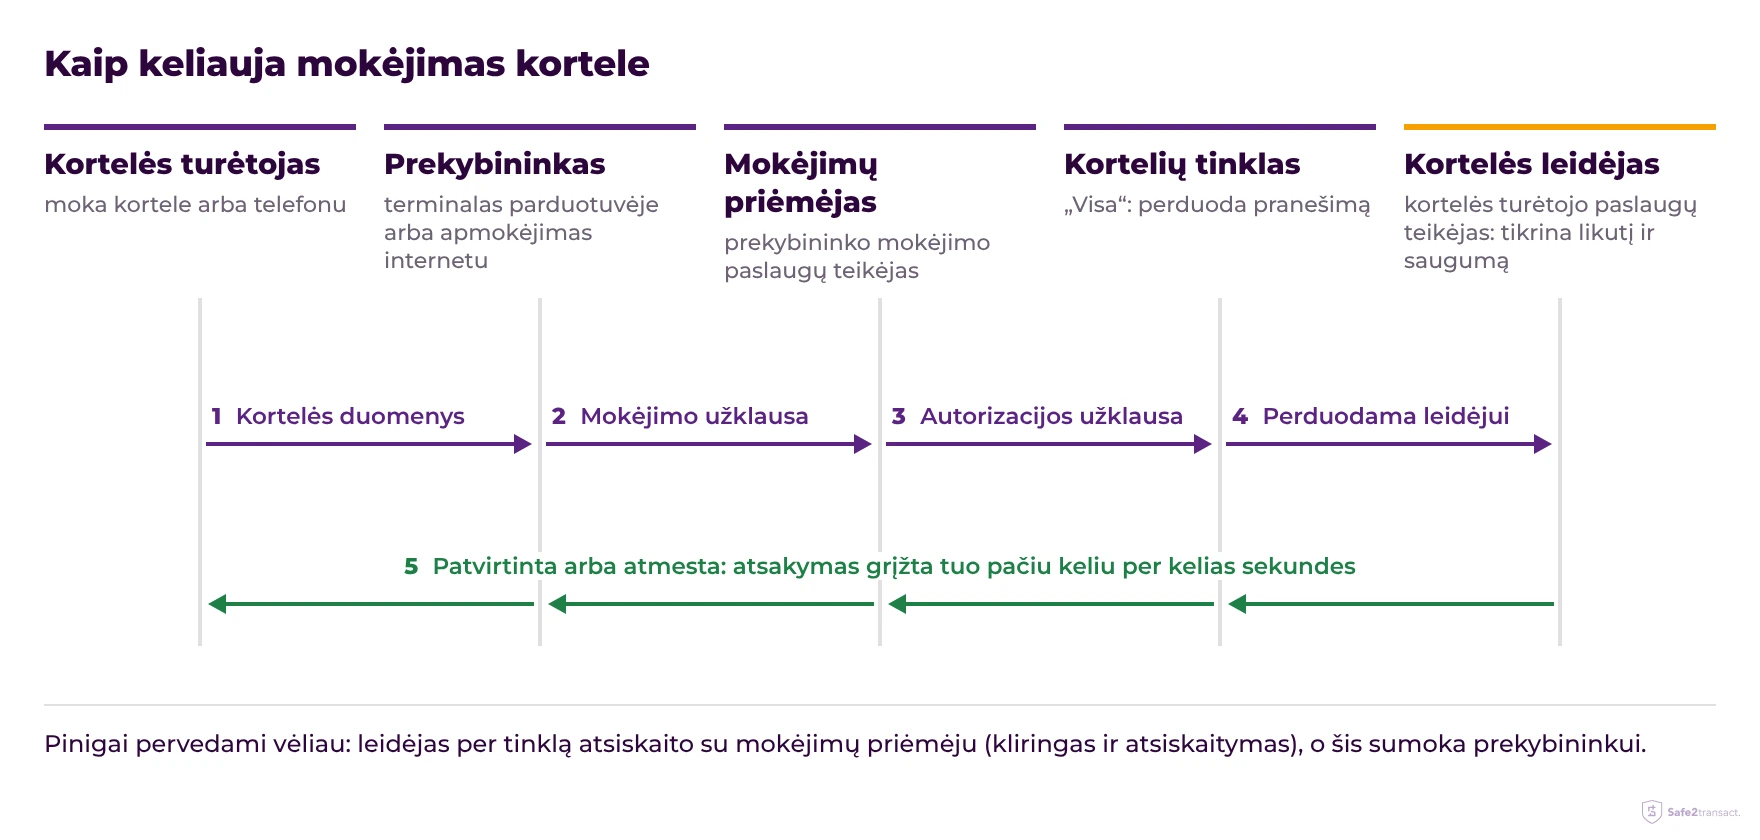
ES mokėjimų teisė (antroji mokėjimo paslaugų direktyva, PSD2) reikalauja griežto kliento autentiškumo patvirtinimo daugumai mokėjimų kortele internetu: dviejų iš trijų veiksnių – to, ką žinote, ką turite ir kas esate. Kortelių tinklai jį įgyvendina per EMV 3-D Secure, kurį „Visa“ vadina „Visa Secure“, todėl paslaugų teikėjas paprašo patvirtinti mokėjimą programėlėje arba kodu. Bendroje Europos bankininkystės institucijos ir Europos centrinio banko ataskaitoje apie mokėjimų sukčiavimą (2025 m. gruodis) nustatyta, kad sukčiavimas mokėjimais kortele buvo 17 kartų didesnis, kai mokėjimo gavėjas buvo už EEE ribų, kur griežtas kliento autentiškumo patvirtinimas teisiškai neprivalomas.
Virtuali kortelė keičia tai, kur keliauja jūsų kortelės duomenys, o ne tai, iš ko mokate.
Ar galima virtualią kortelę įtraukti į „Apple Pay“ arba „Google Pay“?
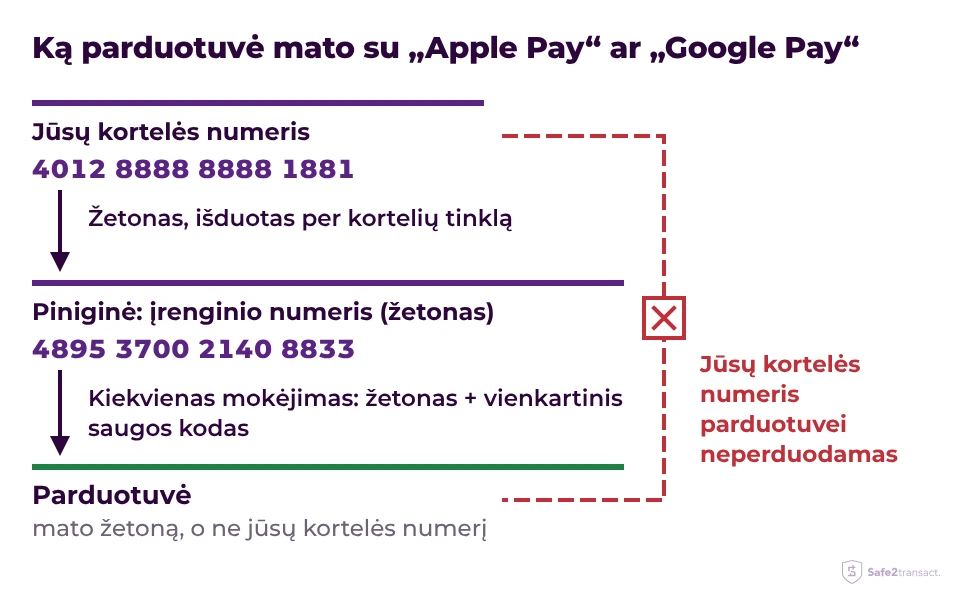
Dažnai taip: virtuali kortelė į telefono piniginę įtraukiama taip pat kaip plastikinė, jei kortelės leidėjas tą piniginę palaiko. „Apple Pay“ ir „Google Pay“ parduotuvei neperduoda jūsų kortelės numerio. Piniginė saugo atskirą įrenginio numerį – per kortelių tinklą išduotą žetoną (token), o kiekvienas mokėjimas turi vienkartinį saugos kodą.
Kada reikia fizinės kortelės?
Fizinės kortelės reikia visur, kur reikia nuskaityti lustą ar įvesti PIN kodą, o telefono panaudoti negalite.
- Bankomatai. Bankomatas nuskaito lustą ir prašo PIN kodo; telefoną bekontakčiu būdu priima tik kai kurie bankomatai.
- Užstatai. Viešbučiai ir automobilių nuomos punktai registruojant dažnai prašo parodyti kortelę, o kai kurie užstatą priima tik kredito kortele.
- Kelionės. Antra kortelė yra atsarginė, jei viena užblokuojama arba terminalas jos nepriima. Mokant kortele užsienyje taikomas ir valiutos keitimas bei bankomatų mokesčiai: skaitykite apie kortelės naudojimą užsienyje.
Komisijos deleguotojo reglamento (ES) 2018/389 11 straipsnis leidžia kortelių leidėjams netaikyti griežto kliento autentiškumo patvirtinimo bekontakčiams mokėjimams plastikine kortele iki 50 €, kol bekontakčių mokėjimų nuo paskutinės patikros suma neviršija 150 € arba jų nėra daugiau nei penki iš eilės; tada terminalas paprašo PIN kodo. Paslaugų teikėjai gali nustatyti mažesnius limitus.
Kurią kortelę pasirinkti?
Rinkitės pagal tai, už ką mokate; dauguma žmonių galiausiai turi abi.
Safe2transact vienu metu galite turėti vieną virtualią ir vieną fizinę „Visa“ kortelę. Abi moka iš vieno kortelės likučio, kurį papildote iš IBAN sąskaitos akimirksniu ir be mokesčio. Kaip užsisakyti bet kurią iš jų, aprašyta straipsnyje kaip užsisakyti „Visa“ kortelę.
Ką daryti, jei kortelė pamesta arba pavogta?
Pirmiausia užšaldykite kortelę, tada aiškinkitės, kas nutiko; jei kortelė atsiranda, ją atšildote vienu palietimu.
Užšaldykite kortelę
Atidarykite paslaugų teikėjo programėlę ir užšaldykite kortelę. Nauji mokėjimai iškart atmetami – internetu, parduotuvėse ir bekontakčiu būdu.
Patikrinkite operacijas
Ieškokite mokėjimų, kurių neatpažįstate, ir užsirašykite prekybininką, sumą ir datą.
Susisiekite su kortelės leidėju
Praneškite apie pamestą ar pavogtą kortelę ir mokėjimus, kurių neatlikote, kad paslaugų teikėjas visam laikui užblokuotų kortelę ir prireikus pradėtų ginčo procedūrą.
Pakeiskite kortelę
Užsisakykite naują kortelę. Kol nauja plastikinė kortelė keliauja, virtuali kortelė toliau veikia mokėjimams internetu.
Safe2transact klientai visus žingsnius ras straipsnyje ką daryti, jei kortelė pamesta arba pavogta. Visam laikui užblokuotos kortelės iš naujo aktyvuoti negalima, todėl blokuokite ją visam laikui tik tada, kai esate tikri, kad ji dingo.
Dažniausiai užduodami klausimai
Ar virtuali ir fizinė kortelė turi tą patį numerį?
Ne, net jei abi naudoja tą patį likutį. Prenumeratą, apmokamą virtualia kortele, turite perkelti patys, jei norite už ją mokėti plastikine kortele.
Ar virtualios kortelės galiojimas baigiasi?
Taip. Virtuali kortelė turi galiojimo datą kaip ir plastikinė, o prekybininkui, kuris ją išsaugojo, po kortelės pakeitimo reikia naujų duomenų.
Ar virtuali kortelė yra kredito kortelė?
Nebūtinai. Virtuali kortelė yra forma, o ne kredito rūšis: ji gali būti debeto, kredito arba išankstinio mokėjimo, priklausomai nuo už jos esančios sąskaitos. Debeto kortele mokama pinigais, kurie jau yra sąskaitoje, kredito – pasiskolintais, o išankstinio mokėjimo – iš anksto papildytu likučiu.
IBAN ir Visa kortelių išdavimo ir mokėjimo paslaugas teikia UAB „Stanhope Financial“, Lietuvoje (Europos Sąjungos valstybėje narėje) registruota įmonė, kurios įmonės kodas 305574870, o registruotos buveinės adresas yra Konstitucijos pr. 7, Vilnius, Lietuva. UAB „Stanhope Financial“ yra elektroninių pinigų įstaiga (EPĮ licencija Nr. 78), kuriai Lietuvos bankas suteikė leidimą ir kurios veiklą reguliuoja. Prieiga prie jūsų IBAN sąskaitos ir VISA kortelės techniškai suteikiama per Safe2transact platformą.



